«ویرایش ثبت نام مالیاتی» کاری است که دیر یا زود به هر صاحب پروندهای میرسد.
نشانی مغازه عوض میشود، فعالیت تازهای اضافه میشود یا عضو هیئت مدیره تغییر میکند.
بعد سؤالها شروع میشود.
«گام ۴» یعنی چه؟
کد رهگیری و کد اقتصادی کجاست؟
چرا بعد از ویرایش، کارپوشه «غیرمجاز موقت» شد؟
اشتباه در این کار هزینه دارد.
درج نکردن شمارهی اقتصادی خود و طرف معامله، طبق مادهی ۱۶۹ قانون مالیاتهای مستقیم، جریمه دارد.
این جریمه معادل ۲٪ مبلغ مورد معامله است.
اگر جریمهی بند الف یا ث مادهی ۲۲ قانون پایانهها اعمال شود، این جریمه دیگر اعمال نمیشود.
طبق اطلاعیهی شمارهی ۱۳ سازمان، هر تغییری که مؤدی در سامانهی ثبتنام الکترونیکی بدهد، کارپوشه را «غیرمجاز موقت» میکند.
شناسهی یکتای حافظهی مالیاتی آن پرونده هم غیرفعال میشود.
تا تأیید نهایی اطلاعات ویرایششده، دریافت و بارگذاری صورتحساب فروش برای آن کارپوشه ممکن نیست.
در این مقاله قدمبهقدم میگوییم بعد از ثبتنام اول چه چیزهایی را کجا ببینید و چطور عوضشان کنید.
مراحل خود پیشثبتنام را در مقالهی جداگانهای گفتهایم و اینجا تکرار نمیکنیم.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی آنچه دربارهی ویرایش ثبتنام مالیاتی باید بدانید را نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| «گام ۴» و «گام ۳» | با درخواست ویرایش، پرونده از گام ۴ (نهایی و تأییدشده) به گام ۳ میرود؛ کارپوشه «غیرمجاز موقت» و شناسهی یکتا غیرفعال؛ بعد از تأیید نهایی، شناسه را دوباره درخواست کنید | اطلاعیهی شمارهی ۱۳ (۴۲۷۴۸/۲۶۸/د) |
| کد رهگیری و شمارهی اقتصادی | در فهرست «پروندههای مالیاتی» صفحهی نخست درگاه | صفحهی خود درگاه |
| شمارهی اقتصادی در صورتحساب و قرارداد | شمارهی خود و طرف معامله؛ برای مصرفکنندهی نهایی و اشخاص مادهی ۸۱ لازم نیست | مادهی ۱۶۹ قانون مالیاتهای مستقیم و تبصرهی ۱ آن |
| جریمهی درج نکردن شمارهی اقتصادی | ۲٪ مبلغ مورد معامله؛ با اعمال جریمهی بند الف یا ث مادهی ۲۲ قانون پایانهها اعمال نمیشود | مادهی ۱۶۹؛ تبصرهی ۳ مادهی ۲۲ قانون پایانهها |
| ثبتنام در ارزش افزوده | ثبتنام در سامانهی ثبتنام و انتخاب گزینهی مشمولیت؛ گواهینامه لازم نیست | بخشنامهی ۲۰۰/۹۹/۵۰۶ |
| اشخاص حقوقی و ارزش افزوده | با هر میزان فروش، از ۱۳۹۵/۰۷/۰۱ یا از تاریخ تأسیس اگر بعد از آن تأسیس شدهاند | مراحل فراخوان ارزش افزوده |
| تغییر شغل، محل، مالکیت یا اجاره | اعلام ظرف ده روز از طریق کارپوشه؛ جریمهی بند ث مادهی ۲۲: ۱٪ فروش گزارشنشده یا ۱۰ میلیون ریال (رقم پایه)، هر کدام بیشتر | مادهی ۱۴ قانون پایانهها |
| جای ویرایش | دکمهی «بهروزرسانی و تکمیل ثبتنام» در جزئیات پرونده | صفحهی خود درگاه |
| ثبتنام ناقص و اعتراض | اعتراض کتبی با رسید یا با پست سفارشی هم پذیرفته است | مادهی ۱۲ دستورالعمل دادرسی مالیاتی |
| بزرگترین اشتباه رایج | ویرایش ثبتنام در روزهایی که باید صورتحساب بفرستید، و رها کردن آن پیش از تأیید دوباره | |
آخرین تطبیق با قانون و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. ثبتنام مالیاتی، پرونده و کارپوشه چه ربطی به هم دارند؟
اطلاعات ثبتنام مالیاتی در سامانهای جدا با منوی خودش است: «ثبتنام و عضویت».
از جزئیات هر پرونده در درگاه my.tax.gov.ir، با همان ورود به آن میروید.
هر پرونده در فهرست «پروندههای مالیاتی» صفحهی نخست درگاه دیده میشود.
کارپوشهی سامانه مؤدیان هم جای صورتحساب الکترونیکی است.
طبق مادهی ۱۳ قانون مالیات بر ارزش افزوده، همهی مشمولان این قانون «موظفند» در سامانه مؤدیان ثبتنام کنند.
این تکلیف «پس از راهاندازی سامانه مودیان» و «به ترتیبی که سازمان مقرر و اعلام میکند» است.
معاملاتشان را هم باید در همان سامانه ثبت کنند.
همین ماده ثبت معاملات در سامانه مؤدیان را «به منزله ثبت در دفاتر قانونی» میداند.
طبق مادهی ۲ قانون پایانهها، سازمان «موظف است حداکثر ظرف یک هفته پس از ثبت نام مؤدیان در نظام مالیاتی» اقدام کند.
کارش عضو کردن آنها در سامانه مؤدیان و دادن کارپوشهی اختصاصی است.
اگر سازمان این کار را نکند، مؤدیانی که در نظام مالیاتی ثبتنام کردهاند «مشمول جرائم مربوط به عدم عضویت یا عدم ثبت نام در سامانه مؤدیان نمیشوند».
طبق اطلاعیهی ۲۶۸/۸۳۲۶۵/د (۱۴۰۱/۱۲/۲۰)، «از الزامات عضویت در سامانه مودیان و تخصیص کارپوشه، وجود ثبت نام در سامانه ثبت نام الکترونیکی» سازمان است.
به اشخاص حقوقیای که ثبتنام الکترونیکی را تکمیل کرده بودند کارپوشه داده شده و ثبتنام دوباره لازم نیست.
پیشثبتنام و ورود به درگاه
ورود به درگاه، با هر دو روشش، در گام دوم کد پیامکی میخواهد.
مراحل تصویری پیشثبتنام، اینتاکد و شبا را در مقالهی جداگانهای گفتهایم.
اعلام شروع فعالیت
طبق تبصرهی ۳ مادهی ۱۷۷ قانون مالیاتهای مستقیم، صاحبان مشاغل «مکلفند ظرف چهار ماه از تاریخ شروع فعالیت» آن را اعلام کنند.
اعلام کتبی و به ادارهی امور مالیاتی محل است.
انجام ندادن این تکلیف در مهلت، جریمهای معادل ۱۰٪ مالیات قطعی دارد.
تا تاریخ شناسایی توسط اداره، مؤدی از همهی تسهیلات و معافیتهای مالیاتی هم محروم است.
این حکم برای صاحبان مشاغلی که از مراجع ذیربط «پروانه یا مجوز فعالیت» گرفتهاند جاری نیست.
ثبتنام در ارزش افزوده
طبق بند ۱ بخشنامهی ۲۰۰/۹۹/۵۰۶ (۱۳۹۹/۰۲/۲۱)، ثبتنام در ارزش افزوده دو شرط دارد.
یکی ثبتنام در سامانهی ثبتنام نظام مالیاتی است.
دیگری «انتخاب گزینه مشمولیت در نظام مالیات بر ارزش افزوده در سامانه مذکور».
بند ۷ همین بخشنامه هم میگوید «نیازی به صدور گواهینامه ثبت نام مالیات بر ارزش افزوده نمی باشد».
بند ۲ همین بخشنامه حالت خاصی را میگوید.
سازمان مؤدی را «حسب اطلاعات واصله از مراجع ذی ربط تاسیس یا صدور مجوز فعالیت» در نظام مالیاتی ثبتنام کرده است.
ثبتنام سیستمی ارزش افزودهاش هم ممکن نبوده است.
آنوقت با مکاتبه، پیامک یا کارپوشهی سامانه مؤدیان از او میخواهد گزینهی مشمولیت را انتخاب کند:
«در صورت مشمولیت در نظام مالیات بر ارزش افزوده با توجه به فراخوان های انجام شده».
پس در متن بخشنامه، مشمولیت با فراخوانها سنجیده میشود و انتخاب گزینه شرط ثبتنام است.
طبق مراحل فراخوان ارزش افزوده، همهی اشخاص حقوقی، با هر میزان فروش، مکلف به ثبتنام در ارزش افزودهاند.
این تکلیف از مرحلهی هفتم فراخوان (۱۳۹۵/۰۷/۰۱) است؛ برای شخص حقوقیای که بعد از آن تأسیس شده، از تاریخ تأسیس.
در طرف مقابل، مادهی ۴ قانون تسهیل تکالیف مؤدیان دربارهی فراخواننشدههاست.
به حکم این ماده، مؤدیانی که فراخوان نشدهاند «مجاز به اخذ مالیات برارزش افزوده از خریداران نیستند».
برای دفاتر شرکت تازهتأسیس، مقالهی دفاتر الکترونیکی را مطالعه کنید.
خلاصه این بخش: اطلاعات ثبتنام در سامانهی «ثبتنام و عضویت» است.
ثبتنام ارزش افزوده با انتخاب گزینهی مشمولیت است و مشمولیت با فراخوانها سنجیده میشود.
۲. «گام ۴» یعنی چه و چرا پرونده به «گام ۳» برمیگردد؟
اطلاعیهی شمارهی ۱۳ سازمان (۴۲۷۴۸/۲۶۸/د، ۱۴۰۲/۰۶/۲۹) این را روشن گفته است.
هر تغییری که مؤدی در سامانهی ثبتنام الکترونیکی بدهد، کارپوشه را «غیرمجاز موقت» میکند.
شناسهی یکتای حافظهی مالیاتی آن پرونده هم غیرفعال میشود.
با ثبت درخواست ویرایش، پرونده از «مرحله نهایی و تایید شده (گام ۴)» به «مرحله ویرایش و عدم تایید اطلاعات (گام ۳)» میرود.
در این مدت دریافت و بارگذاری صورتحساب فروش برای کارپوشهی آن پرونده ممکن نیست.
با تکمیل و تأیید نهایی اطلاعات ویرایششده، پرونده در کارپوشه فعال میشود و میتوانید دوباره شناسهی یکتا درخواست کنید.
به گفتهی همین اطلاعیه، با این درخواست «شناسه حافظه مالیاتی غیرفعال قبلی مجدداً فعال خواهد شد».
شناسهی یکتای حافظهی مالیاتی در بخش «شناسه یکتا حافظه مالیاتی» سامانهی ثبتنام است.
این بخش وضعیت شناسه را نشان میدهد و دکمهی «دریافت/فعالسازی» دارد.
هشدار: ویرایش ثبتنام را به روزهایی که باید صورتحساب بفرستید نیندازید.
ویرایشی را که شروع کردید، تا تأیید دوباره پیش ببرید و نیمهکاره رها نکنید.
برای گرفتن و فعال کردن شناسهی یکتا، مقالهی شناسه یکتای حافظه مالیاتی را مطالعه کنید.
گام ۴ و کد رهگیری برای بانک
کد رهگیری هر پرونده در فهرست «پروندههای مالیاتی» صفحهی نخست درگاه آمده است.
دکمهی «مشاهده پرونده» در همان فهرست، جزئیات پرونده را باز میکند.
طبق تبصرهی ۱ مادهی ۱۱ قانون پایانهها، اتصال کارتخوان و درگاه پرداخت به شبکهی پرداخت شرط دارد:
«صرفاً در صورت اخذ شناسه یکتای فوق و اتصال به حساب تجاری متعلق به مؤدی دارای مجوز فعالیت مجاز است»؛ منظور از «شناسه یکتای فوق» شناسهی یکتایی است که بند الف همان ماده به تراکنشها میدهد.
بانکها و ارائهدهندگان خدمات پرداخت هم موظفاند مشخصات بهرهبرداران کارتخوانها را به سازمان اعلام کنند.
برای کارتخوان و حسابهای وصل به پرونده، مقالهی حساب تجاری را مطالعه کنید.
برای پروندهی غیرفعالی که هنوز در گام ۴ است، مقالهی پرونده مالیاتی غیرفعال را مطالعه کنید.
خلاصه این بخش: طبق اطلاعیهی شمارهی ۱۳، درخواست ویرایش پرونده را از گام ۴ به گام ۳ میبرد و کارپوشه را «غیرمجاز موقت» میکند.
بعد از تأیید نهایی، شناسهی یکتا را دوباره درخواست کنید.
۳. کد رهگیری و کد اقتصادی کجاست و به چه کار میآید؟
آنچه کد اقتصادی میگوییم، در قانون و در خود درگاه «شماره اقتصادی» نام دارد.
صفحهی نخست درگاه «خلاصه وضعیت مالیاتی شما» را نشان میدهد.
در فهرست «پروندههای مالیاتی» آن، هر پرونده این ستونها را دارد:
- شماره رهگیری، نوع پرونده و سمت مؤدی
- نام کسبوکار و شماره اقتصادی
- اداره کل، واحد مالیاتی و کد پستی
ورود شخص حقیقی پروندههایی را نشان میدهد که آن شخص در آنها سمتی دارد، مثلاً سهامدار یا عضو هیئت مدیره.
ورود شخص حقوقی فقط پروندهی خود شرکت را نشان میدهد.
ستون «سمت مؤدی» میگوید شما در هر پرونده چه سمتی دارید.
طبق دستورالعمل ۲۰۰/۱۴۰۱/۵۳۲، به هر مؤدیای که ثبتنامش در نظام مالیاتی را تکمیل کرده، شمارهی اقتصادی منحصربهفرد داده میشود.
شخص حقیقی انفرادی برای هر پرونده شمارهی اقتصادی جدا دارد.
صاحب مشاغلی که بر مبنای یک مجوز بیش از یک محل فعالیت دارد، برای همهی محلها یک ثبتنام و یک شمارهی اقتصادی دارد.
شمارهی اقتصادی پس از تکمیل ثبتنام صادر و با پیامک اعلام میشود و در my.tax.gov.ir، به تفکیک فعال و غیرفعال، در دسترس است.
طبق اطلاعیهی شمارهی ۳۶ (۲۶۸/۲۱۰۱۷، ۱۴۰۳/۰۴/۰۲)، شمارهی اقتصادی قدیم ۱۲ رقمی در سامانه مؤدیان و کارپوشهی مؤدی لحاظ نمیشود.
فروشندهای که صورتحساب را با آن صادر کرده، باید صورتحساب ارجاعی صادر کند تا خریدار از مزایای قانونی بهرهمند شود.
شمارهی اقتصادی هر مؤدی در سامانهی ثبتنام و در کارپوشهاش دیده میشود.
شمارهی اقتصادی در صورتحساب و قرارداد
طبق مادهی ۱۶۹ قانون مالیاتهای مستقیم، مؤدیانِ موظف به ثبتنام صورتحساب صادر میکنند.
شمارهی اقتصادی خود و طرف معامله را هم در صورتحساب و قرارداد درج میکنند.
تبصرهی ۱ همین ماده درج شمارهی اقتصادی مصرفکنندهی نهایی و اشخاص مادهی ۸۱ را لازم نمیداند.
مادهی ۱۶۹ برای چند تخلف جریمهای معادل ۲٪ مبلغ مورد معامله گذاشته است:
- صادر نکردن صورتحساب
- درج نکردن شمارهی اقتصادی خود و طرف معامله
- استفاده از شمارهی اقتصادی خود برای دیگران، یا از شمارهی اقتصادی دیگران برای معاملات خود
یک استثنا هم هست.
طبق تبصرهی ۳ مادهی ۲۲ قانون پایانهها، با اعمال جریمهی بند الف یا ث آن ماده، جریمهی مادهی ۱۶۹ اعمال نمیشود.
چه وقت شمارهی اقتصادی باطل میشود؟
طبق مادهی ۵ دستورالعمل ۲۰۰/۱۴۰۱/۵۳۲، شمارهی اقتصادی با فوت شخص حقیقی یا «اعلام مودی مبنی بر خاتمه فعالیت اقتصادی» باطل میشود.
برای شخص حقوقی ثبتشده، با انحلال و پس از اتمام عملیات تصفیه و اعلام ختم تصفیه باطل میشود.
برای سایر اشخاص حقوقی، پس از لغو مجوز فعالیت.
حکم مرجع قضایی به ابطال شمارهی اقتصادی هم آن را باطل میکند.
اگر ثبتنام موقتاً غیرفعال شود، شمارهی اقتصادی باطل نمیشود، ولی استفاده از آن برای فعالیت مرتبط با آن ثبتنام مجاز نیست.
طبق مادهی ۶ همان دستورالعمل، استفاده از شمارهی اقتصادی باطلشده در حکم درج نکردن شمارهی اقتصادی است.
استفاده از شمارهی اقتصادی پروندهای که خودتان غیرفعال اعلام کردهاید، یا از شمارهی یک پرونده برای صورتحساب پروندهی دیگرتان، هم مجاز نیست.
خریداری که شمارهی اقتصادی نمیدهد
مادهی ۷ آییننامهی مادهی ۹۵ سه نوع صورتحساب را جدا کرده است.
نوع اول مشخصات خریدار را دارد.
هرگاه خریدار مصرفکنندهی نهایی نباشد، نوع اول الزامی است.
نوع دوم بدون مشخصات خریدار است و نوع سوم رسید کارتخوان یا درگاه پرداخت.
نوع دوم و سوم برای خریدار اعتبار مالیاتی نمیسازند.
برای اصلاح یا ابطال صورتحسابی که با مشخصات اشتباه رفته، مقالهی ابطال و اصلاح صورتحساب را مطالعه کنید.
خلاصه این بخش: کد رهگیری و شمارهی اقتصادی هر پرونده در صفحهی نخست درگاه است.
شمارهی اقتصادی خود و طرف معامله در صورتحساب و قرارداد میآید.
۴. تغییر نشانی، فعالیت، شرکا و اعضای هیئت مدیره
در ورود شخص حقیقی، جزئیات هر پرونده دکمهی «بهروزرسانی و تکمیل ثبتنام» دارد.
این دکمه شما را با همان ورود به سامانهی ثبتنام میبرد.
منوی «اطلاعات ثبتنامی» آن سامانه چهار زبانه دارد:
- شعب
- اعضا
- فعالیتها و مجوزها، با کد آیسیک
- ادارهی مالیاتی
طبق مادهی ۱۴ قانون پایانهها، مؤدیانی که «تغییر شغل یا محل فعالیت، تغییر مالکیت یا اجاره واحد کسب و کار» دارند، «مکلفند ظرف مدت ده روز» آن را اعلام کنند.
اعلام از طریق کارپوشهی خودشان در سامانه مؤدیان است، حسب مورد به سازمان یا شرکت معتمد.
طبق بند ث مادهی ۲۲ همان قانون، رعایت نکردن این حکم جریمه دارد:
معادل ۱٪ مبلغ فروشِ گزارشنشده یا ۱۰ میلیون ریال، هر کدام بیشتر باشد.
این مبلغ ثابت، به حکم تبصرهی ۱ همان ماده، هر سال به نسبت تورم توسط سازمان اعلام میشود.
رقم اعلامشدهی ۱۴۰۵ را پیدا نکردیم.
طبق مادهی ۱۹ آییننامهی اجرایی مادهی ۲۱۹، این فرایندها از کارهای حوزهی «شناسایی، ثبتنام و تشکیل پرونده» است:
«تغییر شغل، تغییر محل فعالیت، تغییر مالکیت، اجاره واحد کسبوکار، انتقال پروندههای مالیاتی».
جزئیات پرونده در خود درگاه هم آنچه را ثبت شده نشان میدهد.
اطلاعات پایه و تماس، مجوزها، شعب و «آخرین وضعیتها» آنجاست.
اعضا و شرکا با درصد سهم، سمت و تاریخ شروع و پایان شراکت هم آنجا دیده میشوند.
پیش از ویرایش، همین صفحه را با واقعیت کسبوکارتان مقایسه کنید.
نشانی و کد پستی
کد پستی، اداره کل و واحد مالیاتی هر پرونده در فهرست صفحهی نخست درگاه آمده است.
تغییر محل فعالیت را، طبق مادهی ۱۴ قانون پایانهها، ظرف ده روز از طریق کارپوشه اعلام کنید.
آیا عوض شدن کد پستی پروندهی تازه میخواهد یا با ویرایش همان پرونده انجام میشود؟
ما متن رسمیای پیدا نکردیم که این را صریح بگوید.
پیش از هر اقدامی، از ادارهی امور مالیاتیتان بپرسید.
بعد از تغییر، همان فهرست را دوباره ببینید.
فعالیت و اینتاکد
اینتاکدهای پرونده، یعنی کد استاندارد هر فعالیت، با درصد هر فعالیت در جزئیات پرونده دیده میشوند.
اگر فعالیتتان عوض شده، مشمولیت ارزش افزوده را هم دوباره بسنجید؛ ملاکش فراخوانهاست.
طبق بخشنامهی ۲۰۰/۹۱۲۱۳/د، گزینهی شمول ارزش افزوده «در صورت احراز عدم مشمولیت» حذف میشود.
در این حالت «برگ قطعی مالیات و عوارض اصلاحی (با مبلغ صفر)» صادر میشود.
شرکا و اعضای هیئت مدیره
کارپوشه فقط پروندههایی را فهرست میکند که ورودکننده در آنها «سمت در پرونده» دارد.
پس کسی که در پرونده سمتی ندارد، آن پرونده را در کارپوشهاش نمیبیند.
اگر پروندهی شرکت است و سامانهی اظهارنامه از ناقص بودن ثبتنام میگوید، زبانهی «اعضا» را هم ببینید.
خلاصه این بخش: هر ویرایش از دکمهی «بهروزرسانی و تکمیل ثبتنام» شروع میشود.
تغییر شغل، محل، مالکیت یا اجاره را ظرف ده روز از طریق کارپوشه اعلام کنید.
دربارهی پروندهی تازه برای نشانی تازه، از اداره بپرسید.
۵. پیام «اطلاعات ثبتنام ناقص است» و کارهایی که متوقف میشود
طبق تجربه، سامانهی اظهارنامه و سامانهی اعتراض گاهی تا ثبتنام کامل نشود جلو نمیروند.
بهجایش پیام میدهند که اطلاعات ثبتنام ناقص است.
راهش همان مسیر بخش ۴ است.
از جزئیات پرونده به سامانهی ثبتنام بروید و زبانهها را یکییکی ببینید.
بعد از تأیید، صبر کنید تا پرونده به گام ۴ برگردد و دوباره سراغ اظهارنامه یا اعتراض بروید.
مهلت اعتراض دارد تمام میشود
سامانه تنها راه اعتراض نیست.
طبق مادهی ۱۲ دستورالعمل دادرسی مالیاتی (۵۳۳۸۰پ)، اعتراض را میتوانید کتباً و در برابر رسید به ادارهی امور مالیاتی بدهید.
میتوانید آن را با پست سفارشی هم بفرستید یا در سامانه ثبت کنید.
اگر پست کنید، تاریخ تحویل به پست تاریخ تسلیم اعتراض است.
اداره هم مکلف است اعتراض را ثبت کند و رسید بدهد.
طبق مادهی ۱۴ همین دستورالعمل، چهار چیز باید در لایحه باشد.
نام مؤدی، شمارهی اقتصادی یا ملی یا کد اتباع، موضوع اعتراض و خواسته از هیئت.
بی این چهار مورد، لایحه اعتراض شمرده نمیشود.
برای مراحل اعتراض و هیئت، مقالهی برگ تشخیص و برگ قطعی را مطالعه کنید.
خلاصه این بخش: ثبتنام ناقص را از جزئیات پرونده کامل کنید.
اگر مهلت اعتراض میگذرد، اعتراض کتبی با رسید یا پست سفارشی هم پذیرفته است.
۶. گامبهگام: ویرایش ثبتنام بیآنکه کارتان بخوابد
گام اول: در روزی خلوت ویرایش کنید
روزی را انتخاب کنید که صورتحساب فوری ندارید و مدارک تغییر دم دستتان است.
از جزئیات پرونده، «بهروزرسانی و تکمیل ثبتنام» را بزنید.
تغییر را در زبانهی مربوط وارد کنید و ویرایش را تا تأیید نهایی پیش ببرید.
اگر تغییر شغل، محل، مالکیت یا اجاره است، آن را ظرف ده روز از طریق کارپوشه هم اعلام کنید.
گام دوم: شناسهی یکتا را دوباره درخواست کنید
بعد از تأیید نهایی، وضعیت پرونده و کارپوشه را ببینید.
از بخش «شناسه یکتا حافظه مالیاتی»، شناسه را دوباره درخواست کنید؛ طبق اطلاعیهی شمارهی ۱۳، شناسهی قبلی با همین درخواست فعال میشود.
اولین صورتحساب بعد از ویرایش را در کارپوشه دنبال کنید تا مطمئن شوید رفته است.
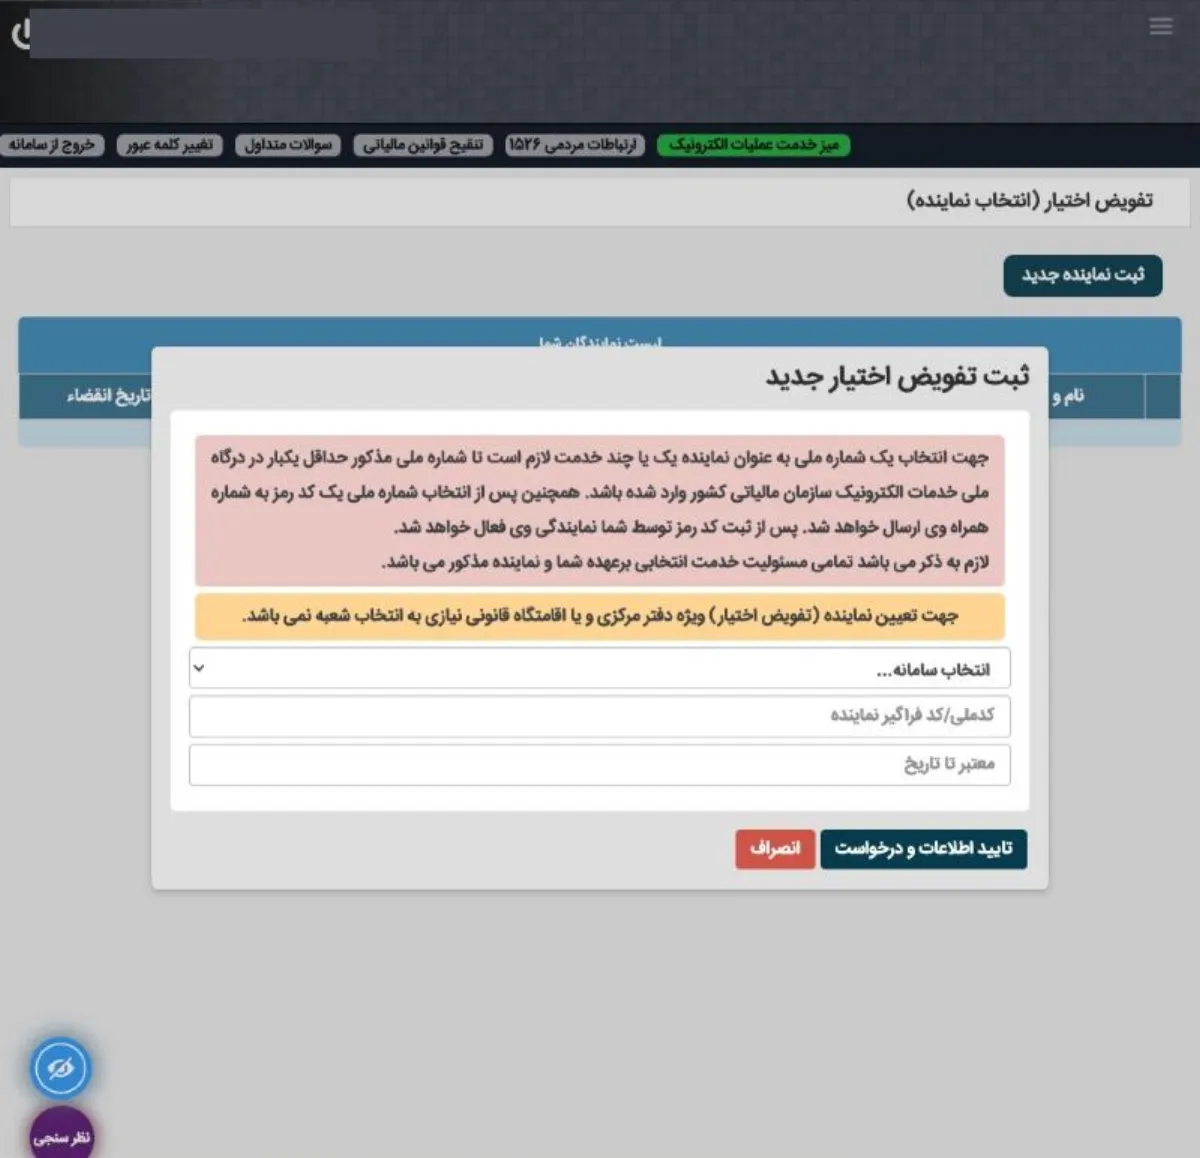
به گفتهی خود درگاه: «ثبتنام الکترونیک» یکی از هفت سامانهای است که در منوی «تفویض اختیار» میشود به نماینده سپرد.
هر نمایندگی برای یک نفر، یک سامانه و یک پرونده است و تاریخ انقضا دارد.
نماینده باید دستکم یکبار وارد درگاه شده باشد.
به گفتهی متن فرم، مسئولیت خدمت با هر دو است.
پس اگر حسابدارتان ثبتنام را ویرایش میکند، رمزتان را به او ندهید.
۷. اشتباهات رایج در ویرایش ثبتنام
| اشتباه | چرا مهم است | چه کنید |
|---|---|---|
| ویرایش در روزهای صدور صورتحساب | طبق اطلاعیهی شمارهی ۱۳، تا تأیید نهایی بارگذاری صورتحساب فروش برای آن کارپوشه ممکن نیست | ویرایش را به روز خلوت بیندازید |
| صورتحساب نوع دوم برای خریداری که مصرفکنندهی نهایی نیست | در این حالت نوع اول الزامی است و نوع دوم برای خریدار اعتبار مالیاتی نمیسازد | شمارهی اقتصادی خریدار را پیش از صدور بگیرید |
| اعلام نکردن تغییر محل یا شغل | مادهی ۱۴: ظرف ده روز؛ جریمهی بند ث مادهی ۲۲ | تغییر را در کارپوشه اعلام کنید |
| یکی گرفتن گزینهی مشمولیت ارزش افزوده با فراخوان | در بخشنامهی ۲۰۰/۹۹/۵۰۶ مشمولیت با فراخوانها سنجیده میشود و انتخاب گزینه شرط ثبتنام است | فراخوان فعالیتتان را ببینید |
۸. توصیههای عملی
- پیش و پس از هر ویرایش، از جزئیات پرونده تصویر بگیرید و تاریخش را نگه دارید.
- بالنج هیچوقت رمز یا کد پیامکی شما را نمیخواهد؛ لینکی را که از جای ناشناس آمده باز نکنید.
۹. چکلیست ویرایش ثبتنام مالیاتی
| کار | وضعیت |
|---|---|
| شماره رهگیری، شماره اقتصادی و کد پستی پرونده را یادداشت کردم | انجام شد / نشد |
| جزئیات پرونده را با واقعیت کسبوکار مقایسه کردم | انجام شد / نشد |
| برای تغییر نشانی، پیش از اقدام از ادارهی امور مالیاتی پرسیدم | انجام شد / نشد |
| ویرایش را در روزی بدون صورتحساب فوری انجام دادم | انجام شد / نشد |
| ویرایش را تا تأیید پیش بردم | انجام شد / نشد |
| تغییر شغل، محل، مالکیت یا اجاره را ظرف ده روز در کارپوشه اعلام کردم | انجام شد / نشد |
| بعد از تأیید نهایی، شناسهی یکتا را دوباره درخواست کردم | انجام شد / نشد |
| مشمولیت ارزش افزوده را با فراخوان فعالیتم سنجیدم | انجام شد / نشد |
۱۰. جمعبندی
ویرایش ثبتنام مالیاتی از جزئیات پرونده و دکمهی «بهروزرسانی و تکمیل ثبتنام» شروع میشود.
طبق اطلاعیهی شمارهی ۱۳، پرونده در این مدت از گام ۴ به گام ۳ میرود و کارپوشه «غیرمجاز موقت» است.
تغییر شغل، محل، مالکیت یا اجاره را ظرف ده روز از طریق کارپوشه اعلام کنید.
کد رهگیری و شمارهی اقتصادی هر پرونده در صفحهی نخست درگاه است.
اگر ثبتنام ناقص جلوی اعتراض را گرفت، اعتراض کتبی با رسید یا پست سفارشی هم پذیرفته است.
برای دیدن همهی تکالیف مالیاتی یک کسبوکار، مقالهی تکالیف مالیاتی افراد حقیقی و حقوقی را مطالعه کنید.
۱۱. سوالات متداول دربارهی ویرایش ثبتنام مالیاتی
کد رهگیری هر پرونده در فهرست «پروندههای مالیاتی» صفحهی نخست درگاه است.
«مشاهده پرونده» جزئیات همان پرونده را باز میکند.
اگر صفحهی چاپ را پیدا نکردید، از ادارهی امور مالیاتیتان بپرسید.
طبق اطلاعیهی شمارهی ۱۳ سازمان، هر تغییر در سامانهی ثبتنام الکترونیکی کارپوشه را «غیرمجاز موقت» میکند و پرونده به گام ۳ میرود.
با تکمیل و تأیید نهایی اطلاعات ویرایششده، پرونده در کارپوشه فعال میشود.
ویرایش را تا تأیید نهایی پیش ببرید.
بعد از تأیید نهایی، از بخش «شناسه یکتا حافظه مالیاتی» سامانهی ثبتنام شناسه را دوباره درخواست کنید.
طبق اطلاعیهی شمارهی ۱۳، با این درخواست «شناسه حافظه مالیاتی غیرفعال قبلی مجدداً فعال خواهد شد».
خیر، اگر خریدار مصرفکنندهی نهایی نیست.
طبق مادهی ۷ آییننامهی مادهی ۹۵، در این حالت صورتحساب نوع اول الزامی است.
نوع دوم و سوم برای خریدار اعتبار مالیاتی نمیسازند.
بله، طبق مراحل فراخوان ارزش افزوده، همهی اشخاص حقوقی با هر میزان فروش مکلف به ثبتنام در ارزش افزودهاند.
این تکلیف از ۱۳۹۵/۰۷/۰۱ است، یا از تاریخ تأسیس برای شخص حقوقیای که بعد از آن تأسیس شده.
مادهی ۱۳ قانون ارزش افزوده هم از مؤدیای که فقط کالا و خدمات معاف عرضه میکند جدا نامی نمیبرد.
در بخشنامهی ۲۰۰/۹۹/۵۰۶، مشمولیت «با توجه به فراخوان های انجام شده» سنجیده میشود.
به حکم مادهی ۴ قانون تسهیل تکالیف مؤدیان، فراخواننشدهها «مجاز به اخذ مالیات برارزش افزوده از خریداران نیستند».
فراخوان فعالیتتان را ببینید و ناهمخوانی را کتبی با ادارهی امور مالیاتیتان مطرح کنید.
بله، طبق مادهی ۱۲ دستورالعمل دادرسی مالیاتی، اعتراض را کتباً با رسید به اداره بدهید یا با پست سفارشی بفرستید.
لایحه چهار چیز لازم دارد: نام مؤدی، شمارهی اقتصادی یا ملی یا کد اتباع، موضوع اعتراض و خواسته از هیئت.
طبق مادهی ۱۴ همان دستورالعمل، بی اینها اعتراض شمرده نمیشود.
ما متن رسمیای پیدا نکردیم که این را صریح بگوید.
طبق مادهی ۱۴ قانون پایانهها، تغییر محل فعالیت را ظرف ده روز از طریق کارپوشه اعلام کنید.
پیش از اقدام از ادارهی امور مالیاتیتان بپرسید.
بعد از تغییر، کد پستی و ادارهی مالیاتی پرونده را در فهرست صفحهی نخست درگاه ببینید.
طبق تبصرهی ۳ مادهی ۱۷۷، صاحبان مشاغل «مکلفند ظرف چهار ماه از تاریخ شروع فعالیت» آن را کتباً به ادارهی امور مالیاتی محل اعلام کنند.
انجام ندادن این تکلیف در مهلت، جریمهای معادل ۱۰٪ مالیات قطعی دارد و تا تاریخ شناسایی، محرومیت از همهی تسهیلات و معافیتها.
این حکم برای صاحبان مشاغلی که از مراجع ذیربط «پروانه یا مجوز فعالیت» گرفتهاند جاری نیست.
پیش از اصلاح تاریخ، کتبی از ادارهی امور مالیاتیتان بپرسید.
بله، در حالتهایی که مادهی ۵ دستورالعمل ۲۰۰/۱۴۰۱/۵۳۲ گفته است.
یکی از آنها «اعلام مودی مبنی بر خاتمه فعالیت اقتصادی» است؛ بقیه در بخش ۳ آمده است.
غیرفعال شدن موقت ثبتنام شماره را باطل نمیکند، ولی استفاده از آن برای فعالیت مرتبط با آن ثبتنام مجاز نیست.
متن رسمی قوانین و بخشنامهها
بخشنامهی ۲۰۰/۹۹/۵۰۶، شرایط و نحوهی ثبتنام در نظام مالیات بر ارزش افزوده
دستورالعمل دادرسی مالیاتی ۵۳۳۸۰پ
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.