حساب تجاری و غیرتجاری دو اصطلاحی است که این روزها در پیامکها و صفحههای درگاه مالیاتی زیاد دیده میشود.
پیامکی آمده که «حساب شما از غیرتجاری به تجاری تغییر یافت» و نمیدانید چرا؟
طبق تجربه، این پیامک به کسانی هم رسیده که میگویند کار تجاری ندارند.
مثلاً کارمندی که حسابش جز سود ناچیز سهام گردشی ندارد.
این موضوع برای صاحب کسبوکار بیاهمیت نیست.
اعلامنکردن حساب بانکیای که گردش مالی کسبوکار از آن انجام میشود، طبق بند پ مادهی ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان جریمه دارد.
جریمه ۱۰ درصد فروشی است که از آن حساب انجام شده، یا ۲۰ میلیون ریال، هرکدام بیشتر.
بهعلاوه، در همان سال مالی از معافیتها، نرخ صفر و مشوقهای قانون مالیاتهای مستقیم محروم میشوید.
۲۰ میلیون ریال رقم پایهی قانون است و طبق تبصرهی ۱ مادهی ۲۲، متناسب با نرخ تورم سالانه بر اساس آخرین اعلام بانک مرکزی، هر سال از سوی سازمان اعلام میشود.
در این مقاله میگوییم این پیامک به کدام صفحهی درگاه برمیگردد و کجا ببینید حسابتان به چه وصل است.
بعد میگوییم حساب را از کجا از پرونده جدا کنید و سازمان با واریزیها چه میکند.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی آنچه دربارهی حساب تجاری و غیرتجاری باید بدانید را نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| پیامک «حساب شما از غیرتجاری به تجاری تغییر یافت» | صفحهی حسابهای بانکی درگاه میگوید حسابی که به پروندهی مالیاتی وصل شود، تجاری شمرده میشود و خودکار به بانکش اعلام میشود | متن خود درگاه |
| کجا ببینید حساب به چه وصل است | صفحهی نخست my.tax.gov.ir، «حسابهای بانکی» و «پذیرندههای بانکی»؛ و «اطلاعات ابزارهای پرداخت» در سامانهی مشاهده و واکنش به اطلاعات | صفحهی خود درگاه |
| جدا کردن حساب از پرونده | از داخل پرونده و «بهروزرسانی ثبتنام»؛ به گفتهی صفحه، برای مدتی که وصل بوده تجاری میماند | متن خود درگاه |
| واریز به حساب تجاریِ وصل به کارتخوان یا درگاه | برای شخص تجاریِ عرضهکنندهی کالا و خدمت، فروش است؛ مبالغی که بهعنوان واسط گرفته و پرداخت میشود، تا اداره ماهیت درآمدیشان را اثبات نکند، بدون ماهیت درآمدی است | بند پ مادهی ۱۰ قانون پایانهها؛ بند ۹ بخشنامهی ۲۰۰/۹۹/۱۶ |
| اعلامنکردن حساب بانکیای که گردش مالی کسبوکار از آن انجام میشود | ۱۰٪ فروشی که از آن حساب انجام شده یا ۲۰ میلیون ریال، هرکدام بیشتر (رقم پایهی قانون؛ هر سال بر اساس آخرین اعلام بانک مرکزی از سوی سازمان اعلام میشود)، بهعلاوهی محرومیت از معافیتها، نرخ صفر و مشوقها در همان سال مالی | بند پ و تبصرهی ۱ مادهی ۲۲ قانون پایانهها |
| کار با کارتخوان دیگران یا واگذاری کارتخوان خود | جریمهی بند ب مادهی ۲۲: ۱۰٪ فروشی که از آن راه انجام شده یا ۲۰ میلیون ریال، هرکدام بیشتر، بهعلاوهی محرومیت از همهی معافیتها، نرخ صفر و مشوقها در همان سال مالی، فارغ از اینکه تخلف همهی سال بوده یا بخشی از آن | بند ۱۱ بخشنامهی ۲۰۰/۱۴۰۳/۳۸ |
| پول فروش در حساب اعلامنشده | اگر درآمدش در اظهارنامهی بهموقع آمده باشد، بند پ اعمال نمیشود؛ محرومیت از معافیتهای سالانه فقط وقتی است که در کل سال تکلیف انجام نشده باشد | بخشنامهی ۲۰۰/۱۴۰۵/۳۲ |
| واریز به حساب بانکی | بهخودیخود درآمد نیست؛ ولی اگر شخص حقیقی هیچ اطلاعاتی دربارهی حسابهایش ندهد، مالیات طبق مادهی ۹۳ مطالبه میشود | بندهای ۱ و ۱۶ بخشنامهی ۲۰۰/۹۹/۱۶ |
| زیر چه رقمی بررسی نمیشود؟ | قانون از «حد نصابهای معین» برای واریز به حساب غیرتجاری میگوید و تعیینشان را به وزارت امور اقتصادی و دارایی سپرده است؛ تا ۷ آبان ۱۴۰۵ متنی که آنها را تعیین کرده باشد پیدا نکردیم | بند ت مادهی ۱۰ قانون پایانهها |
| بزرگترین اشتباه رایج | جدا کردن حساب از پرونده و ادامهی واریز پول فروش به همان حساب | |
آخرین تطبیق با قانون و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. حساب تجاری و غیرتجاری یعنی چه؟
طبق مادهی ۱ قانون پایانهها، هر حساب ارزی یا ریالیِ یک «شخص تجاری» در بانکها و مؤسسههای بند الف مادهی ۱۱، حساب تجاری است و حساب «شخص غیرتجاری» حساب غیرتجاری.
مؤسسههای بند الف مادهی ۱۱ بانکها، صندوقهای قرضالحسنه، تعاونیهای اعتبار و ارائهکنندگان خدمات کیف پولاند.
شخص غیرتجاری، یعنی هر شخص حقیقی دارای شمارهی ملی یا شمارهی اختصاصی اتباع خارجی، اگر در نظام مالیاتی ثبتنام کند، نسبت به فعالیتهایی که مادهی ۱ برای اشخاص تجاری برمیشمارد، از جمله کسب درآمد از مشاغل، شخص تجاری شمرده میشود.
مادهی ۱۰ همین قانون دو حکم پیشفرض دارد.
حسابهای شخص غیرتجاری بهطور پیشفرض غیرتجاری است، مگر آنکه بهعنوان حساب تجاری به سازمان معرفی شود.
همهی حسابهای اشخاص حقوقی تجاری است.
طبق مادهی ۱۰، اشخاص تجاری مکلفاند حسابهایشان را بهعنوان حساب تجاری، و شناسهی کارتخوان و درگاه پرداختی را که برای کارشان به کار میبرند، به سازمان اعلام کنند.
حساب غیرتجاریای که برای کار غیرانتفاعی به کار میرود یا قانون دیگری اعلامش را لازم کرده، مثل حساب وجوهات شرعی یا حساب تنخواهگردانِ یک شخص تجاری، در حکم حساب تجاری است و باید به سازمان اعلام شود؛ ولی حکم بند پ بر آن جاری نیست.
این دو اصطلاح از قانون پایانههای فروشگاهی و سامانه مؤدیان میآید.
قانون مالیات بر سوداگری و سفتهبازی مواد ۳ تا ۱۰ این قانون را اصلاح کرده است.
آن قانون ۱۴۰۴/۰۴/۰۸ تصویب شد و از ۱۴۰۴/۰۶/۱۳ لازمالاجراست.
به حکم مادهی ۳ آن، به هر شخص غیرتجاری یک کارپوشهی غیرتجاری یکتا تخصیص مییابد.
خود درگاه مالیاتی هم معیار سادهای جلوی چشمتان میگذارد.
صفحهی «اطلاعات حسابهای بانکی» در my.tax.gov.ir میگوید حسابی که به پروندهی مالیاتی وصل شود، حساب تجاری شمرده میشود.
همان صفحه میگوید چنین حسابی خودکار به بانکش اعلام میشود.
این متن خود صفحه است؛ آن را عین حکم قانون نخوانید.
تجاری بودن حساب برای کسی که کالا یا خدمت میفروشد معنای روشنی دارد.
طبق بند پ مادهی ۱۰، همهی واریزیها به حساب تجاری، وجوه مرتبط با فعالیت صاحب حساب شمرده میشود.
همان بند جملهی دیگری هم دارد.
وجوه واریزی به حسابهای تجاریِ وصل به درگاه پرداخت یا کارتخوانِ اشخاص تجاریِ عرضهکنندهی کالا و خدمت، فروش محسوب میشود.
این حکم یک قید دارد.
مبالغی که اشخاص بهعنوان واسط میگیرند و میپردازند، در فهرست اقلام بدون ماهیت درآمدی است.
البته تا وقتی که ادارهی امور مالیاتی ماهیت درآمدیشان را اثبات نکند؛ این حکم بند ۹ بخشنامهی ۲۰۰/۹۹/۱۶ است.
سازمان از حسابهای دیگر هم بیخبر نیست.
طبق مادهی ۱۱، بانکها و مؤسسههای بند الف موظفاند ریزتراکنشهای هر حساب، تجاری و غیرتجاری، را ماهانه و حداکثر ده روز پس از پایان ماه به پایگاه جامع جمعآوری و تحلیل داده بفرستند.
بانک مرکزی هم موظف است تا پایان ماه بعد جمع ورودی و خروجی همهی حسابها را با شمارهی اقتصادی یا کد ملی برای سازمان بفرستد.
به حکم مادهی ۱۶۹ مکرر قانون مالیاتهای مستقیم، بانکها جمع گردش و ماندهی سالانهی انواع حسابهای بانکی را به پایگاه سازمان میدهند.
سایر اشخاص حقوقیِ دارندهی این اطلاعات هم همین را میدهند.
همین را در سامانهی «مشاهده و واکنش به اطلاعات» میبینید.
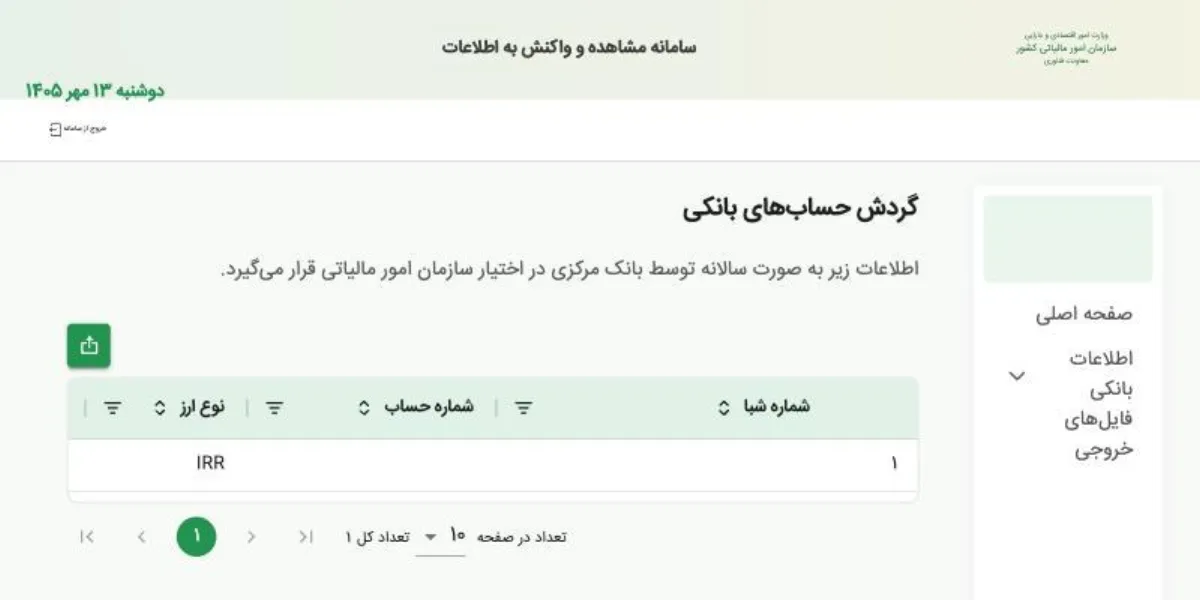
صفحهی «گردش حسابهای بانکی» آن برای هر حساب و هر سال، جمع گردش بدهکار و بستانکار و مانده را نشان میدهد.
به گفتهی خود صفحه، این اطلاعات «به صورت سالانه توسط بانک مرکزی در اختیار سازمان امور مالیاتی قرار میگیرد».
خلاصه این بخش: درگاه، حسابِ وصل به پرونده را تجاری میشمارد.
برای شخص تجاریِ فروشنده، پولی که از کارتخوان یا درگاه به حساب تجاری میآید فروش است.
۲. چرا حساب من تجاری شد؟
با متنی که صفحهی حسابهای بانکی دارد، اولین سؤال این است که حساب به پروندهای وصل شده یا نه.
این را در سه جای درگاه ببینید.
گام اول: صفحهی نخست درگاه
وارد my.tax.gov.ir شوید.
«خلاصه وضعیت مالیاتی شما» در صفحهی نخست سه فهرست به کارتان میآید:
- پروندههای مالیاتی: شماره رهگیری، نوع پرونده و نام کسبوکار.
- حسابهای بانکی: شماره شبا، بانک، شعبه و پروندهی مرتبط.
- پذیرندههای بانکی: نوع الصاق، شرکت پرداخت، کد پذیرنده و شماره پایانه.
اگر شبای حسابتان در فهرست حسابها آمده، ستون «پروندهی مرتبط» میگوید به کدام پرونده وصل است.
شاید پروندهای باشد که سالها پیش باز کردهاید و یادتان نیست.
گام دوم: جزئیات پرونده
از «پروندههای عملکرد و ارزش افزوده»، پرونده را باز کنید.
دو بخش آن به کار میآید.
یکی «حسابهای تجاری متصل به پرونده» است.
دیگری «پذیرندههای بانکی»، با وضعیت الصاق هر کدام به پرونده یا شعبه.
گام سوم: اطلاعات ابزارهای پرداخت
در سامانهی «مشاهده و واکنش به اطلاعات»، بخش «اطلاعات بانکی» صفحهای به نام «اطلاعات ابزارهای پرداخت» دارد.
این صفحه شماره شبا، نام فروشگاه، مبلغ و تعداد تراکنشها، صاحب حساب و شرکت پرداخت را نشان میدهد.
اگر شبای حسابتان اینجا کنار نام فروشگاهی آمده، یعنی این حساب به یک ابزار پرداخت وصل است.
صفحهی حسابهای بانکی درگاه فقط وصل بودن به پرونده را معیار تجاری شدن گفته است.
هشدار: اگر حساب در هیچکدام از این سه جا نیامد و پرونده یا کارتخوانی هم به نامتان نیست، حدس نزنید.
با ادارهی امور مالیاتی محل خود یا پرتال ۱۵۲۶ سازمان تماس بگیرید و علت را بپرسید.
پیامک رسمی سازمان فقط از سرشمارهی MALIAT است.
خلاصه این بخش: صفحهی حسابهای بانکی درگاه حسابِ وصل به پرونده را تجاری میشمارد.
پس اول ببینید حساب به کدام پرونده وصل است؛ جوابش در صفحهی نخست درگاه و جزئیات پرونده است.
۳. میشود حساب را از پرونده جدا کرد؟
صفحهی «اطلاعات حسابهای بانکی» درگاه دربارهی جدا کردن حساب دو چیز میگوید:
- وصل کردن یا حذف حساب از داخل پرونده و «بهروزرسانی ثبتنام» انجام میشود.
- پس از حذف، حساب شخصی اعلام میشود، ولی برای مدتی که وصل بوده، از دید سازمان تجاری میماند.
در ورود شخص حقیقی، دکمهی «بهروزرسانی و تکمیل ثبتنام» در صفحهی جزئیات پرونده است.
این دکمه شما را با همان ورود به سامانهی ثبتنام میبرد.
منوی آن سامانه بخشی به نام «شناسه یکتا پایانه پرداخت، ابزار پرداخت، و حساب بانکی» دارد.
پیش از حذف، این را بسنجید
اگر هنوز از این حساب برای فروش استفاده میکنید، حذفش از پرونده کار را ساده نمیکند.
طبق بند ۴ بخشنامهی ۲۰۰/۱۴۰۳/۳۸، صاحبان مشاغل و اشخاص حقوقی مکلفاند پیش از آنکه گردش مالی کسبوکار را از یک حساب انجام دهند، شمارهاش را از my.tax.gov.ir اعلام کنند؛ حسابی که در کارپوشه درج شده، اعلامشده است.
یک حساب تجاری را نمیشود برای بیش از یک شمارهی اقتصادی معرفی کرد؛ این حکم دربارهی حساب تجاری مشترک جاری نیست.
اعلامنکردن حساب، همان جریمهی بند پ مادهی ۲۲ را دارد که در مقدمه گفتیم.
اجرای این جریمه چند قید دارد:
- طبق بند ۵ بخشنامهی ۲۰۰/۱۴۰۳/۳۸، اعلامنکردن حساب تازهی مرتبط با کار، تا وقتی هیچ گردش مالی نداشته، جریمهی بند پ مادهی ۲۲ ندارد.
- اگر پول فروش به حسابی غیر از حساب اعلامشده رفته، ولی پیش از پایان سال مالی عیناً به حساب اعلامشده منتقل شود، طبق تبصرهی ۲ بند ۶ همان بخشنامه، بند پ مادهی ۲۲ از این بابت اعمال نمیشود.
- طبق بخشنامهی ۲۰۰/۱۴۰۵/۳۲، اگر پول فروش به حساب اعلامنشده رفته ولی درآمدش در اظهارنامهی بهموقع آمده باشد، بند پ اعمال نمیشود.
- طبق همان بخشنامه، محرومیت از معافیتهای سالانه فقط وقتی است که مؤدی در کل سال تکلیف را انجام نداده باشد.
غیرفعال کردن پرونده
بعضیها بهجای حذف حساب، کل پرونده را غیرفعال میکنند.
در ورود شخص حقیقی، دکمهی «درخواست غیرفعالسازی» در جزئیات پرونده است.
به هشدار خود دکمه، با این کار همهی پایانهها و درگاههای پرونده غیرفعال میشوند و حسابها از حالت تجاری درمیآیند.
غیرفعال بودن پرونده در مالیات مقطوع عملکرد ۱۴۰۴ هم اثر داشت.
طبق جزء ۱۹ دستورالعمل ۲۰۰/۱۴۰۵/۶۰، اگر مؤدی اعلام کند پرونده در تمام سال غیرفعال بوده، تسلیم اظهارنامه یا فرم تبصرهی مادهی ۱۰۰ برای او موضوعیت ندارد.
دستورالعمل نمیگوید این اعلام کجا یا چگونه انجام میشود.
خلاصه این بخش: حساب از داخل پرونده و «بهروزرسانی ثبتنام» جدا میشود.
به گفتهی خود صفحه، دورهای که وصل بوده تجاری میماند.
۴. کارتخوان و درگاه پرداختی که به پرونده وصل است
کارتخوانها و درگاههای هر پرونده در درگاه مالیاتی «پذیرندهی بانکی» نام دارند.
دو جا آنها را میبینید:
- جزئیات پرونده: پذیرندهها و وضعیت الصاقشان، و در ورود شخص حقیقی، دکمهی «ویرایش محل استفاده» روی هر کدام.
- ساماندهی پذیرندههای بانکی: در منوی «مدیریت پرداخت و پذیرندهها»؛ برای هر پایانه مجموع گردش هر سال را هم نشان میدهد.
رسید کارتخوان گاهی جای صورتحساب را هم میگیرد.
بخشنامهی ۲۰۰/۱۴۰۵/۱۱ تا پایان ۱۴۰۵ رسید کارتخوان یا درگاه را در حکم صورتحساب الکترونیکی میداند.
شرطش این است که کالا یا خدمت واحد عرضه کنید یا همهی اقلامتان یک نرخ ارزش افزوده داشته باشد.
مسیر دوم و جدا را بخشنامهی ۲۰۰/۱۴۰۵/۵۱ باز کرده است.
فعال اقتصادیای که مشمول فراخوانهای ارزش افزوده نیست، تا پایان ۱۴۰۵ همین حکم را دارد، حتی با اقلامی که نرخهای متفاوت دارند.
پس زیر نصاب بودن بهتنهایی رسید کارتخوان را صورتحساب نمیکند.
معافیت از صورتحساب هم کارتخوان را از دوشتان برنمیدارد.
تبصرهی ۲ مادهی ۲ آییننامهی مادهی ۱۴ مکرر، مؤدی معاف از صدور صورتحساب الکترونیکی را موظف به نصب و استفاده از دستگاه کارتخوان میداند.
گرفتن کارتخوان تازه
طبق تبصرهی ۱ مادهی ۱۱، اتصال کارتخوان و درگاه پرداخت به شبکهی پرداخت فقط با شناسهی یکتا و اتصال به حساب تجاریِ مؤدیِ دارای مجوز فعالیت مجاز است.
بانکها و ارائهدهندگان خدمات پرداخت موظفاند مشخصات بهرهبرداران همهی کارتخوانها و درگاهها را به سازمان اعلام کنند.
طبق تجربه، بانک برای دادن کارتخوان کد رهگیری پروندهی مالیاتی را میخواهد.
شماره رهگیری هر پرونده در فهرست «پروندههای مالیاتی» صفحهی نخست درگاه آمده است.
اگر شخص تجاری هستید و حساب، کارتخوان یا درگاه پرداخت تازهای به کار میبرید، مکلفید اطلاعاتش را بلافاصله از کارپوشهتان در سامانه مؤدیان اعلام کنید.
پس از نصب، در صفحهی نخست درگاه ببینید دستگاه زیر «پذیرندههای بانکی» آمده و به پروندهی درست وصل است.
عوض کردن حساب پشتیبان کارتخوان
برای تغییر حسابی که پول کارتخوان به آن مینشیند، از بانک یا شرکت پشتیبان همان دستگاه بپرسید.
پس از تغییر، فهرست حسابها و پذیرندهها را در درگاه دوباره ببینید.
ببینید حساب تازه در فهرست «حسابهای تجاری متصل به پرونده» آمده است.
۵. سازمان با واریزیهای حسابها چه میکند؟
بند ۱ بخشنامهی ۲۰۰/۹۹/۱۶ روشن است: واریزی بانکی بهخودیِخود درآمد نیست.
ولی بند ۱۶ همان بخشنامه حکم دیگری هم دارد.
اگر شخص حقیقی هیچ اطلاعاتی دربارهی حسابهایش ندهد، گروه رسیدگی مالیات را طبق مادهی ۹۳ مطالبه میکند.
عنوانش در این حالت «اشتغال به مشاغل یا عناوین دیگر» است.
پس ساکت ماندن به نفع شما نیست.
گاهی پولی که به حسابتان آمده مال دیگران است و شما واسطه بودهاید.
برای مالیات بر درآمد، بند ۲۰ همان بخشنامه این حالت را دارد.
فرض کنید مدعی هستید وجوه مال کسانی است که بهعنوان حقالعملکار، کارگزار یا نماینده برایشان فعالیت کردهاید.
اگر صاحبان اصلی کالا را معرفی کنید و مأموران رسیدگی آن را احراز کنند، درآمد مشمول مالیاتتان فقط بر مبنای حقالعمل حساب میشود.
این حق خودکار نیست؛ باید در رسیدگی ثابتش کنید.
سامانهی «رسیدگی به تراکنشهای بانکی»
در منوی «حسابهای بانکی» درگاه، پیوند دوم «رسیدگی به تراکنشهای بانکی» است.
این سامانه برای اشخاص حقیقی است.
به گفتهی خودش، مؤدی اطلاعات بانکیاش را میبیند و منشأ مبالغ واریزشده را اعلام میکند.
برگ تشخیص بر پایهی تراکنشهای سالهای قبل
بعضیها برای سالهای گذشته برگ تشخیصی گرفتهاند که بر تراکنشهای بانکی تکیه دارد.
مادهی ۹۷ قانون مالیاتهای مستقیم دربارهی اشخاص حقیقیای است که باید اظهارنامه بدهند.
اگر چنین کسی اظهارنامه را در مهلت قانونی و مطابق مقررات ندهد، سازمان اظهارنامهی برآوردی تهیه میکند.
بعد مالیات را با برگ تشخیص مطالبه میکند.
برای مهلت و مراحل اعتراض، مقالهی اعتراض به برگ تشخیص را مطالعه کنید.
واریزهای غیرتجاری در مالیات مقطوع ۱۴۰۴
دستورالعمل ۲۰۰/۱۴۰۵/۶۰ مالیات مقطوع عملکرد ۱۴۰۴ است.
اگر مؤدی بخشی از تراکنشهای بانکی یا چکهای انتقالی را غیرتجاری بداند، آن مبلغ کسر میشود.
ولی سازمان رسیدگی میکند و اگر درآمد بودنش ثابت شود، مالیات با جرائم و بدون اختیار بخشودگی مطالبه میشود.
مدرک غیردرآمدی بودن را میتوانید در سامانهی ساتا بارگذاری کنید تا در رسیدگی دیده شود.
برای جزئیات فرم مالیات مقطوع، مقالهی فرم تبصره ماده ۱۰۰ را مطالعه کنید.
زیر چه رقمی واریزیها بررسی نمیشود؟
قانون برای حسابهای غیرتجاری از نصاب حرف زده، ولی عددش را خودش نگفته است.
طبق بند ت مادهی ۱۰، اگر دفعات و جمع واریزیهای بیصورتحساب الکترونیکی متناظر به حسابهای غیرتجاری یک نفر، در بازهی مشخص، از نصابهای معین بیشتر شود، آن واریزیها درآمد مادهی ۹۳ قانون مالیاتهای مستقیم تلقی و مشمول جریمهی مادهی ۲۲ قانون پایانهها میشود.
بازه و نصابها را وزارت امور اقتصادی و دارایی تعیین میکند، و نصاب باید طوری باشد که حداکثر ۰٫۵ درصد اشخاص غیرتجاری با بیشترین جمع مبلغ و دفعات واریزی مشمول شوند.
این حکم مانع رسیدگی به اعتراض شما با اسناد و مدارکِ درآمدی نبودن تراکنشها نیست.
تا ۷ آبان ۱۴۰۵ متنی که این بازه و نصابها را تعیین کرده باشد، در سامانهی مقررات مالیاتی پیدا نکردیم.
عددهایی مثل «فلان تعداد واریز در ماه» که دستبهدست میشود، پشتوانهای در متنهای رسمیای که دیدیم ندارد.
برای هر واریز بزرگ مدرک نگه دارید.
خلاصه این بخش: واریزی بهخودیخود درآمد نیست، ولی سکوت هم جواب نیست.
منشأ واریزیها را با مدرک اعلام کنید.
۶. اشتباهات رایج
حذف حساب از پرونده و ادامهی فروش با همان حساب
حساب از پرونده جدا شده، ولی مشتریها هنوز به همان حساب پول میزنند.
این همان حساب اعلامنشدهای است که جریمه و قیدهایش را در بخش ۳ گفتیم.
راهکار سادهتر: حساب فروش را وصل نگه دارید، یا پیش از حذف، حساب دیگری را جایش اعلام کنید.
فروختن با کارتخوان دیگران
گاهی کسی کارتخوانش را به دیگری میدهد، یا با کارتخوان یک آشنا میفروشد.
طبق بند ۱۱ بخشنامهی ۲۰۰/۱۴۰۳/۳۸، استفاده از کارتخوان دیگران یا واگذاری کارتخوان خود به دیگران، جریمهی بند ب مادهی ۲۲ را دارد.
جریمه ۱۰ درصد فروشی است که از آن راه انجام شده یا ۲۰ میلیون ریال، هرکدام بیشتر.
بهعلاوه، در همان سال مالی از همهی معافیتها، نرخ صفر و مشوقهای قانون مالیاتهای مستقیم محروم میشوید.
این حکم فارغ از این است که تخلف همهی سال بوده یا بخشی از آن.
راهکار: فقط با کارتخوانی بفروشید که به پروندهی خودتان وصل است.
۷. توصیههای عملی
- حساب فروش را از حساب خرج شخصی جدا کنید و فقط حساب فروش را به پرونده وصل نگه دارید.
- برای واریزهای بزرگ به حساب شخصی، مثل قرض، ارث یا فروش وسیلهی شخصی، قرارداد و رسید نگه دارید.
- اگر واسطهی پول دیگران هستید، فهرست صاحبان اصلی وجوه و قراردادها را مرتب نگه دارید.
۸. چکلیست بعد از پیامک «حساب شما تجاری شد»
| کار | وضعیت |
|---|---|
| شبای حساب را در «حسابهای بانکی» صفحهی نخست درگاه پیدا کردم و پروندهی مرتبطش را دیدم | انجام شد / نشد |
| «پذیرندههای بانکی» و «اطلاعات ابزارهای پرداخت» را برای همین شبا نگاه کردم | انجام شد / نشد |
| تصمیم گرفتم حساب وصل بماند یا از «بهروزرسانی ثبتنام» جدا شود | انجام شد / نشد |
| اگر فروش دارم، حساب فروشم به پرونده وصل است | انجام شد / نشد |
| اگر علت را پیدا نکردم، از ادارهی امور مالیاتی یا ۱۵۲۶ پرسیدم | انجام شد / نشد |
۹. جمعبندی
پیامک «حساب شما از غیرتجاری به تجاری تغییر یافت» دربارهی وضع حساب شما در سازمان است.
درگاه حسابِ وصل به پرونده را تجاری میشمارد؛ پس جواب «چرا» را اول در فهرست حسابها و پروندههای همان درگاه بجویید.
برای واریزهای حساب شخصی مدرک نگه دارید؛ واریزی بهخودیخود درآمد نیست، ولی سکوت هم جواب نیست.
برای دیدن همهی تکالیف مالیاتی یک کسبوکار، مقالهی تکالیف مالیاتی افراد حقیقی و حقوقی را مطالعه کنید.
۱۰. سوالات متداول دربارهی حساب تجاری و غیرتجاری
بله، دستکم باید علتش را پیدا کنید.
در صفحهی نخست my.tax.gov.ir ببینید این حساب به کدام پرونده وصل است.
به گفتهی صفحهی حسابهای بانکی درگاه، از داخل پرونده و «بهروزرسانی ثبتنام».
در ورود شخص حقیقی، دکمهی «بهروزرسانی و تکمیل ثبتنام» در جزئیات پرونده است.
خیر، به گفتهی خود صفحهی حسابهای بانکی درگاه.
پس از حذف، حساب شخصی اعلام میشود، ولی برای مدتی که وصل بوده از دید سازمان تجاری میماند.
عددی پیدا نکردهایم.
بند ت مادهی ۱۰ قانون پایانهها از نصاب حرف میزند، ولی تعیینش را به وزارت امور اقتصادی و دارایی سپرده است؛ حکم کامل و قیدهایش در بخش ۵ آمده است.
بند ۱ بخشنامهی ۲۰۰/۹۹/۱۶ واریزی بانکی را بهخودیخود درآمد نمیداند.
بله، ممکن است جریمه داشته باشد.
اعلامنکردن حساب بانکیای که گردش مالی کسبوکار از آن انجام میشود، جریمهی بند پ مادهی ۲۲ قانون پایانهها را دارد.
مبلغ جریمه را در مقدمه و قیدهای اجرایش را در بخش ۳ گفتهایم.
بله.
اگر شخص تجاری هستید و حساب، کارتخوان یا درگاه پرداخت تازهای به کار میبرید، مکلفید اطلاعاتش را بلافاصله از کارپوشهتان در سامانه مؤدیان اعلام کنید؛ این حکم تبصرهی مادهی ۱۰ قانون پایانههاست.
پس از نصب، دستگاه را در فهرست «پذیرندههای بانکی» صفحهی نخست درگاه پیدا کنید.
از صفحهی نخست درگاه my.tax.gov.ir.
فهرست «پروندههای مالیاتی» شماره رهگیری هر پرونده را نشان میدهد.
متن رسمی قوانین و بخشنامهها
قانون پایانههای فروشگاهی و سامانه مؤدیان
بخشنامهی ۲۰۰/۹۹/۱۶، رسیدگی به تراکنشهای بانکی
بخشنامهی ۲۰۰/۱۴۰۵/۳۲، جرائم بندهای ب و پ مادهی ۲۲ قانون پایانهها
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.