فرض کنید برای بارگذاری دفاتر الکترونیکی وارد سامانه شدهاید و فایل را فرستادهاید.
بعد پیامی با این مضمون میبینید: «در تهیهی تراز آزمایشی، سند افتتاحیه تعیین نشده است».
یا پیامکی میرسد که دفاتر ششماههی اول ۱۴۰۴ بارگذاری نشده است.
در حالی که شاید اصلاً دفتر قانونی نداشته باشید.
اینها پرتکرارترین پرسشها دربارهی سامانه دفاتر تجاری است.
جواب اشتباه به این پیامها هزینه دارد.
طبق مادهی ۱۹۳ قانون مالیاتهای مستقیم، ارائهنکردن دفاتر یا ترازنامه ۲۰ درصد مالیات جریمه دارد.
از آن طرف، نگهداری دفاتر قانونی برای همه الزامی نیست.
پس اول باید بدانید این تکلیف اصلاً مال شما هست یا نه.
در این مقاله قدمبهقدم میگوییم چه کسی باید دفاتر را بارگذاری کند و دورههایش چطور است.
مسیر سامانه و قالب فایل را هم مرور میکنیم.
بخش تراز آزمایشی دفاتر الکترونیکی را جدا توضیح میدهیم، چون دو خطای پرتکرار همانجا دیده میشود.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی قواعد و مسیر بارگذاری دفاتر الکترونیکی را به شما نشان میدهد:
| موضوع | نکتهی کلیدی | مبنا |
|---|---|---|
| چه کسی دفتر روزنامه و کل نگه میدارد | اشخاص حقوقی و گروه اول مشاغل | مادهی ۶ آییننامهی اجرایی مادهی ۹۵ |
| گروه دوم و سوم مشاغل | نگهداری دفاتر قانونی الزامی نیست | مادهی ۶ همان آییننامه |
| دستی یا الکترونیکی | هر دو؛ با دفتر دستیِ پلمب و نگهداریشده، مقررات دفاتر الکترونیکی لازم نیست | جزء ۸ قسمت الف-۲ مادهی ۶ همان آییننامه |
| دورهی بارگذاری | سال مالیِ شروع در ۱۴۰۴: ششماهه؛ در ۱۴۰۵: سهماهه؛ از ۱۴۰۶: یکماهه | مادهی ۶ همان آییننامه |
| پلمب | پیش از سال مالی؛ دفاتر الکترونیکی با کد رهگیری سازمان ثبت اسناد | مادهی ۱۱ قانون تجارت و مادهی ۶ آییننامه |
| مالیات مقطوع عملکرد ۱۴۰۴ | صاحبان مشاغل با فروش خالص ۱۴۰۴ تا ۷۲ میلیارد تومان و فرم بارگذاریشده: معاف از دفاتر، اگر اظهارنامه ندهند | دستورالعمل ۲۰۰/۱۴۰۵/۶۰ |
| جریمه | ارائهنکردن دفاتر یا ترازنامه: ۲۰ درصد مالیات | مادهی ۱۹۳ قانون مالیاتهای مستقیم |
| کجا | درگاه ملی خدمات مالیاتی، «سامانه دفاتر تجاری» | my.tax.gov.ir |
| بزرگترین اشتباه رایج | فایل را میفرستید، ولی سند افتتاحیه را در «ترازهای آزمایشی» تعیین نمیکنید | |
آخرین تطبیق با آییننامه و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. دفاتر الکترونیکی چیست؟ چند اصطلاح پیش از شروع
دفتر روزنامه و دفتر کل دو دفتر قانونی حسابداریاند.
آییننامهی اجرایی مادهی ۹۵ قانون مالیاتهای مستقیم اجازه میدهد این دفترها دستی یا الکترونیکی باشند.
از سال مالی ۱۴۰۴، ثبت در سامانه دفاتر تجاری الکترونیکی «به منزله تنظیم دفاتر قانونی» است.
مبنای قانونی این سامانه، بند ج مادهی ۴ قانون برنامهی هفتم پیشرفت است.
بهرهبرداری عمومی از آن از ۲ اردیبهشت ۱۴۰۴ و بهرهبرداری عملیاتی از ۱۸ اردیبهشت ۱۴۰۴ اعلام شده است.
این اصطلاحها را در ادامه زیاد میبینید:
- دفتر روزنامه: همهی رویدادهای مالی به ترتیب تاریخ در آن ثبت میشود. فایلی که به سامانه میدهید، همین دفتر است.
- دفتر کل: همان رویدادها، به تفکیک هر حساب.
- حساب کل، معین و تفصیلی: سه سطح کدگذاری حسابها. فایل سامانه کد و عنوان هر سه را میخواهد.
- پلمب: دفاتر قانونی پیش از سال مالی پلمب میشوند، پیش از آنکه چیزی در آن نوشته شود. پلمب دفاتر الکترونیکی با کد رهگیری سازمان ثبت اسناد است.
- سند افتتاحیه: سندی که ماندهی حسابها را در شروع سال مالی باز میکند.
- سند اختتامیه: سندی که در پایان سال مالی حسابها را میبندد.
- تراز آزمایشی: فهرست حسابها با گردش و ماندهی یک بازه. با آن درستی ثبتها را میسنجید.
- ترازنامه: یکی از صورتهای مالی پایان سال. با تراز آزمایشی یکی نیست.
برای دیدن همهی تکالیف یک شرکت تازهتأسیس، مقالهی نقشه راه تکالیف حقوقی و مالیاتی استارتاپها را مطالعه کنید.
۲. چه کسی باید دفاتر الکترونیکی را بارگذاری کند؟
تکلیف دفتر به نوع مؤدی و گروه شغلی او بستگی دارد.
مادهی ۶ آییننامهی اجرایی مادهی ۹۵ آن را اینطور تقسیم کرده است:
| مؤدی | چه باید نگه دارد | دفتر قانونی |
|---|---|---|
| اشخاص حقوقی (شرکتها و مؤسسات) | دفتر روزنامه و کل | لازم است؛ دستی یا الکترونیکی |
| صاحبان مشاغل گروه اول | دفتر روزنامه و کل | لازم است؛ دستی یا الکترونیکی |
| صاحبان مشاغل گروه دوم | صورت درآمد و هزینهی ماهانه | الزامی نیست |
| صاحبان مشاغل گروه سوم | خلاصهی سالانهی درآمد و هزینه | الزامی نیست |
گروه اول مشاغل چه کسانیاند؟
طبق مادهی ۲ همان آییننامه، دو راه به گروه اول میرسد.
راه اول، نوع فعالیت است.
همهی واردکنندگان و صادرکنندگان، کارخانهها و واحدهای تولیدی و معادن دارای پروانه با هر درآمدی گروه اولاند.
هتلهای سهستاره و بالاتر، بیمارستانها، زایشگاهها، درمانگاهها و کلینیکهای تخصصی هم همینطور.
صرافیها، فروشگاههای زنجیرهای دارای مجوز و مؤسسات حملونقل هم در این فهرستاند.
راه دوم، درآمد است.
اگر درآمد ابرازی شما در اظهارنامهی عملکرد دو سال قبل بیش از ۴۵ میلیارد تومان باشد، گروه اول هستید.
آخرین درآمد قطعیشده هم مبناست، به شرط آنکه برگ قطعی تا پایان دی سال قبل ابلاغ شده باشد.
گروه دوم بیش از ۱۵ و تا ۴۵ میلیارد تومان است و گروه سوم بقیه.
برای کسی که فقط خدمت ارائه میدهد، نصف این نصابها ملاک است.
در دو سال اول فعالیت، گروه را خودتان انتخاب میکنید، مگر اینکه نوع فعالیتتان شما را در گروه اول بگذارد.
دفتر دستی یا دفاتر الکترونیکی؟
دفاتر الکترونیکی برای گروه اول اجبار مطلق نیست.
جزء ۸ قسمت الف-۲ مادهی ۶ آییننامه این را صریح گفته است.
مؤدیای که دفاتر دستی را پلمب و نگهداری کرده، نیازی به رعایت مقررات دفاتر الکترونیکی ندارد.
اگر دفتر دستی دارید، رویدادهای دفتر روزنامه را حداکثر تا پانزدهم ماه بعد به دفتر کل منتقل کنید.
این مهلت هم در همان آییننامه آمده است.
آییننامهی پیشینِ مادهی ۹۵ (مصوب ۱۳۹۴) تغییر روش نگهداری دفاتر را در میانهی سال مجاز نمیدانست.
این منع هم دستی به الکترونیکی را میگرفت و هم برعکس.
آییننامهی تازه (۲۱ آبان ۱۴۰۴) چنین حکمی ندارد.
اگر مالیات مقطوع میدهید
دستورالعمل ۲۰۰/۱۴۰۵/۶۰ مالیات مقطوع عملکرد ۱۴۰۴ صاحبان مشاغل را تعیین کرده است.
این دستورالعمل با سه شرط از دفاتر، اسناد و اظهارنامه معاف میکند:
- فروش خالص ۱۴۰۴ شما حداکثر ۷۲ میلیارد تومان باشد؛
- فرم مالیات مقطوعتان در my.tax.gov.ir بارگذاری شده باشد؛
- اظهارنامه ندهید.
بعضیها فکر میکنند هر کسبوکاری باید دفاترش را در این سامانه بارگذاری کند.
متن مادهی ۶ آییننامهی مادهی ۹۵ چیز دیگری میگوید.
بنابراین عبارت «همهی کسبوکارها باید دفاتر الکترونیکی بفرستند» مبنای مناسبی نیست.
نگهداری دفاتر قانونی برای صاحبان مشاغل گروه دوم و سوم الزامی نیست.
خلاصه این بخش: اگر شرکت دارید یا در گروه اول مشاغل هستید، دفتر روزنامه و کل لازم دارید.
گروه دوم و سوم دفتر قانونی لازم ندارند.
۳. دورههای بارگذاری دفاتر الکترونیکی
هر کس دفاتر الکترونیکی را برگزیند، تابع مهلتهای دورهای مادهی ۶ آییننامهی مادهی ۹۵ است.
طول هر دوره و مهلتش به سالی بستگی دارد که سال مالی شما در آن شروع شده است.
جدول زیر خلاصهی همان ماده است، با اصلاحیههای ۲۳ دی ۱۴۰۴ و ۱۵ فروردین ۱۴۰۵ وزیر اقتصاد:
| سال مالیِ شروعشده در | دوره | مهلت دورههای میانی | مهلت دورهی پایان سال مالی |
|---|---|---|---|
| تا ۳۰ اسفند ۱۴۰۳ | یکساله | ندارد | پایان بهمن ۱۴۰۴، یا چهار ماه پس از پایان مهلت اظهارنامه، هرکدام دیرتر |
| ۱۴۰۴ | ششماهه | ششماههی اول: ۳۱ اردیبهشت ۱۴۰۵، یا چهار ماه پس از پایان همان شش ماه، هرکدام دیرتر | پیش از پایان مهلت تسلیم اظهارنامه |
| ۱۴۰۵ | سهماهه | دو ماه پس از پایان هر دوره | پیش از پایان مهلت تسلیم اظهارنامه |
| از ۱۴۰۶ | یکماهه | پایان دو ماه بعد | پیش از پایان مهلت تسلیم اظهارنامه |
مهلت تسلیم اظهارنامه در این جدول، مهلت اظهارنامهی مواد ۱۰۰ و ۱۱۰ قانون مالیاتهای مستقیم است.
پس شرکتی که سال مالیاش از ۱ فروردین ۱۴۰۵ شروع شده، دفاتر ۱۴۰۵ را در چهار دورهی سهماهه بارگذاری میکند.
بخشنامهی ۲۰۰/۱۴۰۵/۴۰ مهلت سهماههی اول ۱۴۰۵ را تا ۳۱ شهریور ۱۴۰۵ تمدید کرد.
این تمدید فقط برای سال مالیای است که بین ۱ و ۳۱ فروردین ۱۴۰۵ شروع شده است.
همین بخشنامه دربارهی دورههای بعدی چیزی نمیگوید.
خلاصه این بخش: دورهها از ۱۴۰۴ کوتاهتر شدهاند: ششماهه، بعد سهماهه و از ۱۴۰۶ یکماهه.
۴. گامبهگام: بارگذاری دفاتر الکترونیکی در سامانه دفاتر تجاری
- گام اول، کد رهگیری پلمب: دفاتر قانونی پیش از سال مالی پلمب میشوند، پیش از آنکه چیزی در آن نوشته شود. پلمب دفاتر الکترونیکی با کد رهگیری سازمان ثبت اسناد است. این «کد پلمب» را برای هر سال مالی از سامانهی سازمان ثبت میگیرید.
- گام دوم، ورود به سامانه: با کد پیامکی وارد درگاه ملی خدمات مالیاتی (my.tax.gov.ir) شوید. در صفحهی نخست، از دسترسیهای سریع «سامانه دفاتر تجاری» را بزنید. همین پیوند در منوی «اظهارنامهها و منابع مالیاتی» هم با نام «سامانه دفاتر تجاری الکترونیکی» هست.
- گام سوم، ساختن فایل: دفتر روزنامه را بهصورت فایل اکسل یا CSV با نُه ستون آماده کنید. جدول ستونها در ادامه آمده است.
- گام چهارم، بارگذاری: در بخش «بارگذاری فایل»، فایل را بفرستید. برای یک دفتر میتوانید چند فایل بفرستید، به شرط آنکه بازههایشان همپوشانی نداشته باشد.
- گام پنجم، ثبت نهایی: پیش از «ثبت نهایی»، فایل را با تراز نرمافزار حسابداریتان مقایسه کنید. به گفتهی پرسشهای متداول خود سامانه، پس از ثبت نهایی فایل نه حذف میشود و نه جایگزین.
- گام ششم، تراز آزمایشی: در بخش «ترازهای آزمایشی»، کد پلمب و بازه را انتخاب کنید و تراز بگیرید. سند افتتاحیه را هم همینجا تعیین میکنید (بخش ۵).
- گام هفتم، خروجی سال: در بخش «گزارشات»، خروجی یکجای همهی بارگذاریهای موفق یک سال مالی را بگیرید و نگه دارید.
نُه ستون فایل دفاتر الکترونیکی
به گفتهی پرسشهای متداول خود سامانه، فایل همان دفتر روزنامه است و این ستونها را دارد:
| سطح | ستونها |
|---|---|
| حساب کل | کد حساب کل، عنوان حساب کل |
| حساب معین | کد حساب معین، عنوان حساب معین |
| حساب تفصیلی | کد حساب تفصیلی، عنوان حساب تفصیلی |
| گردش | گردش بدهکار، گردش بستانکار |
| زمان | تاریخ |
- هر ردیف یک گردش است. پس در هر ردیف فقط یکی از ستونهای بدهکار و بستانکار مقدار دارد.
- تاریخ همهی ردیفها باید داخل سال مالیِ همان دفتر پلمب باشد.
- یک دفتر را میشود در چند فایل فرستاد. بازهی هر فایل از فردای پایان بازهی فایل قبلی شروع میشود.
اگر اطلاعات را تجمیعی ثبت میکنید، باید نرمافزاری داشته باشید که معاملات و رویدادهای مالی را ثبت کند.
هنگام رسیدگی، دستورالعمل نرمافزار و دسترسی به اطلاعاتش را بدهید.
طبق جزء ۶ قسمت الف-۲ مادهی ۶ آییننامه، ندادن این دو در حکم تسلیمنکردن دفاتر است.
هشدار: به گفتهی پرسشهای متداول سامانه، پس از «ثبت نهایی» فایل نه حذف میشود و نه جایگزین.
پس پیش از آن، جمع گردش بدهکار و بستانکار فایل را با تراز نرمافزار مقایسه کنید.
برای دفاتر پیش از ۱۴۰۴، همان منو پیوند جدایی دارد: «اظهارنامههای پلمپ دفاتر تجاری قبل از ۱۴۰۴».
اگر دفتر دستی دارید، دو حکم آییننامه برای شرکت تازهتأسیس مهم است.
ثبت دفاتر در میانهی سال مالی مجاز است.
شرطش این است که تا روز ثبت هیچ فعالیت مالی و پولی انجام نشده باشد.
تا دو ماه تأخیر در تحریر دفاتر هم مجاز است.
این دو ماه برای شخص حقوقی تازهتأسیس از تاریخ ثبت، و برای دیگران از شروع فعالیت حساب میشود.
خلاصه این بخش: کد پلمب بگیرید و دفتر روزنامه را با نُه ستون بسازید.
پیش از ثبت نهایی، فایل را با تراز خودتان مقایسه کنید.
۵. تراز آزمایشی دفاتر الکترونیکی و سند افتتاحیه
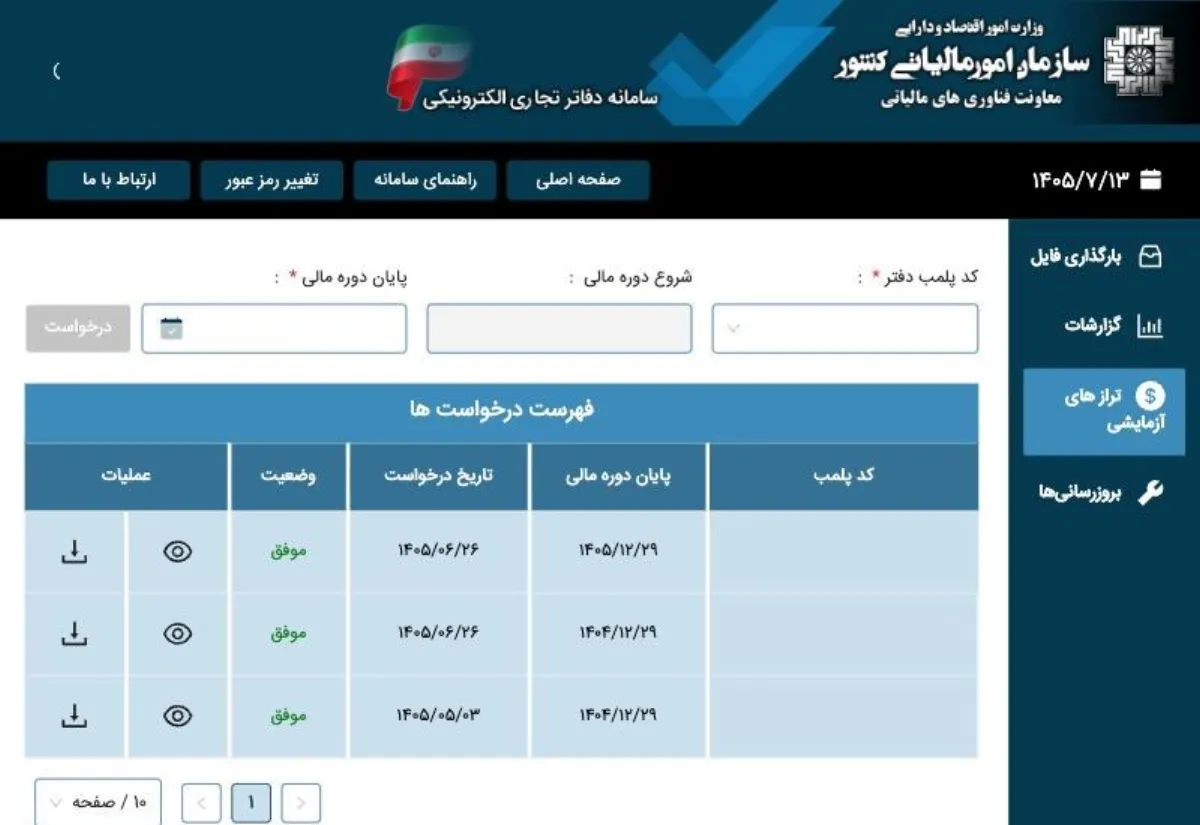
بخش «ترازهای آزمایشی» برای یک کد پلمب و یک بازه، تراز آزمایشی میدهد.
با این تراز میبینید سامانه فایل شما را چطور خوانده است.
اگر ترازی که سامانه نشان میدهد ماندهی اول دوره را ندارد، اول سراغ سند افتتاحیه بروید.
سند افتتاحیه را کجا تعیین کنیم؟
طبق تجربه، روال این است:
- فایل را با سند افتتاحیهاش بارگذاری کنید.
- به «ترازهای آزمایشی» بروید، کد پلمب دفتر را انتخاب کنید و «درخواست» را بزنید.
- در صفحهای که باز میشود، ردیف سند افتتاحیه را علامت بزنید و درخواست را ثبت کنید.
- در پایان سال مالی، سند اختتامیه را هم به همین روش تعیین کنید.
پس از ثبت، دوباره تراز بگیرید و ماندهی اول دوره را با تراز نرمافزار خودتان مقایسه کنید.
خلاصه این بخش: بارگذاری فایل کافی نیست.
سند افتتاحیه، و در پایان سال سند اختتامیه، را در «ترازهای آزمایشی» تعیین کنید.
۶. خطاها و پیامکهای پرتکرار سامانه دفاتر تجاری
«در تهیهی تراز آزمایشی، سند افتتاحیه تعیین نشده است»
این پیام یعنی فایل شما رسیده، ولی سند افتتاحیه علامت نخورده است.
راهش همان روال بخش ۵ است: در «ترازهای آزمایشی» ردیف سند افتتاحیه را تعیین کنید.
«به برخی کدهای حساب کل بیش از یک عنوان دادهاید»
این پیام یعنی عنوان حسابها در فایل شما یکدست نیست.
مثلاً یک کد حساب کل در یک ردیف «بانک» نام دارد و در ردیف دیگر «بانکها».
در نرمافزار حسابداری، برای هر کد کل فقط یک عنوان بگذارید و فایل را دوباره بسازید.
این را در همهی فایلهای یک سال مالی رعایت کنید.
تاریخ ردیفها و بازهی فایل
تاریخ همهی ردیفها باید داخل سال مالیِ دفتر پلمب باشد.
بازهی هر فایل هم باید از فردای پایان فایل قبلی شروع شود.
پیش از بارگذاری، تاریخ ردیفها را با همین دو قاعده بسنجید.
پیامک «اطلاعات دفاتر تجاری ششماههی اول ۱۴۰۴ بارگذاری نشده است»
این پیامک از سامانهی دفاتر الکترونیکی است.
پیش از هر کاری، گروه خود را از بخش ۲ پیدا کنید.
نگهداری دفاتر قانونی برای گروه دوم و سوم الزامی نیست.
اگر شرکت دارید یا گروه اول هستید، بخش «بارگذاری فایل» را باز کنید.
ببینید فایل ششماههی اول ۱۴۰۴ آنجا ثبت شده است یا نه.
دفتر دستی پلمب کردهاید؟ به حکم جزء ۸ قسمت الف-۲ مادهی ۶، مقررات دفاتر الکترونیکی برای شما نیست.
سامانه باز نمیشود یا فایل بالا نمیرود
طبق تجربه، روزهای آخر هر مهلت سامانهی دفاتر کند میشود یا خطای بارگذاری میدهد.
یکی از پیامهای خطای خود سامانه میگوید مرورگر را عوض کنید و دوباره امتحان کنید.
خطا ادامه داشت؟ با ۱۵۲۶، مرکز تماس سازمان امور مالیاتی، تماس بگیرید.
بهترین راه این است که فایل هر دوره را چند روز زودتر بفرستید.
فایل ثبتنهاییشده را میشود اصلاح کرد؟
پرسشهای متداول خود سامانه میگوید پس از «ثبت نهایی» فایل نه حذف میشود و نه جایگزین.
طبق تجربه، برای فایلهای بارگذاریشده گزینهی «ویرایش» هم دیده شده است.
اگر از آن استفاده میکنید، فایل اصلاحی را دقیقاً برای همان بازهی فایل قبلی بسازید.
از فایل قبلی و فایل تازه هر دو نسخه نگه دارید.
خلاصه این بخش: خطاهای این بخش به سند افتتاحیه، عنوان حسابها یا تاریخ ردیفها برمیگردد.
پیامک دفاتر را هم اول با گروه خودتان بسنجید.
۷. اگر دفاتر را بارگذاری نکنید یا دیر شود چه میشود؟
- طبق مادهی ۱۹۳ قانون مالیاتهای مستقیم، ارائهنکردن دفاتر یا ترازنامه ۲۰ درصد مالیات جریمه دارد.
- بخشنامهی ۲۰۰/۱۴۰۵/۲ میگوید پلمب پس از شروع سال بهتنهایی معافیتها را از بین نمیبرد. شرطش این است که اظهارنامه و دفاتر در موعد ارائه شوند.
- با ندادن بهموقع اظهارنامه، ترازنامه یا حساب سود و زیان، شرکت دانشبنیان معافیت همان سال را از دست میدهد. مبنای آن مادهی ۶ شیوهنامهی تخصیص حمایتهای مالیاتی دانشبنیان و مادهی ۸ دستورالعمل ۲۴/۱۷۳۲۹۵ است.
بارگذاری ناقص حکم جدایی دارد.
طبق جزء ۴ قسمت الف-۲ مادهی ۶ آییننامه، بارگذارینکردن بخشی از اطلاعات یک سال مالی در حکم ارائهنکردن دفاتر نیست.
پس بارگذارینکردن بخشی از اطلاعات، مثلاً فصل بهار، بهتنهایی جریمهی ۲۰ درصدی ارائهنکردن دفاتر ندارد.
بخشنامهی ۲۰۰/۱۴۰۵/۲ هم میگوید ارائهی بخشی از اسناد یا مدارک، از نظر تبصرهی ۱ مادهی ۱۴۶ مکرر، مانع نرخ صفر و معافیتها نمیشود.
با این حال، هر دوره را در مهلت خودش بارگذاری کنید.
برای دفاتر دستی، ارائهی دفتر سفید، نانویس یا پلمبنشده در حکم ارائهنکردن دفاتر است.
آییننامهی مصوب ۱۳۹۴ ثبتنکردن یک یا چند فعالیت مالی را، در صورت احراز، از موجبات رد دفاتر میدانست.
آییننامهی تازه (۲۱ آبان ۱۴۰۴) این حکم را ندارد.
نکته حقوقی: نگهداری دفاتر قانونی برای صاحبان مشاغل گروه دوم و سوم الزامی نیست. پیش از نگرانی دربارهی جریمه، گروه خود را بررسی کنید.
خلاصه این بخش: ارائهنکردن دفاتر ۲۰ درصد مالیات جریمه دارد.
بارگذارینکردن بخشی از اطلاعات یک سال، بهتنهایی ارائهنکردن دفاتر نیست.
۸. اشتباهات رایج در بارگذاری دفاتر الکترونیکی
بر اساس تجربه، این اشتباهات بیشتر از همه دیده میشود:
| اشتباه | علت | راهکار |
|---|---|---|
| فایل را میفرستد ولی سند افتتاحیه را تعیین نمیکند | بارگذاری را پایان کار میداند | در «ترازهای آزمایشی» سند افتتاحیه را علامت بزنید |
| یک کد حساب کل با دو عنوان | نامگذاری متفاوت در ماهها یا فایلهای مختلف | برای هر کد کل یک عنوان بگذارید |
| بازهی فایلها روی هم میافتد | بخشی از یک دوره دو بار فرستاده میشود | هر فایل را از فردای پایان فایل قبلی شروع کنید |
| ثبت نهایی بدون مقایسه با تراز نرمافزار | عجله در روزهای آخر | پیش از ثبت نهایی جمع گردشها را مقایسه کنید |
| پیامک دفاتر را بیآنکه گروه خود را بداند جدی میگیرد یا نادیده میگیرد | گروه شغلیاش را بررسی نکرده | اول گروه خود را از بخش ۲ پیدا کنید |
| ترازنامه را با تراز آزمایشی یکی میگیرد | شباهت نامها | تراز آزمایشی را در سامانهی دفاتر بگیرید؛ ترازنامه صورت مالی پایان سال است |
۹. توصیههای عملی پیش از بارگذاری
- پیش از شروع سال مالی، کد رهگیری پلمب همان سال را بگیرید.
- فایل هر دوره را چند روز پیش از پایان مهلت بفرستید.
- در پایان سال، خروجی «گزارشات» را بگیرید و کنار اسناد سال نگه دارید.
- هر پیامکی که میرسد، اول با گروه شغلی و نوع دفترتان بسنجید، بعد اقدام کنید.
۱۰. چکلیست بارگذاری دفاتر الکترونیکی
| کار | کجا | وضعیت |
|---|---|---|
| گروه شغلی یا نوع مؤدی خودم را میدانم | نوع فعالیت یا اظهارنامهی دو سال قبل (بخش ۲) | انجام شد / نشد |
| کد رهگیری پلمب سال مالی را دارم | سامانهی سازمان ثبت | انجام شد / نشد |
| فایل دفتر روزنامه را با نُه ستون ساختهام | نرمافزار حسابداری | انجام شد / نشد |
| تاریخ همهی ردیفها داخل سال مالی و بازهی فایل است | فایل | انجام شد / نشد |
| هر کد حساب کل فقط یک عنوان دارد | فایل | انجام شد / نشد |
| فایل را بارگذاری و ثبت نهایی کردهام | «بارگذاری فایل» | انجام شد / نشد |
| سند افتتاحیه را تعیین کردهام | «ترازهای آزمایشی» | انجام شد / نشد |
| تراز سامانه را با تراز نرمافزار مقایسه کردهام | «ترازهای آزمایشی» | انجام شد / نشد |
| در پایان سال، سند اختتامیه را تعیین کردهام | «ترازهای آزمایشی» | انجام شد / نشد |
| خروجی کل سال را نگه داشتهام | «گزارشات» | انجام شد / نشد |
۱۱. جمعبندی
بارگذاری دفاتر الکترونیکی با یک سؤال شروع میشود: آیا اصلاً مکلف به دفتر قانونی هستید؟
اگر هستید، دورهی خودتان را بشناسید و فایل را با نُه ستون بسازید.
بعد از بارگذاری، کار در «ترازهای آزمایشی» تمام میشود.
مهمترین نکتهها:
- اشخاص حقوقی و گروه اول مشاغل دفتر روزنامه و کل نگه میدارند؛ گروه دوم و سوم دفتر قانونی لازم ندارند.
- دفتر دستیِ پلمب و نگهداریشده هم کافی است.
- دورهها برای سال مالیِ شروع در ۱۴۰۴ ششماهه، در ۱۴۰۵ سهماهه و از ۱۴۰۶ یکماهه است.
- سند افتتاحیه را در «ترازهای آزمایشی» تعیین کنید.
- ارائهنکردن دفاتر ۲۰ درصد مالیات جریمه دارد.
برای دیدن بقیهی تکالیف شرکتها، مقالهی تکالیف مالیاتی افراد حقیقی و حقوقی را مطالعه کنید.
۱۲. سوالات متداول دربارهی دفاتر الکترونیکی
خیر.
مادهی ۶ آییننامهی اجرایی مادهی ۹۵ نگهداری دفاتر قانونی را برای گروه دوم و سوم الزامی نمیداند.
بله.
به حکم مادهی ۶ آییننامهی مادهی ۹۵، اشخاص حقوقی دفتر روزنامه و کل نگه میدارند، دستی یا الکترونیکی.
خیر.
مرجعش جزء ۸ قسمت الف-۲ مادهی ۶ آییننامهی مادهی ۹۵ است.
کسی که دفاتر دستی را پلمب و نگهداری کرده، نیازی به رعایت مقررات دفاتر الکترونیکی ندارد.
خیر، به شرط آنکه اظهارنامه ندهید.
دستورالعمل ۲۰۰/۱۴۰۵/۶۰ این معافیت را برای فروش خالص ۱۴۰۴ تا ۷۲ میلیارد تومان گذاشته است.
فرم مالیات مقطوع شما هم باید بارگذاری شده باشد.
بله.
مادهی ۶ آییننامهی مادهی ۹۵ برای سال مالیای که در ۱۴۰۵ شروع شده، دورهی سهماهه گذاشته است.
برای سال مالیِ شروع در ۱۴۰۵، مهلت هر دورهی سهماهه دو ماه پس از پایان آن است.
مبنایش جدول مادهی ۶ آییننامهی مادهی ۹۵ است.
دورهی پایان سال مالی از این قاعده بیرون است.
تمدید بخشنامهی ۲۰۰/۱۴۰۵/۴۰ فقط سهماههی اول را، برای سال مالیای که بین ۱ و ۳۱ فروردین ۱۴۰۵ شروع شده، گرفت.
خیر، نه فقط به این دلیل.
بخشنامهی ۲۰۰/۱۴۰۵/۲ پلمب پس از شروع سال را بهتنهایی مانع معافیت نمیداند.
شرطش این است که اظهارنامه و دفاتر در موعد ارائه شوند.
بله.
طبق مادهی ۱۹۳ قانون مالیاتهای مستقیم، ارائهنکردن دفاتر یا ترازنامه ۲۰ درصد مالیات جریمه دارد.
بله.
مادهی ۶ آییننامهی مادهی ۹۵ پلمب دفاتر الکترونیکی را با کد رهگیری سازمان ثبت اسناد میداند.
در بخش «ترازهای آزمایشی» سامانهی دفاتر.
کد پلمب را انتخاب کنید، «درخواست» را بزنید و ردیف سند افتتاحیه را علامت بزنید (بخش ۵).
هر دو.
به گفتهی پرسشهای متداول خود سامانه، فایل دفتر روزنامه اکسل یا CSV با نُه ستون است.
بله، به شرط آنکه بازهی فایلها همپوشانی نداشته باشد.
بازهی هر فایل از فردای پایان فایل قبلی شروع میشود.
خیر.
سامانه تراز آزمایشی میدهد، ولی ترازنامه یکی از صورتهای مالی پایان سال است.
مادهی ۱۹۳ هم دفاتر و ترازنامه را جدا نام برده است.
بله، تمام یا قسمتی از آن ممکن است بخشوده شود.
مادهی ۱۹۱ قانون مالیاتهای مستقیم بخشودن جرایم این قانون را بنا به درخواست مؤدی ممکن کرده است.
مبنای آن یکی از این دو است:
دلیلی که نشان دهد انجامنشدن تکلیف از اختیار شما خارج بوده، یا سوابق مالیاتی و خوشحسابی شما.
تصمیم با تشخیص و موافقت سازمان امور مالیاتی است.
متن رسمی آییننامه، قانون و بخشنامهها
آییننامهی اجرایی مادهی ۹۵ قانون مالیاتهای مستقیم (۲۱ آبان ۱۴۰۴)
بخشنامهی ۲۰۰/۱۷۳۳/ص، آغاز بهرهبرداری سامانهی دفاتر تجاری الکترونیکی
بخشنامهی ۲۰۰/۱۴۰۵/۲، پلمب پس از شروع سال و معافیتها
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.