اظهارنامه اجاره املاک همان فرمی است که در درگاه ملی مالیات با نام «اجاره مستغلات» میبینید.
در گروههای مالیاتی به آن «اظهارنامه مستغلات» یا «اظهارنامه اجاره» هم میگویند.
پیوندش در درگاه زیر منوی «اظهارنامهها و منابع مالیاتی» است.
مادهی ۵۲ قانون مالیاتهای مستقیم درآمد شخص حقیقی یا حقوقی از واگذاری حقوق خود نسبت به املاک واقع در ایران را مشمول مالیات بر درآمد املاک میداند.
این مالیات پس از کسر معافیتها حساب میشود.
مادهی ۸۰ مؤدیان این فصل را مکلف کرده اظهارنامه را برای اجاره تا آخر تیر ماه سال بعد بدهند و مالیات را بپردازند.
جای تسلیم، ادارهی امور مالیاتی محل وقوع ملک است.
کوتاهی در این اظهارنامه هزینه دارد.
مادهی ۱۹۲ قانون مالیاتهای مستقیم جریمهی غیرقابل بخشودگی دارد.
این جریمه برای کسی است که مکلف به تسلیم اظهارنامه است و آن را در موعد نمیدهد.
نرخ آن ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل، و ۱۰ درصد برای سایر مؤدیان است.
دیرکرد پرداخت مالیات بر درآمد هم ماهی ۲٫۵ درصد جریمه دارد (مادهی ۱۹۰).
تبصرهی ۱ مادهی ۱۴۶ مکرر هم ارائهی اظهارنامه را شرط برخورداری از «هرگونه معافیت» این قانون و قوانین دیگر میداند.
شرط این است که اظهارنامه «در موعد مقرر به ترتیبی که سازمان امور مالیاتی کشور اعلام مینماید» داده شود.
همان تبصره چند مورد، از جمله مشمولان مادههای ۱۴۴ و ۱۴۵، را از این حکم بیرون گذاشته است.
در این مقاله قدمبهقدم میگوییم این اظهارنامه کجای درگاه است و معافیت مادهی ۵۷ چقدر است.
بعد میگوییم پیامک یادآوری اظهارنامهی اجاره چه میگوید و با برگ تشخیص اجاره چه کنید.
یک بخش هم برای صاحب کسبوکاری داریم که مغازه یا دفتر اجاره کرده است.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی آنچه دربارهی اظهارنامه اجاره املاک باید بدانید را نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| کجای درگاه | «اظهارنامهها و منابع مالیاتی»، پیوند «اجاره مستغلات» | صفحهی خود درگاه |
| مهلت قانونی | آخر تیر ماه سال بعد، تسلیم اظهارنامه و پرداخت مالیات | مادهی ۸۰ |
| مهلت عملکرد ۱۴۰۴ | تمدید تا پایان شهریور ۱۴۰۵، برای اظهارنامهی اجاره، اظهارنامهی مادهی ۵۷ و پرداخت مالیات | بخشنامهی ۲۰۰/۱۴۰۵/۳۹ |
| سقف معافیت مادهی ۵۷ | قانون بودجهی ۱۴۰۴: ۲٬۰۰۰ میلیون ریال؛ قانون بودجهی ۱۴۰۵: ۲٬۸۰۰ میلیون ریال؛ با معافیت حقوق برابر نیست | قانون بودجهی هر سال |
| شرط مادهی ۵۷ | شخص حقیقیای که هیچگونه درآمدی ندارد، با اظهارنامهی مخصوص | مادهی ۵۷ |
| معافیت متراژی مسکونی | درآمد هر شخص از اجارهی واحدهای مسکونی، در تهران تا مجموع ۱۵۰ و در سایر نقاط تا مجموع ۲۰۰ متر مربع زیربنای مفید | تبصرهی ۱۱ مادهی ۵۳ |
| قرارداد مسکونی خارج از سامانه | اگر ظرف یک ماه در سامانه ثبت نشود، موجر مشمول تخفیفها و معافیتهای تبصرهی ۱۱ نمیشود؛ برای قراردادهایی که پس از لازمالاجرا شدن قانون ساماندهی بسته یا تمدید شدهاند | تبصرهی ۹ مادهی ۱۶۹ مکرر؛ بخشنامهی ۲۱۰/۵۵۴۰۲/د |
| درآمد مشمول | کل مالالاجاره، نقدی و غیرنقدی، پس از کسر ۲۵ درصد | مادهی ۵۳ |
| نرخ اشخاص حقیقی، سال مالی شروعشده از ۱۴۰۵/۰۱/۰۱ | درآمد مشمول سالانه تا ۴٬۰۰۰ میلیون ریال ۱۵ درصد، تا ۸٬۰۰۰ میلیون ریال ۲۰ درصد، مازاد ۲۵ درصد | مادهی ۱۳۱ و تصویبنامهی مادهی ۱۷۵ |
| درآمد اجارهی اموال غیرمنقول | صورتحساب الکترونیکی لازم نیست | اطلاعیهی شمارهی ۲۰ سازمان، ۱۷ بهمن ۱۴۰۲ |
| بزرگترین اشتباه رایج | یکی گرفتن سقف معافیت مادهی ۵۷ با معافیت حقوق، و پرداخت برگ تشخیص پیش از بررسی آن | |
آخرین تطبیق با قانون و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. اظهارنامه اجاره املاک چیست و کجای درگاه است؟
در درگاه ملی خدمات الکترونیک مالیاتی (my.tax.gov.ir)، منوی «اظهارنامهها و منابع مالیاتی» نُه پیوند دارد.
یکی از آنها «اجاره مستغلات» است.
این پیوند به سامانهای با نام «ارسال اظهارنامه الکترونیکی اشخاص حقوقی» میرود.
۲. چه کسی باید اظهارنامه اجاره بدهد؟
مادهی ۸۰ تکلیف تسلیم اظهارنامه را بر «مؤدیان موضوع این فصل» گذاشته است، و درآمد اجارهی ملک (مادهی ۵۳) در همین فصل است.
دربارهی اینکه موجرِ معاف از تبصرهی ۱۱ هم باید اظهارنامه بدهد، قانون جز شرط تبصرهی ۱ مادهی ۱۴۶ مکرر (مقدمه) حکمی ندارد که ما پیدا کرده باشیم؛ از ادارهی امور مالیاتیتان بپرسید.
برای معافیت مادهی ۵۷ هم اظهارنامهی مخصوص لازم است (بخش ۴).
اجارهی خانهی مسکونی بین دو شخص حقیقی
معافیت متراژی و تخفیفهای اجارهی مسکونی در بخش ۵ آمده است.
طبق تبصرهی ۱ مادهی ۵۳، محل سکونت پدر، مادر، همسر، فرزند، اجداد و افراد تحت تکفل مالک اجاری شمرده نمیشود.
استثنا وقتی است که با سند و مدرک ثابت شود اجاره پرداخت میشود.
اگر چند واحد محل سکونت مالک یا این افراد است، یک واحد برای سکونت مالک و یک واحد برای هر یک از این افراد، به انتخاب مالک، از این مالیات بیرون است.
قرارداد اجاره و کد رهگیریاش را هنگام پر کردن فرم کنار دستتان داشته باشید.
موجر شرکت است
مهلت قانونی اظهارنامهی عملکرد اشخاص حقوقی، طبق مادهی ۱۱۰، تا چهار ماه پس از پایان سال مالی است.
طبق تبصرهی همین ماده، اشخاص حقوقی برای درآمدهایی که قانون برای تشخیصشان راه دیگری گذاشته، مکلف به تسلیم اظهارنامهی جداگانهی فصل مربوط نیستند.
اینکه درآمد اجاره از همین درآمدهاست، در متن مادهی ۱۱۰ تصریح نشده است؛ اگر شرکت شما ملکی اجاره داده، تکلیف اظهارنامهاش را از ادارهی امور مالیاتی بپرسید.
برای همهی تکالیف مالیاتی یک سال، مقالهی تکالیف مالیاتی افراد حقیقی و حقوقی چیه؟ را مطالعه کنید.
موجر خارج از کشور است یا خودش نمیتواند
در «تفویض اختیار» درگاه میتوانید اظهارنامهی اجاره را به نماینده بسپارید.
فهرست سامانههای تفویض، «اظهارنامه اجاره مستغلات» را دارد.
متن فرم میگوید نماینده باید دستکم یکبار وارد درگاه شده باشد و مسئولیت خدمت با هر دو است.
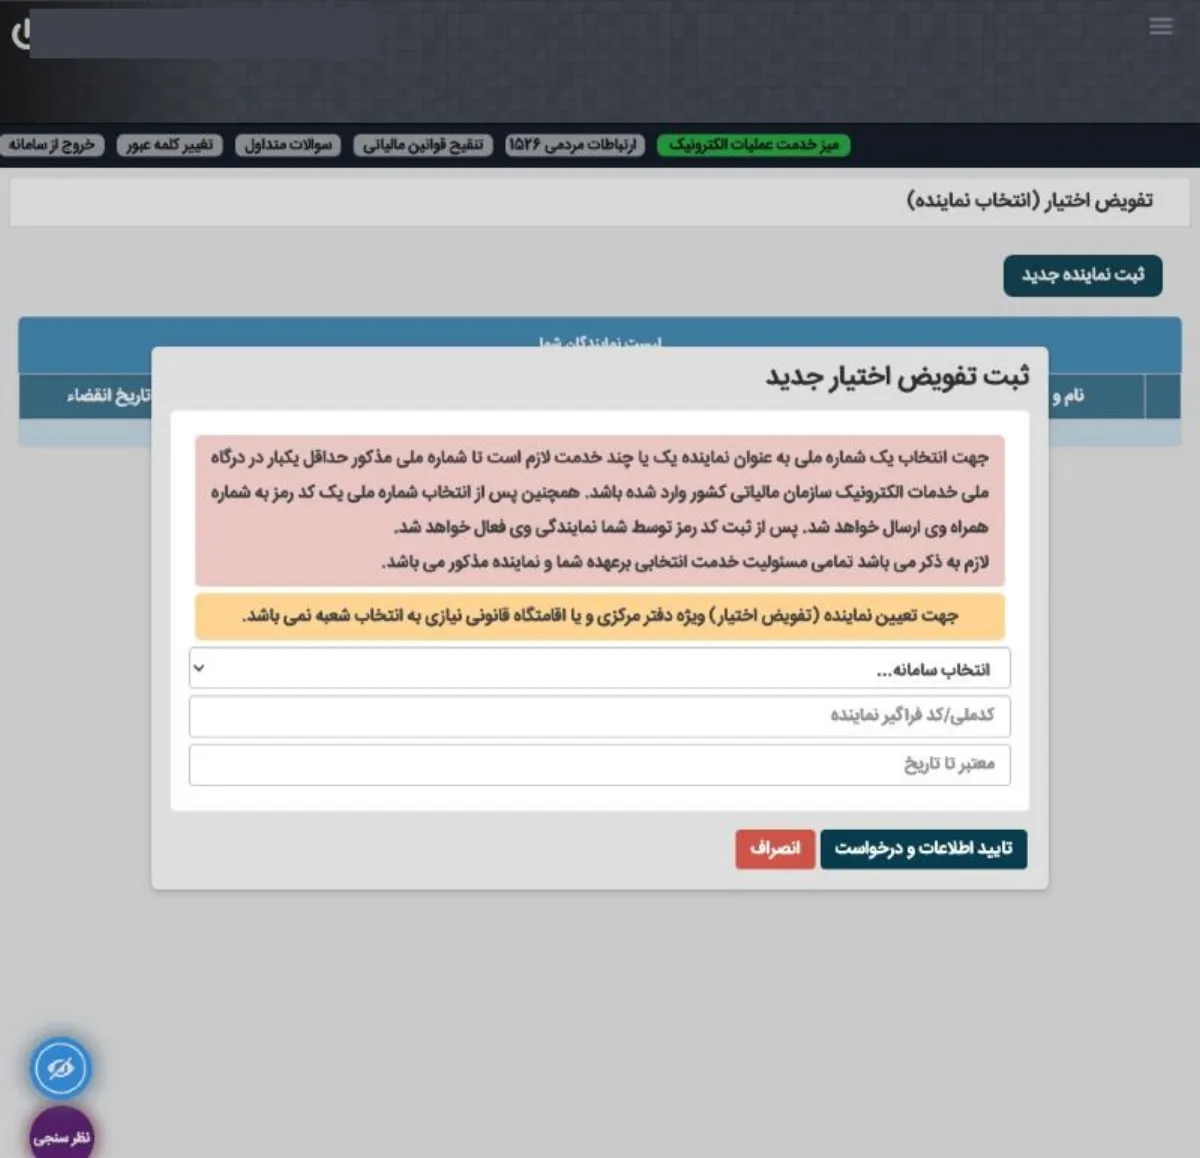
خلاصه این بخش: اگر خودتان نمیتوانید، اظهارنامه را با تفویض اختیار به نماینده بسپارید، نه با دادن رمز.
۳. مهلت اظهارنامه اجاره
مهلت قانونی اظهارنامهی اجاره، طبق مادهی ۸۰، آخر تیر ماه سال بعد است؛ پس اظهارنامهی اجارهی ۱۴۰۵ را تا پایان تیر ۱۴۰۶ میدهید.
برای عملکرد ۱۴۰۴، بخشنامهی ۲۰۰/۱۴۰۵/۳۹ مهلت تسلیم اظهارنامهی اجاره و اظهارنامهی مادهی ۵۷ و پرداخت مالیات را تا پایان شهریور ۱۴۰۵ تمدید کرد.
دیوان عدالت اداری در دادنامهی ۱۸ بهمن ۱۳۹۹ گفته است مهلت مادهی ۸۰ شامل اظهارنامهی مادهی ۵۷ هم میشود.
پس اظهارنامهی مادهی ۵۷ هم تا آخر تیر سال بعد است.
هشدار: طبق تجربه، در روزهای آخر مهلت سامانهی اظهارنامهی اجاره کند میشود.
گاهی صفحه سفید میماند یا اظهارنامهی تازه ساخته نمیشود.
اظهارنامه را چند روز زودتر بفرستید؛ اگر صفحه باز نشد، با مرورگر دیگری دوباره امتحان کنید.
خلاصه این بخش: اظهارنامه را چند روز پیش از پایان مهلت بفرستید.
۴. معافیت ماده ۵۷ چیست و چقدر است؟
معافیت مادهی ۵۷ برای شخص حقیقیای است که هیچگونه درآمدی ندارد.
تا سقف معافیت، از درآمد مشمول مالیات سالانهی اجاره کم میشود و مازاد مالیات دارد.
حقوق بازنشستگی و وظیفه، جوایز و سود سپردهی بانکی در این ماده درآمد شمرده نمیشود.
این معافیت شامل فرزند صغیری که تحت ولایت پدر است نمیشود (تبصرهی ۱).
اگر درآمدهای مشمول مالیات ماهانهی دیگرتان کمتر از سقف باشد، آن مقدار از درآمد اجاره که با آنها به سقف میرسد معاف است (تبصرهی ۲).
بخشنامهی ۱۳۵۳۰ میگوید «درآمد» در مادهی ۵۷ هر نوع درآمد است، مشمول مالیات یا نه.
پس مالکی که از کشاورزی یا از اجارهی ملکِ معاف تبصرهی ۱۱ هم درآمد دارد، از مادهی ۵۷ استفاده نمیکند.
استثنا وقتی است که درآمدهایش کمتر از حد معافیت مادهی ۸۴ باشد.
در آن صورت، تبصرهی ۲ مادهی ۵۷ دربارهاش اجرا میشود.
قانون بودجهی هر سال برای معافیت مادهی ۵۷ رقم جداگانهای میگذارد.
این رقم با معافیت حقوق مادهی ۸۴ برابر نیست و کمتر از آن است:
| قانون بودجه | معافیت مادهی ۵۷ (میلیون ریال) | معافیت مادهی ۸۴ (میلیون ریال) | مستند رقم مادهی ۵۷ |
|---|---|---|---|
| ۱۴۰۲ | ۴۷۵ | ۱٬۲۰۰ | بند ز تبصرهی ۱۲ بودجهی ۱۴۰۲ |
| ۱۴۰۳ | ۷۵۰ | ۱٬۴۴۰ | بند ح تبصرهی ۶ بودجهی ۱۴۰۳ |
| ۱۴۰۴ | ۲٬۰۰۰ | ۲٬۸۸۰ | بند ث تبصرهی ۱ بودجهی ۱۴۰۴ |
| ۱۴۰۵ | ۲٬۸۰۰ | ۴٬۸۰۰ | ردیف ۱-۵-۲ جدول بودجهی ۱۴۰۵ |
بنابراین عبارت «سقف مادهی ۵۷ همان معافیت حقوق است» مبنای مناسبی نیست.
رقم هر سال را قانون بودجهی همان سال تعیین کرده است.
۲٬۰۰۰ میلیون ریال یعنی ۲۰۰ میلیون تومان، نه ۲ میلیون ریال.
کسی که میخواهد از معافیت مادهی ۵۷ استفاده کند، طبق همان ماده باید اظهارنامهی مخصوص بدهد و اعلام کند هیچ درآمد دیگری ندارد.
اگر ثابت شود اظهارنامهی مادهی ۵۷ خلاف واقع است، مالیات متعلق به اضافهی یک برابر آن بهعنوان جریمه وصول میشود.
طبق بخشنامهی ۱۳۰/۱۶۹۸ دادستانی انتظامی مالیاتی، اصل بر درستی اظهارنامهی مادهی ۵۷ است.
اداره باید بر همان مبنا حساب کند و نباید معافیت را به استعلام از ادارهی محل سکونت شما موکول کند.
در فرم اظهارنامه، رقم معافیت مادهی ۵۷ در دو جدول میآید.
متن یکی از خطاهایی که خود سامانه نشان میدهد این است:
«مجموع مبلغ معافیت ماده ۵۷ در جدول محاسبه مالیات با مبلغ معافیت ماده ۵۷ متعلق به خودی در جدول معافیتها میبایست یکسان باشد».
پس همان رقم را در جدول معافیتها و در جدول محاسبهی مالیات بنویسید.
خلاصه این بخش: در فرم، رقم معافیت مادهی ۵۷ را در هر دو جدول یکسان بنویسید.
۵. معافیت متراژی، تخفیفها و ثبت قرارداد اجارهی مسکونی
این بخش سه موضوع دارد: معافیت متراژی، تخفیفهای تازه، و اثر ثبتنکردن قرارداد در سامانه.
معافیت متراژی
طبق تبصرهی ۱۱ مادهی ۵۳، درآمد هر شخص از اجارهی واحد یا واحدهای مسکونی تا سقفی از مالیات بر درآمد اجاره معاف است.
این سقف در تهران مجموع ۱۵۰ متر مربع زیربنای مفید و در سایر نقاط مجموع ۲۰۰ متر مربع است.
مالکان مجتمعهای مسکونی با بیش از سه واحد استیجاری که با رعایت الگوی مصرف مسکن بنا به اعلام وزارت راه و شهرسازی ساخته شده یا میشوند، در طول مدت اجاره ۱۰۰ درصد معافاند.
تخفیفهای اجارهی مسکونی
تبصرهی ۱۱ از ۱۴۰۳ چند تخفیف هم دارد:
- درآمد اجارهی سرپرست خانوار تا سقف معافیت حقوق مادهی ۸۴، ۱۰۰ درصد تخفیف دارد.
درآمد موجری که خودش جای دیگری مستأجر است هم تا سقف اجارهای که میپردازد، ۱۰۰ درصد تخفیف دارد. - قرارداد دوسالهی واحد مسکونی که فسخ نشود ۷۰ درصد و قرارداد سهساله و بیشتر ۱۰۰ درصد تخفیف دارد.
- اجاره به خانوار سهفرزند و بیشتر، خانوار تحت پوشش کمیتهی امداد یا بهزیستی، یا سه دهک پایین درآمدی با تأیید وزارت کار، ۱۰۰ درصد تخفیف دارد.
- اجارهای که دستکم ۱۵ درصد کمتر از ارزش اجارهی منطقهای باشد، ۵۰ درصد تخفیف دارد.
آییننامهی اجرایی این بند را وزارت راه و شهرسازی تدوین میکند و هیئت وزیران تصویب میکند.
خانهی مسکونیتان را اجاره دادهاید و خودتان جای دیگری مستأجرید یا در خانهی سازمانی کارفرما هستید؟
طبق مادهی ۵۵، اجارهای که به موجب سند رسمی یا قرارداد میپردازید، یا اجارهی خانهی سازمانی که از حقوقتان کسر یا برای مالیات حقوق تقویم میشود، از کل اجارهی دریافتی کم میشود.
ثبت قرارداد در سامانه
موجر ملک مسکونی مکلف است قرارداد اجاره را در سامانهی ثبت معاملات املاک و مستغلات کشور یا در سامانهی الکترونیک ثبت اسناد ثبت کند.
قرارداد ممکن است خارج از این سامانهها بسته یا تمدید شود و ظرف یک ماه در هیچکدام ثبت نشود.
آن وقت موجر مشمول تخفیفها و معافیتهای تبصرهی ۱۱ مادهی ۵۳ نمیشود.
ثبت اطلاعات خلاف واقع هم، به تشخیص مرجع قضائی، همین اثر را دارد.
قانون هر قراردادی را که اثرش انتقال مالکیت منافع است، در حکم اجاره میداند.
بخشنامهی ۲۱۰/۵۵۴۰۲/د (۱۲ مهر ۱۴۰۵) میگوید اجرای این حکم دربارهی قراردادهایی موضوعیت دارد که پس از لازمالاجرا شدن قانون ساماندهی بسته یا تمدید شدهاند.
فرض کنید برگ تشخیص اجارهی ۱۴۰۳ معافیت را به این دلیل حذف کرده است.
در رسیدگی مجدد به اعتراض طبق مادهی ۲۳۸ یا سایر مراحل دادرسی، مدارکتان بررسی و زمان راهاندازی سامانهها هم در نظر گرفته میشود.
هشدار: برگ تشخیص اجارهی ۱۴۰۳ معافیتی را که انتظار داشتید حذف کرده است؟
مهلت ۳۰ روزهی اعتراض را از دست ندهید.
اگر اعتراض میکنید، قرارداد اجاره و کد رهگیریاش را ضمیمهی اعتراض کنید.
خلاصه این بخش: اگر برگ تشخیص را قبول ندارید، مهلت ۳۰ روزهی اعتراض (مادهی ۲۳۸) را از دست ندهید.
۶. مالیات اجاره چطور حساب میشود؟
طبق مادهی ۵۳، درآمد مشمول مالیاتِ ملکی که اجاره داده شده، کل مالالاجاره است، اعم از نقدی و غیرنقدی.
پیش از آن، ۲۵ درصد بابت هزینهها و استهلاک و تعهدات مالک کسر میشود.
هزینهای که بر عهدهی مالک است ولی مستأجر انجام داده، به بهای روز تقویم و بهعنوان اجارهی غیرنقدی به اجارهی همان سال اضافه میشود (تبصرهی ۶).
اجارهی اثاثه یا ماشینآلاتی که با ملک اجاره داده شده هم جزء درآمد ملک است (تبصرهی ۴).
طبق مادهی ۵۴، اجارهبهای قرارداد، رسمی یا عادی، مبنای تشخیص مالیات است.
اگر قرارداد نباشد، ارائه نشود یا مبلغش کمتر از ۸۰ درصد جدول املاک مشابه سازمان باشد، اجارهبها از روی همان جدول تعیین میشود.
چند ملک اجاری دارید؟
شورای عالی مالیاتی (صورتجلسهی ۲۰۱-۲۴، ۱۳۹۶) گفته است مالیات هر واحد جداگانه حساب شود.
طبق تبصرهی ۳ مادهی ۵۳ هم هر واحد آپارتمان یک مستغل است.
نرخ مالیات بر درآمد اشخاص حقیقی در مادهی ۱۳۱ آمده و بر درآمد مشمول سالانه است.
تصویبنامهی هیئت وزیران که پلههای مادهی ۱۳۱ را تعدیل میکند، از «مشاغل، املاک اجاری و …» نام میبرد.
برای سال مالی شروعشده از ۱۴۰۵/۰۱/۰۱ پلهها اینهاست:
- درآمد مشمول سالانه تا ۴٬۰۰۰ میلیون ریال: ۱۵ درصد
- از ۴٬۰۰۰ تا ۸٬۰۰۰ میلیون ریال: ۲۰ درصد
- مازاد ۸٬۰۰۰ میلیون ریال: ۲۵ درصد
ملک در رهن کامل است
ملکتان فقط با ودیعه اجاره رفته است؟
پیش از پر کردن فرم با ادارهی امور مالیاتی یا مشاور مالیاتی مشورت کنید.
خلاصه این بخش: درآمد مشمول، کل اجاره پس از کسر ۲۵ درصد است.
۷. اجارهی مغازه و دفتر، اگر کسبوکار دارید
اگر محل کسب را اجاره کردهاید
طبق مادهی ۱۴۷، هزینهی قابل قبول باید «در حدود متعارف متکی به مدارک» باشد.
باید منحصراً به تحصیل درآمد مؤسسه در همان دورهی مالی مربوط باشد و نصابها هم رعایت شود.
تنها جایی که قانون نبودِ سند رسمی را با عرف جبران کرده، کرایهی محل مؤسسه است (بند ۳ مادهی ۱۴۸).
تبصرهی ۳ مادهی ۱۴۷ هم برای سال مالی شروعشده از ۱۴۰۵/۰۱/۰۱ شرطی دارد.
هزینهی ۴۰۰ میلیون ریال و بیشتر باید از طریق سامانهی بانکی پرداخت یا تسویه شود تا قابل قبول باشد.
اجاره را از حساب خود کسبوکار به حساب موجر بپردازید و رسیدها را نگه دارید.
برای درآمد اجارهی اموال غیرمنقول، صورتحساب الکترونیکی لازم نیست.
این را اطلاعیهی شمارهی ۲۰ سازمان (۱۷ بهمن ۱۴۰۲) گفته است.
مستأجر شما وزارتخانه، شرکت دولتی، شهرداری یا شخص حقوقی دیگری است؟
طبق تبصرهی ۹ مادهی ۵۳، مکلف است مالیات اجاره را از اجارهبها کم کند.
باید آن را تا پایان ماه بعد به ادارهی امور مالیاتی محل وقوع ملک بپردازد و رسیدش را به شما بدهد.
با چنین مستأجری، طبق تبصرهی ۱ مادهی ۵۴ اجارهای که میپردازد ملاک درآمد مشمول مالیات موجر است، نه جدول.
اگر صاحب مشاغل هستید و فرم مالیات مقطوع عملکرد ۱۴۰۴ برایتان آمده، این را هم بدانید.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، اجارهی محل کسب در صورت احراز در محاسبه مؤثر است.
برای فرم مالیات مقطوع ۱۴۰۴، مقالهی فرم تبصره ماده ۱۰۰ را مطالعه کنید.
اگر مغازه یا دفتر را اجاره دادهاید
تبصرهی ۱۱ معافیت متراژی را برای اجارهی «واحد یا واحدهای مسکونی» گذاشته است و از مغازه و دفتر نام نمیبرد.
مغازهای را که از مالک اجاره کردهاید، به دیگری اجاره دادهاید؟
طبق مادهی ۵۳ درآمد مشمول مالیات شما مابهالتفاوت اجارهی دریافتی و پرداختی است.
معافیت مادهی ۵۷ را با همان شرطهای بخش ۴ بسنجید.
خلاصه این بخش: مستأجر حقوقی مکلف است مالیات اجاره را کسر کند و تا پایان ماه بعد بپردازد.
۸. ثبت اظهارنامه اجاره در درگاه، گامبهگام
گام اول، ورود: نشانی my.tax.gov.ir را خودتان بزنید و «ورود به درگاه ملی» را انتخاب کنید.
کلمهی عبور و کد پیامکی را به هیچکس ندهید؛ برای نماینده، تفویض اختیار هست (بخش ۲).
گام دوم، باز کردن فرم: از منوی «اظهارنامهها و منابع مالیاتی»، «اجاره مستغلات» را بزنید.
گام سوم، پر کردن فرم: قرارداد، مشخصات ملک و مستأجر و مبلغها را آماده داشته باشید.
گام چهارم، پرداخت: قبض را از «مدیریت پرداخت و پذیرندهها» › «صدور قبض»، در گروهی که «مستغلات اجاری» دارد، بگیرید.
قبضهای پرداختی را در «پرداخت قبضهای مالیات و مشاهدهی قبضهای پرداختی» میبینید.
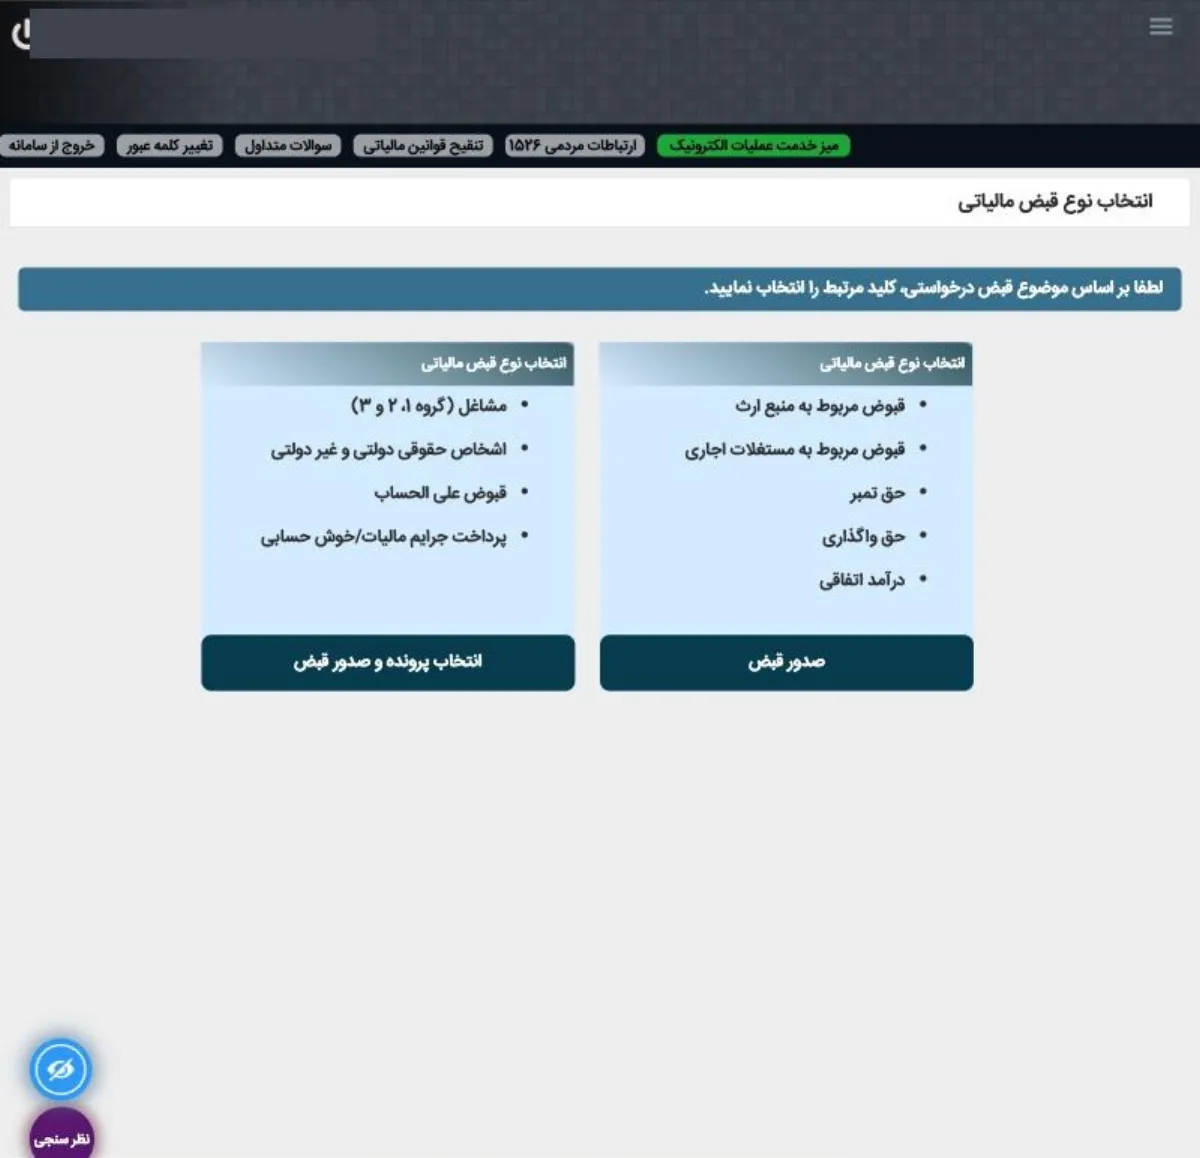
گام پنجم، پیگیری: برگ تشخیص و برگ قطعی در «کارتابل ابلاغ الکترونیک» میآید.
سامانه زمان دیدهشدن هر برگه را ثبت میکند.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
خلاصه این بخش: ورود، «اجاره مستغلات»، فرم، «صدور قبض»، و بعد کارتابل ابلاغ.
۹. پیامک «برای ۱۴۰۳ اظهارنامه اجاره دادهاید ولی برای ۱۴۰۴ نه» یعنی چه؟
این پیامک یادآوری است، بر پایهی سابقهی خود شما.
سامانه دیده که برای ۱۴۰۳ اظهارنامهی اجاره دادهاید و برای ۱۴۰۴ نه.
جای رسیدگیاش همان «اظهارنامهها و منابع مالیاتی» › «اجاره مستغلات» است.
پیامک دیگری هم ممکن است بیاید: «املاکی به نام شما در سامانه املاک و اسکان شناسایی شده؛ ظرف ۱۰ روز کاری مراجعه کنید».
این پیامک از سامانهی وزارت راه و شهرسازی (amlak.mrud.ir) است، نه سازمان امور مالیاتی.
مالیات خانههای خالی موضوع جداگانهای است و در این مقاله نمیآید.
خلاصه این بخش: پیامک یادآوری را با سر زدن به «اجاره مستغلات» جواب دهید.
۱۰. برگ تشخیص اجاره آمد؛ اعتراض، پرداخت و جریمه
طبق مادهی ۲۳۸، اگر به برگ تشخیص معترض باشید، ظرف ۳۰ روز از تاریخ ابلاغ میتوانید کتباً از ادارهی امور مالیاتی رسیدگی مجدد بخواهید.
این کار را خودتان یا با وکیل تامالاختیار و با ارائهی دلایل و اسناد و مدارک انجام میدهید.
مسئولان اداره باید ظرف مهلتی که از ۴۵ روز از تاریخ ثبت درخواست بیشتر نباشد، رسیدگی کنند.
اعتراض را در سامانهی «اعتراض و شکایت»، با «ثبت اعتراض به ممیز کل» ثبت میکنید.
اجارهی واقعی شما کمتر از رقم جدول است و به مالیات معترضید؟
طبق تبصرهی ۳ مادهی ۵۴ پرونده در مراجع حل اختلاف قابل رسیدگی است.
بخشنامهی ۲۰۰/۱۴۰۱/۵۸ این اعتراض را در رسیدگی مجدد مادهی ۲۳۸ هم قابل بررسی میداند.
پیش از پرداختِ برگ تشخیص فکر کنید.
طبق مادهی ۲۳۹، چهار کار در همین ۳۰ روز پرونده را از لحاظ میزان درآمد مشمول مالیات مختومه میکند:
اعلام کتبی قبولی، پرداخت مالیات به مأخذ برگ تشخیص، دادن ترتیب پرداخت آن، یا رفع اختلاف با اداره طبق مادهی ۲۳۸.
اگر ظرف ۳۰ روز کتباً اعتراض نکنید یا در مهلت مادهی ۲۳۸ به اداره مراجعه نکنید، درآمد برگ تشخیص قطعی است.
برای اینکه ببینید سیستم مالیات را از کجا حساب کرده، کارتابل ابلاغ را ببینید.
یکی از انواع برگه در آن «فرم قواعد و محاسبات رسیدگی سیستمی» است.
برای مراحل اعتراض، مقالهی اعتراض به برگ تشخیص و برگ قطعی را مطالعه کنید.
برای بخشودگی جریمه و تقسیط، مقالهی بخشودگی جرائم مالیاتی و تقسیط بدهی را مطالعه کنید.
خلاصه این بخش: ۳۰ روز برای اعتراض دارید؛ پیش از پرداخت برگ تشخیص، آن را بررسی کنید.
۱۱. اشتباهات رایج در اظهارنامه اجاره
| اشتباه | علت | راهکار |
|---|---|---|
| سقف مادهی ۵۷ را همان معافیت حقوق میگیرد | شنیدهها و رقمهای سالهای قبل | رقم جداگانهای را ببینید که قانون بودجه برای مادهی ۵۷ گذاشته است |
| برگ تشخیص را بیبررسی میپردازد | فکر میکند بعداً هم میشود اعتراض کرد | پرداخت به مأخذ برگ تشخیص در ۳۰ روز، پرونده را از نظر میزان درآمد میبندد؛ اول بررسی کنید |
۱۲. چکلیست اظهارنامه اجاره املاک
| کار | وضعیت |
|---|---|
| نشانی my.tax.gov.ir را خودم زدم، نه لینک پیامک را | انجام شد / نشد |
| قرارداد مسکونیای را که پس از لازمالاجرا شدن قانون ساماندهی بسته یا تمدید کردهام، ظرف یک ماه در سامانه ثبت کردم | انجام شد / نشد |
| قرارداد، کد رهگیری و مشخصات ملک و مستأجر را آماده کردم | انجام شد / نشد |
| سقف معافیت مادهی ۵۷ را با معافیت حقوق یکی نگرفتم | انجام شد / نشد |
| همان رقم را در هر دو جدول فرم نوشتم | انجام شد / نشد |
| قبض را از «صدور قبض» گرفتم و پرداختم | انجام شد / نشد |
| کارتابل ابلاغ را برای برگ تشخیص دیدم | انجام شد / نشد |
| اگر برگ تشخیص را قبول نداشتم، ظرف ۳۰ روز اعتراض ثبت کردم | انجام شد / نشد |
۱۳. جمعبندی
اظهارنامه اجاره املاک را از «اظهارنامهها و منابع مالیاتی» › «اجاره مستغلات» میدهید.
مهمترین نکتهها:
- مهلت قانونی اظهارنامهی اجاره آخر تیر ماه سال بعد است (مادهی ۸۰).
- معافیت مادهی ۵۷ برای شخص حقیقیای است که هیچگونه درآمدی ندارد و اظهارنامهی مخصوص میخواهد.
- سقف معافیت اجارهی مسکونی برای هر شخص، مجموع ۱۵۰ متر مربع زیربنای مفید در تهران و ۲۰۰ متر در سایر نقاط است.
- برای اعتراض به برگ تشخیص ۳۰ روز از ابلاغ وقت دارید.
۱۴. سوالات متداول دربارهی اظهارنامه اجاره املاک
قانون بودجهی ۱۴۰۴ آن را ۲٬۰۰۰ میلیون ریال (۲۰۰ میلیون تومان) و قانون بودجهی ۱۴۰۵ آن را ۲٬۸۰۰ میلیون ریال گذاشته است.
این رقم با معافیت حقوق مادهی ۸۴ برابر نیست.
طبق مادهی ۵۷، این معافیت برای شخص حقیقیای است که هیچگونه درآمدی ندارد.
خیر.
طبق مادهی ۱۹۲ قانون مالیاتهای مستقیم، مؤدیای که مکلف به تسلیم اظهارنامه است و آن را در موعد نمیدهد، مشمول جریمهی غیرقابل بخشودگی است.
نرخش ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل و ۱۰ درصد برای سایر مؤدیان است.
بله، ممکن است، ولی حق شما نیست.
طبق مادهی ۱۶۷ قانون مالیاتهای مستقیم، سازمان «میتواند» بدهی مؤدیای را که نمیتواند یکجا بپردازد تقسیط کند، اعم از اصل و جریمه.
این تقسیط از تاریخ ابلاغ مالیات قطعی و حداکثر تا سه سال است.
طبق دستورالعمل ۲۰۰/۵۱۵۱۰، حداکثر تفویض اختیار تقسیط مالیات ابرازیِ مالیاتهای مستقیم یک سال است و فقط پیش از رسیدگی و قطعیت بدهی.
خیر.
طبق اطلاعیهی شمارهی ۲۰ سازمان امور مالیاتی (۱۷ بهمن ۱۴۰۲)، برای درآمد اجارهی اموال غیرمنقول صورتحساب الکترونیکی لازم نیست.
با تفویض اختیار در درگاه.
«اظهارنامه اجاره مستغلات» یکی از هفت سامانهی فرم تفویض است.
کد رمز تفویض به شمارهی همراه نماینده میرود و به گفتهی فرم، مسئولیت خدمت با هر دو است.
یادآوری است، بر پایهی سابقهی اظهارنامههای خود شما.
به «اظهارنامهها و منابع مالیاتی» › «اجاره مستغلات» بروید و وضع اظهارنامهی ۱۴۰۴ را ببینید.
بله، مکلف است.
طبق تبصرهی ۹ مادهی ۵۳، اشخاص حقوقی مکلفاند مالیات را از اجارهبها کسر کنند و تا پایان ماه بعد بپردازند.
رسید پرداخت را هم باید به شما بدهند.
خیر، اگر درآمد دیگری دارید، مگر در حالت تبصرهی ۲ که پایینتر آمده است.
مادهی ۵۷ برای شخص حقیقیای است که هیچگونه درآمدی ندارد؛ بخشنامهی ۱۳۵۳۰ «درآمد» را در این ماده هر نوع درآمد میداند.
خود مادهی ۵۷ میگوید حقوق بازنشستگی و وظیفه، جوایز و سود سپردههای بانکی در اجرای این ماده درآمد شمرده نمیشود.
درآمدهای مشمول مالیات ماهانهی دیگرتان کمتر از سقف است؟
تبصرهی ۲ مادهی ۵۷ آن مقدار از درآمد اجاره را که با آنها به سقف میرسد معاف میکند.
قانون و بخشنامه از خودِ داشتن کد اقتصادی یا پروندهی غیرفعال نامی نمیبرند.
متن رسمی قانون و بخشنامهها
بخشنامهی ۲۰۰/۱۰۰۵/ص، احکام مالیاتی قانون بودجهی ۱۴۰۵
اطلاعیهی شمارهی ۲۰ سامانه مودیان، ۱۷ بهمن ۱۴۰۲
مادهی ۵۷ قانون مالیاتهای مستقیم
بخشنامهی ۲۰۰/۱۴۰۵/۳۹، تمدید مهلت اظهارنامهی اجارهی ۱۴۰۴
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.