لیست مالیات حقوق فهرست ماهانهی مالیات حقوق کارکنان است که کارفرما به سازمان امور مالیاتی میدهد.
لیست بیمه فهرست ماهانهی دیگری است که به سازمان تأمین اجتماعی میرود.
فهرست مالیات حقوق هر ماه، همراه خود مالیات، تا پایان ماه بعد داده میشود.
حق بیمهی هر ماه هم حداکثر تا آخرین روز ماه بعد پرداخت میشود.
جا ماندن این دو فهرست هزینهی واقعی دارد.
مادهی ۱۹۷ قانون مالیاتهای مستقیم برای ندادن فهرست حقوق ۲ درصد حقوق پرداختی جریمه گذاشته است.
نپرداختن مالیات حقوق هم طبق مادهی ۱۹۹، ۱۰ درصد مالیات بهعلاوهی ماهی ۲٫۵ درصد جریمه دارد.
در تأمین اجتماعی هم اگر لیست نفرستید، سازمان میتواند حق بیمه را خودش تعیین و وصول کند.
در این مقاله میگوییم این دو فهرست را چه کسی و کجا بفرستد.
مهلت ماهانه، معافیت و نرخ مالیات حقوق ۱۴۰۵، حق بیمه و پیامد دیرکرد هم آمده است.
اگر شرکت دارید، «تقویم تکالیف حقوقی و مالیاتی استارتاپ» بالنج روز سررسید لیست بیمه و مالیات حقوق را با پیامک یادآوری میکند.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی قوانین و مهلتهای لیست مالیات حقوق و لیست بیمه را نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| مهلت فهرست و مالیات حقوق | تا پایان ماهِ بعد | مادهی ۸۶ قانون مالیاتهای مستقیم |
| مهلت پرداخت حق بیمه | تا آخرین روز ماهِ بعد | مادهی ۳۹ قانون تأمین اجتماعی |
| بیمهی کارکنان | تکلیف هر کارفرما، از جمله کارفرمای حقیقی | مواد ۲ و ۴ قانون تأمین اجتماعی؛ مادهی ۱۴۸ قانون کار |
| لیست مالیات حقوق کجاست | درگاه ملی، «اظهارنامهها و منابع مالیاتی»، «مالیات بر درآمد حقوق (فهرست حقوق)» | صفحهی خود درگاه |
| لیست بیمه کجاست | سامانهی خود تأمین اجتماعی، نه درگاه مالیات | تأمین اجتماعی جدا از سازمان امور مالیاتی است |
| معافیت مالیات حقوق ۱۴۰۵ | سالانه ۴٬۸۰۰ میلیون ریال (ماهانه ۴۰۰ میلیون ریال) | قانون بودجهی ۱۴۰۵ |
| نرخ مالیات حقوق ۱۴۰۵ | پلکانی از ۱۰ تا ۳۰ درصد بر مازاد معافیت | مادهی ۸۵ و جدول قانون بودجه |
| حق بیمه | ۷ درصد کارمند، ۲۰ درصد کارفرما، ۳ درصد دولت، و ۳ درصد بیمهی بیکاری با کارفرما | مادهی ۲۸ قانون تأمین اجتماعی؛ مادهی ۵ قانون بیمه بیکاری |
| دیرکرد مالیات حقوق | ۱۰ درصد مالیات پرداختنشده و ماهی ۲٫۵ درصد | مادهی ۱۹۹ قانون مالیاتهای مستقیم |
| جریمهی لیست بیمه | ندادن لیست ۱۰ درصد حق بیمهی همان ماه؛ دیرکرد پرداخت ماهی ۲ درصد بدهی قطعی پرداختنشده | قانون اصلاح قانون تأمین اجتماعی (۱۳۸۷) |
| بزرگترین اشتباه رایج | پول بیشتر به کارمند دادن بهجای بیمه کردن او | |
آخرین تطبیق با قانون و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. لیست مالیات حقوق و لیست بیمه چیست و چه فرقی دارند؟
این دو فهرست را دو سازمان جدا میگیرند:
- لیست مالیات حقوق: به سازمان امور مالیاتی میرود.
مادهی ۸۶ قانون مالیاتهای مستقیم تکلیفش را بر «پرداختکنندگان حقوق» گذاشته است.
پرداختکنندهی حقوق هنگام هر پرداخت، مالیات را حساب و کسر میکند.
تا پایان ماه بعد هم آن را همراه فهرست نام و نشانی حقوقبگیران و میزان حقوقشان، به ادارهی مالیاتی محل پرداخت میپردازد. - لیست بیمه: به سازمان تأمین اجتماعی میرود، طبق مادهی ۳۹ قانون تأمین اجتماعی.
حق بیمهی سهم کارمند و سهم کارفرما را مادهی ۲۸ همین قانون تعیین کرده است (بخش ۶).
تأمین اجتماعی بخشی از سازمان امور مالیاتی نیست.
پس لیست بیمه در درگاه مالیات فرستاده نمیشود و سامانهی جدای خودش را دارد.
۲. چه کسی باید لیست حقوق و بیمه بفرستد؟
از اولین کارمند، این دو فهرست کار شماست.
قانون تأمین اجتماعی تعریف سادهای دارد:
- کارفرما «شخص حقیقی یا حقوقی است که بیمه شده به دستور یا به حساب او کار میکند» (بند ۴ مادهی ۲).
- مشمولان «افرادی که به هر عنوان در مقابل دریافت مزد یا حقوق کار میکنند» هستند (بند الف مادهی ۴).
- مادهی ۱۴۸ قانون کار هم میگوید کارفرمایان کارگاههای مشمول این قانون «مکلف هستند» کارگرانشان را طبق قانون تأمین اجتماعی بیمه کنند.
از همین مواد برمیآید که بیمهی کارکنان بر هر کارفرما تکلیف است، از جمله کارفرمای حقیقی.
کار از دور هم استثنا نشده است.
کارگاه خانوادگی اما از قانون کار بیرون است.
مادهی ۱۸۸ قانون کار آن را کارگاهی میداند که کارش «منحصراً توسط صاحب کار و همسر و خویشاوندان نسبی درجه یک از طبقه اول وی» انجام شود.
نکته حقوقی: توافق «پول بهجای بیمه» کارفرما را از تکلیف بیمه آزاد نمیکند.
مادهی ۸ قانون کار میگوید شرط قرارداد کار فقط «در صورتی نافذ خواهد بود که برای کارگر مزایایی کمتر از امتیازات مقرر در این قانون منظور ننماید».
کسی که برای دو کارفرما کار میکند
- بیمه: به حکم مادهی ۳۴ قانون تأمین اجتماعی، هر کارفرما به نسبت مزدی که میپردازد، سهم بیمهشده را کسر میکند و با سهم خودش میپردازد.
سوابق او در یک ماه از ۲۹، ۳۰ یا ۳۱ روز بیشتر نمیشود. - مالیات: متن تبصرهی ۱ مادهی ۸۶ میگوید پرداختکنندهای که پرداختکنندهی اصلی حقوق نیست، هنگام هر پرداخت ۱۰ درصد مقطوع حساب و کسر میکند.
معافیتهای قانونی دیگر حقوق رعایت میشود، جز معافیت مادهی ۸۴.
مبلغ تا پایان ماه بعد با فهرست پرداخت میشود.
اما برای سال ۱۴۰۴، بند ز تبصرهی ۱ قانون بودجهی ۱۴۰۴ پرداخت کارفرمای غیراصلی را هم، پس از کسر معافیتهای مصرح در قوانین، مشمول مالیات بر درآمد حقوق کرد.
اعضای هیئت علمی دانشگاهها و مؤسسات پژوهشی و آموزشی، پزشکان عمومی، متخصص و فوقتخصص بالینی تماموقت جغرافیایی و قضات دادگستری از این حکم مستثنا و مشمول مادهی ۸۵ بودند.
مالیات قراردادهای پژوهشی هم تابع تبصرهی ۲ مادهی ۸۶ بود.
همان بند گفت رعایت ترتیباتش جایگزین تکالیف مادهی ۸۶ میشود.
برای ۱۴۰۵، منابعی که بررسی کردهایم روشن نمیکنند کدام حکم اعمال میشود.
پیش از کسر، حکم ۱۴۰۵ را کتبی از ادارهی مالیاتیتان بپرسید.
خلاصه این بخش: هر کارفرمایی، حقیقی یا حقوقی، که کارمند دارد، هر دو فهرست را میدهد؛ توافق «پول بهجای بیمه» او را آزاد نمیکند.
۳. لیست مالیات حقوق و لیست بیمه را کجا بفرستیم؟
لیست مالیات حقوق: درگاه ملی خدمات مالیاتی
- گام اول: وارد درگاه ملی خدمات مالیاتی (my.tax.gov.ir) شوید.
ورود همیشه کد پیامکی میخواهد. - گام دوم: منوی «اظهارنامهها و منابع مالیاتی» را باز کنید.
- گام سوم: پیوند «مالیات بر درآمد حقوق (فهرست حقوق)» را بزنید.
- گام چهارم: قبضها را در منوی «مدیریت پرداخت و پذیرندهها»، بخش «پرداخت قبضهای مالیات و مشاهدهی قبضهای پرداختی» ببینید.
فیلتر نوع مالیات در این بخش گزینهی «حقوق» را دارد.
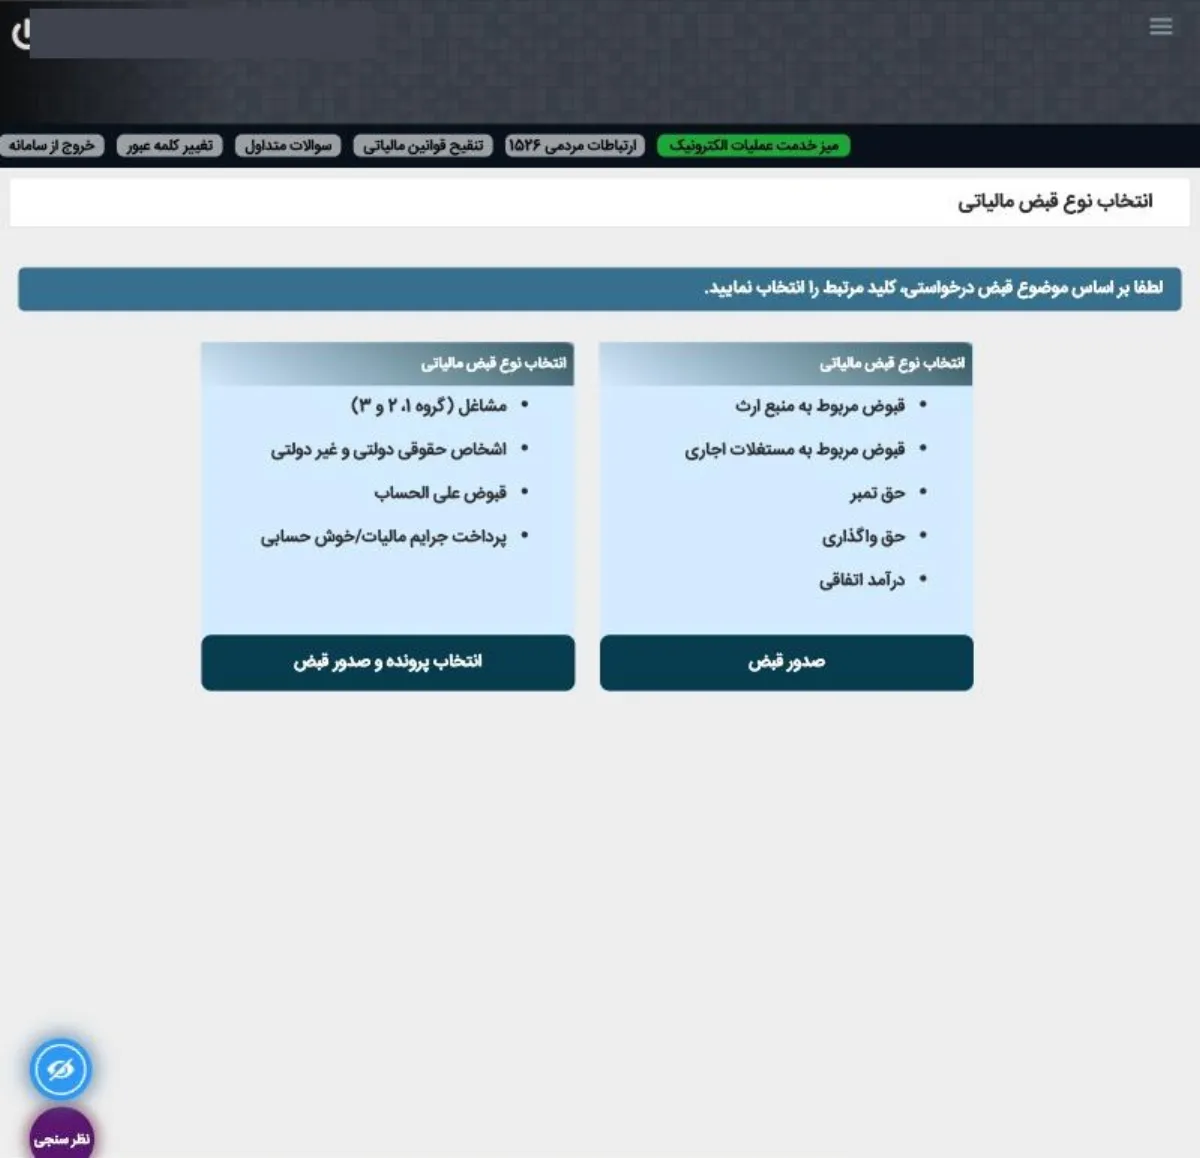
در حسابی که ما بررسی کردیم، صفحهی «مالیات حقوق» فقط حوزهی مالیاتی و مبلغ پرداختی را نشان داد.
صفحههای ارسال فهرست، ثبت حقوقبگیر و فهرست اصلاحی را هنوز خودمان ندیدهایم.
پس روال قدمبهقدم آنها را اینجا نیاوردهایم.
طبق تجربه، فهرستی که تأیید نهایی شده، در این سامانه حذف نمیشود.
برای تغییرش فهرست اصلاحی فرستاده میشود و فهرست قبلی در سوابق میماند.
طبق تجربه، وقتی کارمندی میرود، ترک کارش در همین سامانه ثبت میشود.
اگر با فهرست ثبت نشد، از بخش کارکنان دستی ثبت میشود.
طبق تجربه، کسی که ترک کارش ثبت شده و برمیگردد، دوباره مثل حقوقبگیر تازه ثبت میشود.
حسابدار شما میتواند فهرست را بفرستد؟
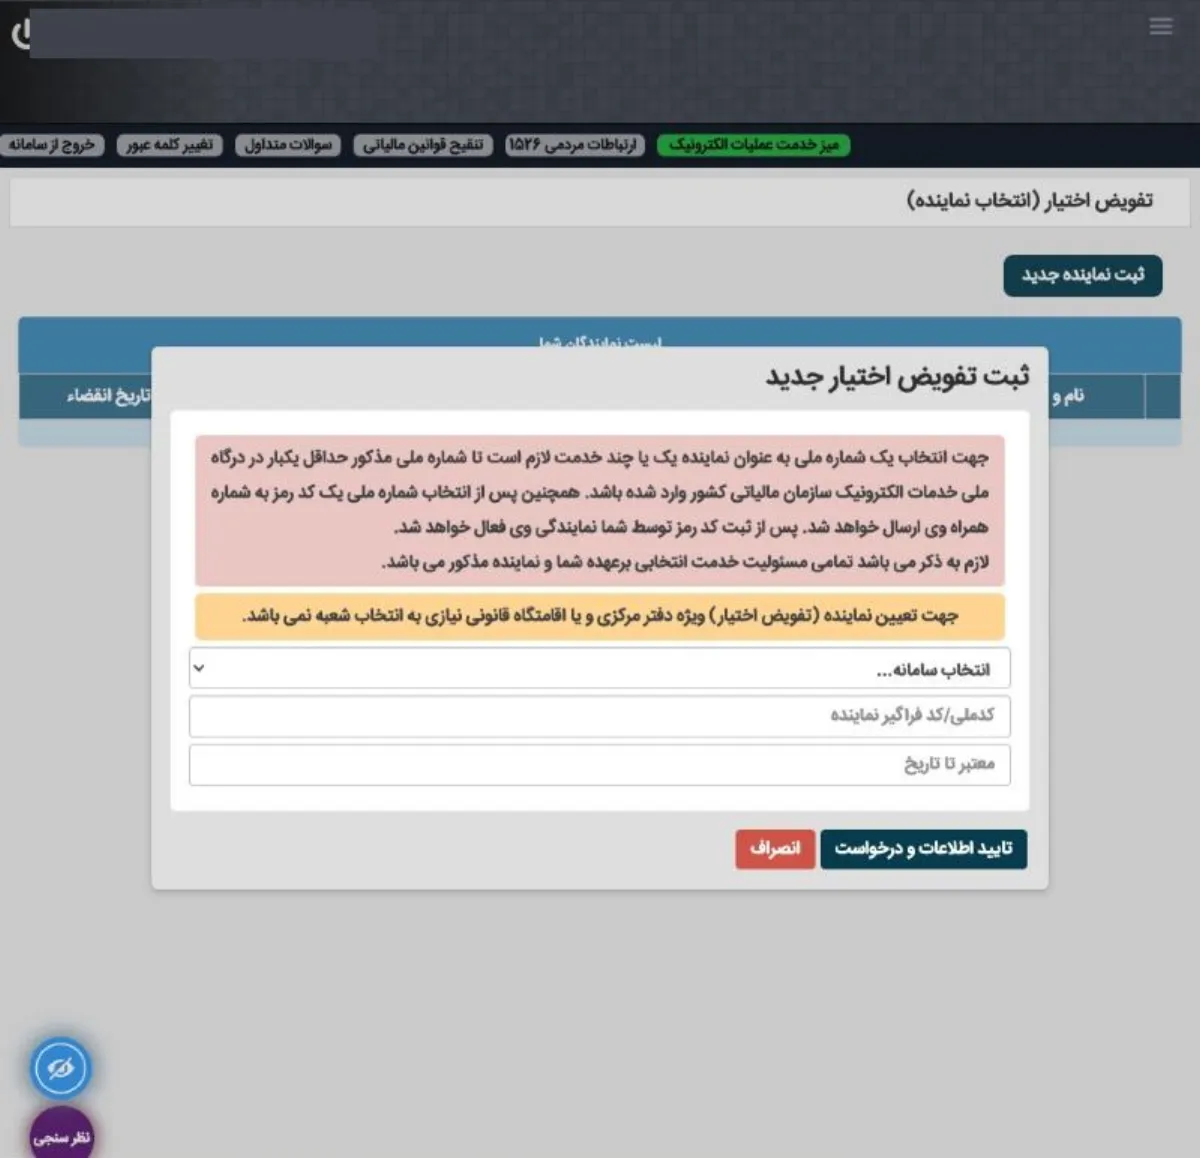
بله، با «تفویض اختیار» در درگاه.
فرم «ثبت تفویض اختیار جدید» سامانهی «مالیات بر حقوق» را هم پیشنهاد میدهد.
متن خود فرم میگوید نماینده باید دستکم یکبار وارد درگاه شده باشد و مسئولیت خدمت با هر دو نفر است.
لیست بیمه: سامانهی تأمین اجتماعی
لیست بیمه را در سامانهی خود تأمین اجتماعی میفرستید، نه در درگاه مالیات.
راهنمای صفحهبهصفحهی آن سامانه را نداریم؛ اینها از تجربه است:
- طبق تجربه، کارمند تازهای که هنوز در تأمین اجتماعی نامنویسی نشده، در لیست پذیرفته نمیشود.
اول نامنویسیاش را در سایت تأمین اجتماعی تمام کنید و بعد لیست را بفرستید. - طبق تجربه، در روزهای آخر ماه سامانهی تأمین اجتماعی کند میشود یا گاهی باز نمیشود.
لیست را چند روز زودتر بفرستید. - طبق تجربه، لیستی که پرداخت شده، برای افزودن کارمند جاافتاده دوباره از راه اینترنت فرستاده نمیشود.
پیش از پرداخت، نام همه را یک بار دیگر چک کنید.
خلاصه این بخش: لیست مالیات حقوق از درگاه ملی و منوی «اظهارنامهها و منابع مالیاتی» فرستاده میشود و لیست بیمه از سامانهی تأمین اجتماعی.
۴. مهلت لیست حقوق و حق بیمه در هر ماه
- مالیات حقوق: فهرست و خود مالیات هر ماه تا پایان ماه بعد داده میشود (مادهی ۸۶).
مادهی ۸۶ میگوید در ماههای بعد «فقط تغییرات» فرستاده شود. - حق بیمه: طبق مادهی ۳۹ قانون تأمین اجتماعی، کارفرما حق بیمهی هر ماه را حداکثر تا آخرین روز ماه بعد میپردازد.
همان ماده ترتیب تسلیم صورت مزد، یعنی لیست بیمه، را به آییننامهی تأمین اجتماعی سپرده است.
چند مثال برای پاییز ۱۴۰۵:
| حقوق ماهِ | آخرین روز فهرست و مالیات حقوق، و پرداخت حق بیمه |
|---|---|
| مهر ۱۴۰۵ | ۳۰ آبان ۱۴۰۵ |
| آبان ۱۴۰۵ | ۳۰ آذر ۱۴۰۵ |
| آذر ۱۴۰۵ | ۳۰ دی ۱۴۰۵ |
برای کسی که حقوق اصلیاش را از جای دیگری میگیرد، حکم ۱۴۰۴ و ۱۴۰۵ در بخش ۲ آمده است.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
۵. معافیت و نرخ مالیات حقوق ۱۴۰۵
در ۱۴۰۵، حقوق تا ۴٬۸۰۰ میلیون ریال در سال (۴۸۰ میلیون تومان) از مالیات معاف است.
ماهانه یعنی ۴۰۰ میلیون ریال (۴۰ میلیون تومان).
بیشتر از آن، پلکانی مالیات دارد.
پلکان تابع مادهی ۸۵ قانون مالیاتهای مستقیم و جدول قانون بودجهی ۱۴۰۵ است:
| حقوق سالانه (میلیون ریال) | نرخ | معادل ماهانه (میلیون تومان، فقط برای مقایسه) |
|---|---|---|
| تا ۴٬۸۰۰ | معاف | تا ۴۰ |
| مازاد ۴٬۸۰۰ تا ۹٬۶۰۰ | ۱۰ درصد | ۴۰ تا ۸۰ |
| مازاد ۹٬۶۰۰ تا ۱۲٬۰۰۰ | ۱۵ درصد | ۸۰ تا ۱۰۰ |
| مازاد ۱۲٬۰۰۰ تا ۱۴٬۴۰۰ | ۲۰ درصد | ۱۰۰ تا ۱۲۰ |
| مازاد ۱۴٬۴۰۰ تا ۱۶٬۸۰۰ | ۲۵ درصد | ۱۲۰ تا ۱۴۰ |
| مازاد ۱۶٬۸۰۰ | ۳۰ درصد | بیش از ۱۴۰ |
هر نرخ فقط روی همان تکهی حقوق حساب میشود، نه روی کل آن.
یک مثال سالانه:
حقوق سالانهی کارمندی ۱۴٬۴۰۰ میلیون ریال است (ماهی ۱۲۰ میلیون تومان).
۴٬۸۰۰ میلیون ریال اول معاف است.
۴٬۸۰۰ میلیون ریال بعدی ۱۰ درصد، یعنی ۴۸۰ میلیون ریال.
۲٬۴۰۰ میلیون ریال بعدی ۱۵ درصد، یعنی ۳۶۰ میلیون ریال.
۲٬۴۰۰ میلیون ریال آخر ۲۰ درصد، یعنی ۴۸۰ میلیون ریال.
جمع مالیات سال ۱٬۳۲۰ میلیون ریال است، یعنی ۱۳۲ میلیون تومان.
کدام پرداختها جزء حقوق است و کدام معاف؟
مالیات حقوق فقط بر حقوق پایه نیست.
طبق مادهی ۸۳، مزایای مربوط به شغل، مستمر و غیرمستمر، هم جزء آن است، پیش از کسور و پس از کسر معافیتها.
مسکن و اتومبیلی که کارفرما میدهد، به درصدی از حقوق و مزایای مستمر نقدی در ماه تقویم میشود، به استثنای مزایای نقدی معاف مادهی ۹۱.
این تقویم پس از کسر مبلغی است که بابت آن از حقوق کارمند کم میشود.
مسکن با اثاثیه ۲۵ درصد و بیاثاثیه ۲۰ درصد است؛ اتومبیل با راننده ۱۰ درصد و بیراننده ۵ درصد.
مادهی ۹۱ در مقابل، اینها را از مالیات حقوق معاف کرده است:
- عیدی و پاداش آخر سال، جمعاً تا یک دوازدهم معافیت مادهی ۸۴ (بند ۱۰).
- مزایای غیرنقدی، تا دو دوازدهم معافیت مادهی ۸۴ (بند ۱۳).
- حق سنوات، حقوق مرخصی استفادهنشده، پایان خدمت و بازخرید خدمت (بند ۵).
بخشنامهی ۲۰۰/۱۴۰۳/۳۹ هم پرداختیهای رفاهی و انگیزشی را «در حدود قانون و به نحو متعارف با ارائه اسناد و مدارک» مشمول مالیات حقوق نمیداند.
این بخشنامه ناظر به «کلیه سنوات مربوطه» است.
از ۲۷ مهر ۱۴۰۵، طبق بخشنامهی ۲۰۰/۱۴۰۵/۵۹، چند کمکهزینه در حدود متعارف شناخته میشوند.
اینها کمکهزینهی مسکن، عائلهمندی، حق اولاد و اقلام مصرفی خانوار است، که سقف یا مبلغشان را هیئت وزیران یا شورای عالی کار تصویب میکند.
کارکنان شاغل در پارک علم و فناوری
حقوق کارکنانی که در ستاد پارکهای علم و فناوری کار میکنند، از ۲۱ خرداد ۱۴۰۱ مشمول معافیت مادهی ۹۱ است.
کارکنان شرکتها و مؤسسات فناور فعالِ مستقر در پارکهای دارای مجوز وزارت علوم یا وزارت بهداشت هم همینطور.
فهرست کارکنان شاغل در پارک را رئیس همان پارک تعیین میکند.
خلاصه این بخش: معافیت ۱۴۰۵ ماهانه ۴۰ میلیون تومان است و بیش از آن، از ۱۰ تا ۳۰ درصد پلکانی مالیات دارد.
۶. حق بیمهی تأمین اجتماعی چقدر است؟
به حکم مادهی ۲۸ قانون تأمین اجتماعی، ۷ درصد حقوق کارمند حق بیمهی سهم اوست.
۲۰ درصد را کارفرما میپردازد و ۳ درصد سهم دولت است.
۳ درصد بیمهی بیکاری هم طبق مادهی ۵ قانون بیمهی بیکاری تماماً با کارفرماست.
یک مثال ساده برای حقوق ماهانهی ۳۰ میلیون تومان:
سهم کارمند ۲ میلیون و ۱۰۰ هزار تومان است که از حقوقش کسر میشود.
سهم کارفرما ۶ میلیون تومان است و بیمهی بیکاری ۹۰۰ هزار تومان.
خلاصه این بخش: سهم کارمند ۷ درصد است و کارفرما با بیمهی بیکاری ۲۳ درصد میدهد.
۷. اگر لیست حقوق یا بیمه را دیر بفرستید یا نفرستید
مالیات حقوق
دو جریمهی جدا در قانون مالیاتهای مستقیم هست:
- نپرداختن مالیات حقوق (مادهی ۱۹۹): ۱۰ درصد مالیات پرداختنشده، بهعلاوهی ۲٫۵ درصد به ازای هر ماه تأخیر.
کارفرما در پرداخت خود مالیات هم مسئولیت تضامنی دارد. - ندادن فهرست (مادهی ۱۹۷): ۲ درصد حقوق پرداختی.
مبنای این جریمه حقوق پرداختی است، نه مالیات.
یک مثال:
۱۰ میلیون تومان مالیات حقوق را سه ماه دیر پرداختهاید.
جریمهی مادهی ۱۹۹ یک میلیون تومان (۱۰ درصد) بهعلاوهی ۷۵۰ هزار تومان (سه ماه ۲٫۵ درصدی) است.
اگر مالیات حقوق را در موعد نپردازید یا کمتر بپردازید، ادارهی مالیاتی آن را با جریمهها حساب میکند.
بعد با برگ تشخیص از شما مطالبه میکند (مادهی ۹۰).
این جریمهها ممکن است بخشوده شوند.
مادهی ۱۹۱ قانون مالیاتهای مستقیم میگوید تمام یا بخشی از جریمهها به درخواست مؤدی بخشودنی است.
دلیلش میتواند خارج از اختیار بودن تخلف یا سوابق مالیاتی و خوشحسابی مؤدی باشد، به تشخیص و موافقت سازمان.
درخواست را از منوی «درخواستها»ی درگاه، با «درخواست بخشودگی جرائم» ثبت کنید.
لیست بیمه
اگر کارفرما صورت مزد، یعنی لیست بیمه، را نفرستد، طبق مادهی ۴۰ قانون تأمین اجتماعی سازمان میتواند حق بیمه را رأساً تعیین و وصول کند.
مادهی ۵۰ این مطالبات را در حکم مطالبات مستند به اسناد لازمالاجرا میداند.
مادهی ۳۶ هم میگوید تأخیر کارفرما در پرداخت، تعهد سازمان به بیمهشده را از بین نمیبرد.
جریمهها را قانون اصلاح قانون تأمین اجتماعی (مصوب ۱۳۸۷) گذاشته است:
- ندادن صورت مزد (لیست بیمه) ۱۰ درصد حق بیمهی همان ماه جریمه دارد.
- دیرکرد پرداخت حق بیمه، به ازای هر ماه، ۲ درصد بدهی قطعی پرداختنشده جریمه دارد.
- اگر پیش از صدور اجرائیه کل بدهی را بپردازید، از ۴۰ درصد جریمهها معاف میشوید.
اگر با مبلغ حق بیمه یا خسارت تأخیری که تأمین اجتماعی تعیین کرده موافق نیستید، ظرف سی روز از ابلاغ کتباً اعتراض کنید.
این مهلت مادهی ۴۲ قانون تأمین اجتماعی است.
هشدار: اگر پول پرداخت حق بیمه را ندارید، باز هم لیست را بفرستید.
نفرستادن لیست بدهی را پاک نمیکند و ۱۰ درصد حق بیمهی همان ماه هم جریمه دارد.
خلاصه این بخش: دیرکرد مالیات حقوق ۱۰ درصد و ماهی ۲٫۵ درصد جریمه دارد و ندادن فهرست ۲ درصد حقوق.
در بیمه، ندادن لیست ۱۰ درصد حق بیمهی همان ماه جریمه دارد و دیرکرد پرداخت ماهی ۲ درصد بدهی قطعی پرداختنشده.
۸. کارمند بدون پرونده، ماه بیمالیات و ماههای جاافتاده
کارمندی که هنوز پروندهای در هیچ سامانه ندارد
کارمند تازه اول باید در تأمین اجتماعی نامنویسی شود و بعد در لیست بیاید (بخش ۳).
طبق تجربه، در سامانهی مالیات حقوق هم حقوقبگیر تازه جدا ثبت میشود.
بیمه نکردنش راه چاره نیست؛ بیمهی کارکنان تکلیف هر کارفرماست (بخش ۲).
پیامک «ویرایش پرونده یا رد اطلاعیههای خرید و فروش» در مهر ۱۴۰۵ برای بسیاری آمد، حتی برای کسانی که پروندهی مالیاتی ندارند.
این پیامک دربارهی معاملهای است که کسی با کد ملی شما گزارش کرده است.
اگر کارمندید و این پیامک برایتان آمده، مقالهی پیامک ۱۶۹ مکرر را مطالعه کنید.
ماهی که مالیات حقوق صفر است
اگر حقوق همهی کارکنان زیر ۴۰ میلیون تومان در ماه است، مالیات حقوق آنها صفر است.
کسی که حقوق اصلیاش جای دیگر است، حکم جدایی دارد (بخش ۲).
اما مبنای جریمهی ندادن فهرست، ۲ درصد حقوق پرداختی است، نه مالیات.
اگر حقوق همهی کارکنان زیر معافیت است، باز هم فهرست مالیات حقوق را بفرستید.
خلاصه این بخش: کارمند تازه را اول در تأمین اجتماعی نامنویسی کنید و در ماه بیمالیات هم فهرست مالیات حقوق را بفرستید.
۹. اشتباهات رایج در لیست مالیات حقوق و لیست بیمه
بر اساس تجربه، این اشتباهات بیشتر از همه دیده میشود:
| اشتباه | علت | راهکار |
|---|---|---|
| بهجای بیمه، پول بیشتری به کارمند میدهد | فکر میکند رضایت کارمند کافی است | این توافق کارفرما را از تکلیف بیمه آزاد نمیکند؛ کارمند را بیمه کنید |
| چون پول ندارد، لیست بیمه را نمیفرستد | فکر میکند بیلیست بدهیای ساخته نمیشود | لیست را بفرستید؛ وگرنه سازمان میتواند حق بیمه را رأساً تعیین کند |
| تا روز آخر ماه صبر میکند | فکر میکند ارسال چند دقیقه کار دارد | چند روز زودتر بفرستید؛ سامانهی تأمین اجتماعی آخر ماه کند میشود |
۱۰. چکلیست ماهانهی لیست حقوق و بیمه
| کار | کجا | وضعیت |
|---|---|---|
| کارمندان تازه را در تأمین اجتماعی نامنویسی کردهام | سامانهی تأمین اجتماعی | انجام شد / نشد |
| لیست بیمهی ماه قبل را فرستاده و پرداختهام | سامانهی تأمین اجتماعی | انجام شد / نشد |
| فهرست مالیات حقوق ماه قبل را فرستادهام | درگاه، «مالیات بر درآمد حقوق (فهرست حقوق)» | انجام شد / نشد |
| قبض مالیات حقوق را پرداختهام | درگاه، «پرداخت قبضهای مالیات» | انجام شد / نشد |
| ترک کار کسانی را که رفتهاند ثبت کردهام | سامانهی مالیات حقوق | انجام شد / نشد |
| حکم ۱۴۰۵ کسی را که حقوق اصلیاش جای دیگر است، کتبی از ادارهی مالیاتی پرسیدهام | ادارهی مالیاتی | انجام شد / نشد |
۱۱. جمعبندی
لیست مالیات حقوق و لیست بیمه دو تکلیف ماهانهی هر کارفرماست.
مهمترین نکتهها:
- فهرست و مالیات حقوق هر ماه تا پایان ماه بعد داده میشود و حق بیمه تا آخرین روز ماه بعد.
- بیمهی کارکنان بر هر کارفرما، از جمله کارفرمای حقیقی، تکلیف است.
- معافیت مالیات حقوق ۱۴۰۵ ماهانه ۴۰ میلیون تومان است.
- دیرکرد مالیات حقوق ۱۰ درصد و ماهی ۲٫۵ درصد جریمه دارد.
برای دیدن بقیهی تکالیف مالیاتی شرکتها و صاحبان مشاغل، مقالهی تکالیف مالیاتی افراد حقیقی و حقوقی چیه؟ را مطالعه کنید.
اگر شرکتتان در پارک علم و فناوری است، مقالهی مزایای عضویت در پارک علم و فناوری در ۱۴۰۵ را مطالعه کنید.
۱۲. سوالات متداول دربارهی لیست مالیات حقوق و لیست بیمه
بله.
مادهی ۸۶ قانون مالیاتهای مستقیم تکلیف فهرست را بر «پرداختکنندگان حقوق» گذاشته و میان کارفرمای حقیقی و حقوقی فرق نگذاشته است.
اگر حقوق کسی از معافیت کمتر است، بخش ۸ را ببینید.
بله.
به حکم مادهی ۳۴ قانون تأمین اجتماعی، هر کارفرما به نسبت مزدی که میپردازد، سهم بیمهشده و سهم خودش را میپردازد.
حکم مالیاتِ شرکتی که پرداختکنندهی اصلی حقوق او نیست، در بخش ۲ آمده است.
برای ۱۴۰۵ آن را کتبی از ادارهی مالیاتی بپرسید.
خیر.
توافق «پول بهجای بیمه» کارفرما را از تکلیف بیمه آزاد نمیکند.
مادهی ۸ قانون کار شرطی را که برای کارگر مزایایی کمتر از قانون بگذارد، نافذ نمیداند.
بله، حقوق کارکنان شاغل در پارکِ آن، اگر شرکت فناور فعالِ مستقر در پارکِ دارای مجوز وزارت علوم یا وزارت بهداشت باشد.
این حقوق از ۲۱ خرداد ۱۴۰۱ مشمول معافیت مادهی ۹۱ است.
فهرست کارکنان شاغل در پارک را رئیس همان پارک تعیین میکند.
به حکم مادهی ۴۰ قانون تأمین اجتماعی، سازمان میتواند حق بیمه را رأساً تعیین و وصول کند.
ندادن لیست هم ۱۰ درصد حق بیمهی همان ماه جریمه دارد (قانون اصلاح ۱۳۸۷).
بله، تمام یا بخشی از آن، به درخواست مؤدی و به تشخیص و موافقت سازمان (مادهی ۱۹۱ قانون مالیاتهای مستقیم).
درخواست از «درخواست بخشودگی جرائم» در درگاه ثبت میشود.
طبق تجربه، خیر.
راهش فرستادن فهرست اصلاحی است و فهرست قبلی در سوابق میماند.
بله، وقتی کار بهطور مقاطعه واگذار میشود.
به حکم مادهی ۳۸ قانون تأمین اجتماعی، پرداخت ۵ درصد بهای کل کار مقاطعهکار موکول به ارائهی مفاصاحساب از تأمین اجتماعی است.
کارفرما هم باید در قرارداد، مقاطعهکار را متعهد کند که کارکنان خودش و کارکنان مقاطعهکاران فرعی را بیمه کند و کل حق بیمه را بپردازد.
هر دو.
بخشنامهی ۲۰۰/۱۴۰۳/۳۹ ناظر به «کلیه سنوات مربوطه» است.
اصلاح بند ۳ آن با بخشنامهی ۲۰۰/۱۴۰۵/۵۹، از ۲۷ مهر ۱۴۰۵ اجرا میشود.
طبق مادهی ۸۷، خود حقوقبگیر پس از پایان تیر سال بعد تا آخر همان سال کتباً از ادارهی مالیاتی محل سکونتش استرداد میخواهد.
اداره ظرف سه ماه رسیدگی میکند.
اگر حقوقبگیر بدهی قطعی دیگری دارد، اضافهپرداخت اول به حساب آن میرود و مازادش مسترد میشود.
متن رسمی قانون و بخشنامهها
مادهی ۸۶ قانون مالیاتهای مستقیم
بخشنامهی ۲۰۰/۱۰۰۵/ص، احکام مالیاتی قانون بودجهی ۱۴۰۵
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.