پیامک ۱۶۹ مکرر پیامی از سازمان امور مالیاتی است که میگوید کسی معاملهای با کد ملی شما گزارش کرده است.
متنش تقریباً این است: «جهت ویرایش پرونده یا رد اطلاعیههای خرید/فروش ابراز شده برای کد ملی … تنها تا تاریخ … مهلت دارید».
شاید پروندهی مالیاتی ندارید، یا کارمندید، و نمیدانید این پیام از شما چه میخواهد.
این پیام نه جریمه است و نه برگهی مالیاتی؛ خبر میدهد که دادهای دربارهی شما رسیده است.
ولی خود سامانه از شما خواسته به آن نگاه کنید.
سامانهی واکنش گفته هر دادهای را که با واقعیت نمیخواند رد کنید.
طبق بخشنامهی ۲۰۰/۱۴۰۳/۱۱، اطلاعیهای که بخش خصوصی یا شخصی غیردولتی ثبت کرده و تأییدش نکردهاید، سند مثبته نیست.
«قرینهای تأییدنشده» است که باید در رسیدگی به اعتراض، با سند مثبته تأیید شود.
اگر عدم انتسابش را ثبت کنید و سند مثبتهای به دست نیاید، اداره در رسیدگی به پروندهی شما امکان قانونی اعمال آن را ندارد.
یک خطر دیگر هم هست: پیامک جعلی.
پیامک رسمی سازمان، طبق اعلام خود سازمان، فقط از سرشمارهی MALIAT میآید.
در این مقاله قدمبهقدم میگوییم این پیامک از کجا آمده و واقعی است یا نه.
بعد میگوییم کجای درگاه مالیاتی بروید و کِی اطلاعیه را رد کنید.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی همهی آنچه دربارهی پیامک ۱۶۹ مکرر باید بدانید را به شما نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| پیامک از کجاست | از سازمان امور مالیاتی؛ پیامک رسمی فقط از سرشمارهی MALIAT میآید | اعلام سازمان امور مالیاتی، آبان ۱۴۰۵ |
| چه کسی گزارش داده | طرف معاملهی شما، مثلاً در «جزئیات اطلاعات معاملات» اظهارنامهی ارزش افزودهاش | نامههای ۲۱۶/۲۴۳۶۰/د و ۲۱۶/۲۶۵۰۳/د سازمان |
| کجا ببینید | my.tax.gov.ir، منوی «اطلاعات صورت معاملات و ۱۶۹ مکرر»، «سامانه واکنش به اطلاعات» | همان نامهها |
| چه کنید | هر اطلاعیهای که با واقعیت نمیخواند را رد کنید | متن خود سامانهی واکنش |
| اصلاح طرف مقابل | بخشنامه از معاونت فناوری سازمان خواسته دادهی اصلی یا اصلاحی، حداکثر یک ماه بعد در کارپوشهی شما بیاید | بند ۲ بخشنامهی ۲۰۰/۱۴۰۳/۱۱ |
| اگر رد کنید و سند مثبتهای نباشد | برای دادهی بخش خصوصی و غیردولتی: با ثبت عدم انتساب و نبودِ سند مثبته، اداره نمیتواند آن را در رسیدگی به پروندهی شما اعمال کند | بند ۳-۱ بخشنامهی ۲۰۰/۱۴۰۳/۱۱ |
| مهلت | تاریخ پیامک را مبنا بگیرید؛ در متن بخشنامه مهلتی برای واکنش نیامده | بخشنامهی ۲۰۰/۱۴۰۳/۱۱ و نامههای سازمان |
| گزارش خلاف واقع | اگر غیرواقعی بودن معامله احراز شود، جریمهی مادهی ۱۶۹ باید از ثبتکننده گرفته شود، بیبخشودگی | بند ۷ بخشنامهی ۲۰۰/۱۴۰۳/۱۱ |
| بزرگترین اشتباه رایج | باز کردن لینک پیامکهای جعلی بهجای زدن نشانی my.tax.gov.ir | |
آخرین تطبیق با قانون و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. پیامک ۱۶۹ مکرر از کجا میآید؟
«۱۶۹» و «۱۶۹ مکرر» نام دو ماده از قانون مالیاتهای مستقیم است.
هر دو دربارهی اطلاعاتیاند که دیگران دربارهی معاملههای شما به سازمان میدهند.
- مادهی ۱۶۹: مؤدیانی که مکلف به ثبتناماند، برای معاملههایشان صورتحساب صادر میکنند.
شمارهی اقتصادی خود و طرف معامله را در صورتحساب و قرارداد مینویسند.
فهرست معاملاتشان را هم به سازمان میدهند. - مادهی ۱۶۹ مکرر: بانکها و اشخاص حقوقی دیگری که این اطلاعات را دارند، آن را به پایگاه سازمان میدهند.
یکی جمع گردش و ماندهی سالانهی حسابهای بانکی است.
دیگری بارنامه و صورت وضعیت حمل بار و مسافر است.
مادهی ۷ قانون پایانههای فروشگاهی و سامانه مودیان، صورتحسابهای سامانه مودیان را بهجای فهرست معاملات مادهی ۱۶۹ میشمارد.
ولی معاملهای که صورتحساب الکترونیکی ندارد، هنوز در فهرست معاملات میآید.
این فهرست در بخش «جزئیات اطلاعات معاملات» اظهارنامهی ارزش افزوده، در کارپوشه، تسلیم میشود.
این یکی از جاهایی است که دادههای پیامک شما از آن آمده.
سازمان در دو نامه، در خرداد و تیر ۱۴۰۵، نوشت که دادههای همین بخش به «سامانه واکنش به اطلاعات» منتقل شده است.
منظور دادههای اظهارنامهی ارزش افزودهی پاییز و خلاصهعملکرد زمستان ۱۴۰۴ است.
کسبوکاری که از شما خریده یا به شما فروخته، معامله را با کد ملی شما در اظهارنامهاش آورده است.
خود سامانهی واکنش این دو طرف را نامگذاری کرده است.
کسی که داده را ثبت کرده «طرف اول» است.
کسی که داده دربارهی اوست، یعنی شما، «طرف دوم» است.
طبق تجربه، در مهر ۱۴۰۵ این پیامک برای خیلیها آمد؛ حتی کارمندانی که پروندهی مالیاتی ندارند.
گزارشدهنده ممکن است آژانسی باشد که بلیت مأموریت شما را به شرکتتان فروخته است.
شرکت بیمهی خودرویتان یا شرکت حملی که بارنامهای به نامتان زده هم ممکن است گزارش داده باشد.
خلاصه این بخش: کسی معاملهای را با کد ملی شما گزارش کرده و سازمان آن را برای دیدن شما گذاشته است.
۲. آیا این پیامک واقعی است؟
طبق اعلام سازمان امور مالیاتی در آبان ۱۴۰۵، پیامک رسمی سازمان فقط از سرشمارهی MALIAT میآید.
پس اول فرستنده را نگاه کنید.
پیامک واقعی شما را به نشانی my.tax.gov.ir میفرستد، نه به یک لینک ناشناس.
هشدار: روی هیچ لینکی در پیامک یا پیامرسان کلیک نکنید.
نشانی my.tax.gov.ir را خودتان در مرورگر بنویسید.
هیچوقت کد پیامکی ورود را به کسی ندهید.
نه به ما، نه به کسی که خودش را کارمند سازمان معرفی میکند.
خلاصه این بخش: فرستنده باید MALIAT باشد و راه درست، نوشتن خود نشانی درگاه است.
۳. گامبهگام: کجای درگاه بروید؟
همهی کار در درگاه ملی خدمات الکترونیکی مالیاتی انجام میشود.
نشانیاش my.tax.gov.ir است.
این مسیر را نامههای سازمان هم همینطور نوشتهاند.
گام اول: ورود به درگاه
با اطلاعات کاربریتان وارد شوید؛ در گام دوم ورود، یک کد پیامکی برایتان میآید.
اطلاعات کاربری ندارید؟ گزینهی «دریافت اطلاعات کاربری» در همان صفحه را بزنید.
به گفتهی خود صفحه، هر ایرانی، حتی اگر مؤدی نباشد، میتواند وارد شود.
گزینهی «ورود از طریق دولت من» هم کنار آن هست.
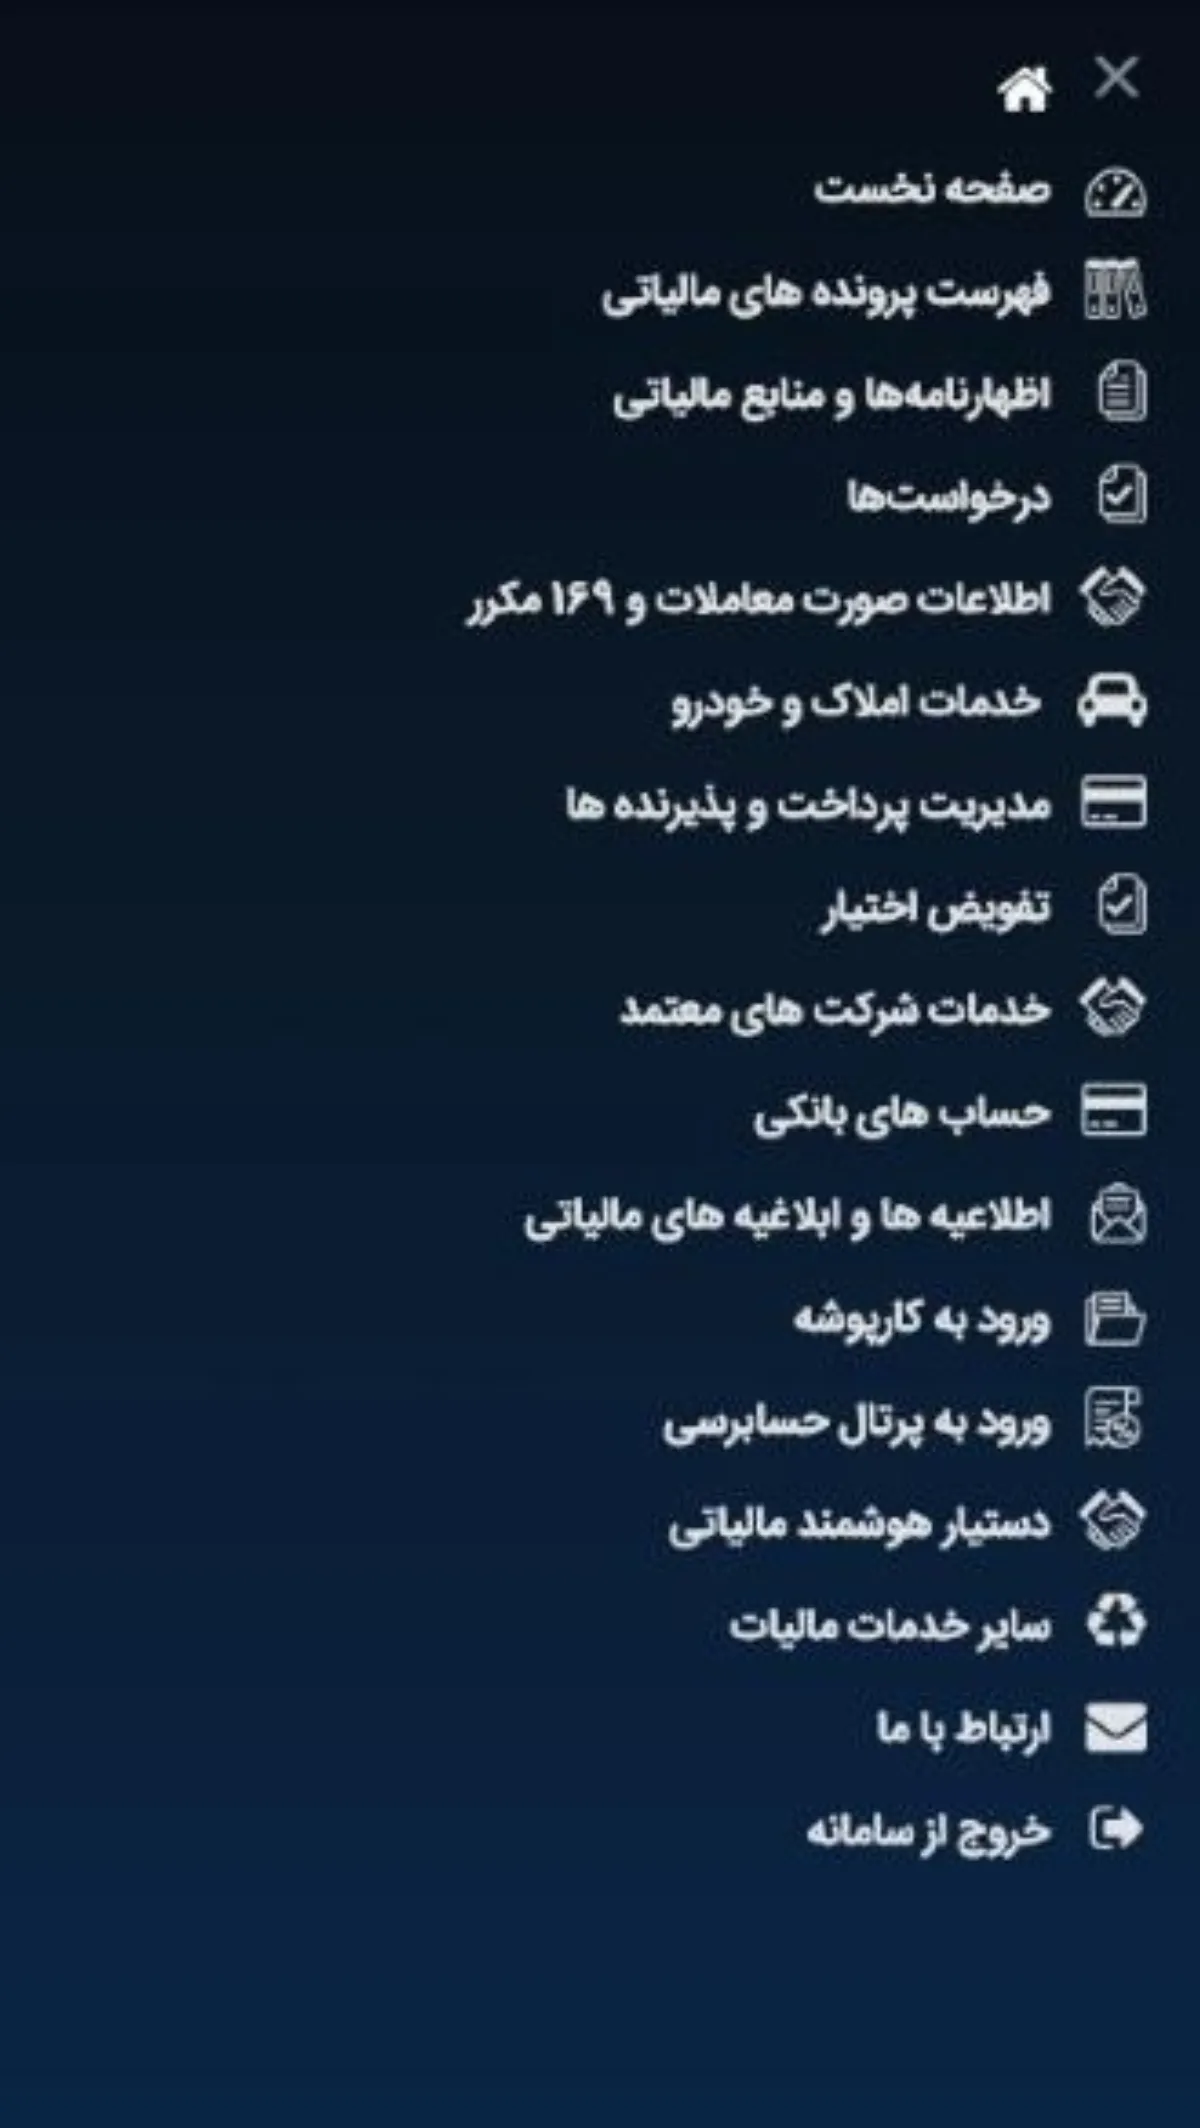
گام دوم: منوی «اطلاعات صورت معاملات و ۱۶۹ مکرر»
در منوی کناری درگاه، «اطلاعات صورت معاملات و ۱۶۹ مکرر» را بزنید.
دو پیوند میبینید: «سامانه واکنش به اطلاعات» و «سامانه ثبت معاملات نفتی (ثامن)».
اولی را بزنید.
گام سوم: «معاملات اظهارنامه ارزشافزوده»
در سامانهی واکنش، بخش «معاملات اظهارنامه ارزشافزوده» را باز کنید.
اطلاعیههایی که طرفهای معامله دربارهی شما ثبت کردهاند، اینجاست.
هر اطلاعیه را با سوابق خودتان مقایسه کنید: با چه کسی، در کدام فصل و به چه مبلغی.
گام چهارم: رد یا «مشاهده شده»
هر اطلاعیهای که با واقعیت نمیخواند را رد کنید.
بقیه را با برچسب «مشاهده شده» علامت بزنید.
هر دو کار را میشود برای چند اطلاعیه با هم انجام داد.
در همین سامانه بخش «اطلاعات بانکی» هم هست.
صفحهی «گردش حسابهای بانکی» جمع سالانهی گردش هر حساب شما را نشان میدهد، نه تکتک تراکنشها را.
به گفتهی خود صفحه، این اطلاعات سالانه از بانک مرکزی به سازمان میرسد.
صفحهی «اطلاعات ابزارهای پرداخت» هم شمارهی شبا، نام فروشگاه، مبلغ و تعداد تراکنشها، صاحب حساب و شرکت پرداخت را نشان میدهد.
خلاصه این بخش: my.tax.gov.ir، منوی «اطلاعات صورت معاملات و ۱۶۹ مکرر»، «سامانه واکنش به اطلاعات»، «معاملات اظهارنامه ارزشافزوده».
۴. اطلاعیه را تأیید کنیم یا رد؟
معیار را خود سامانه گفته است.
متن سامانهی واکنش دربارهی طرف دوم میگوید:
به گفتهی خود سامانه: طرف دوم «موظف است به صورت دورهای کارتابل خود را بررسی نماید و در صورت مغایرت دادهها با واقعیت، عدم پذیرش خود را نسبت به آن در این سامانه اعلام کند».
پس سؤال اصلی این است: آیا این داده با واقعیت میخواند؟
این مثالها کمکتان میکند:
| وضعیت | با واقعیت میخواند؟ | چه کنید |
|---|---|---|
| هیچ معاملهای با این طرف نداشتهاید | خیر | رد کنید |
| کد ملی شما اشتباهی بهجای کس دیگری ثبت شده است | خیر | رد کنید و به طرف اول هم خبر بدهید |
| معامله بوده، ولی مبلغ یا فصلش فرق دارد | خیر | رد کنید و مدرک مبلغ درست را نگه دارید |
| خریدار یا فروشنده جابهجا ثبت شده است | خیر | رد کنید |
| خریدار واقعی شرکتِ شما بوده، نه خودتان (مثلاً بلیت مأموریت) | خیر | از طرف اول بخواهید معامله را به نام خریدار واقعی اصلاح کند |
| خرید واقعاً مال خودتان است، حتی اگر برای کار نبوده | بله | رد نکنید؛ «مشاهده شده» بزنید |
| معامله درست است و شما طرفش بودهاید | بله | رد نکنید؛ «مشاهده شده» بزنید |
شاید بپرسید خرید شخصی، مثل بیمهی خودرو، در مالیات شما اثری دارد یا نه.
این سؤال دیگری است و به وضعیت پروندهی شما بستگی دارد.
جایش جلسهی مشاوره است، نه رد کردن دادهی درست.
هشدار: دادهی درست را رد نکنید؛ طبق بخشنامه، هر رد باید با ابلاغ عواقب قانونی به هر دو طرف همراه شود.
وقتی طرف دوم دادهای را تأیید نکند، بخشنامهی ۲۰۰/۱۴۰۳/۱۱ گفته باید به هر دو طرف پیامک داده شود.
این پیامک مسئولیت و عواقب قانونی کار را ابلاغ میکند: گزارش خلاف واقع به سازمان، جرم جعل رایانهای و جریمهی مادهی ۱۶۹.
بخشنامه نمیگوید کدام عاقبت برای کدام طرف است.
معاملهای که هم صورتحساب الکترونیکی دارد و هم در ۱۶۹ آمده
گاهی برای یک معامله هم در سامانه مودیان صورتحساب صادر شده و هم فهرستش از سامانهی مادهی ۱۶۹ رفته است.
بند ۵ بخشنامهی ۲۰۰/۶۰۷۵۵/د برای همین حالت است.
ادارات مالیاتی باید در حسابرسی ارزش افزوده مراقب باشند خرید یا فروش چنین معاملهای دو بار حساب نشود.
این بند دربارهی حسابرسی است و نمیگوید شما در سامانهی واکنش چه کنید.
صورتحساب الکترونیکی آن معامله را برای روز رسیدگی نگه دارید.
خلاصه این بخش: دادهای که با واقعیت نمیخواند را رد کنید و دادهی درست را نه.
۵. اگر رد کنید یا رد نکنید، چه میشود؟
بخشنامهی ۲۰۰/۱۴۰۳/۱۱ دربارهی دادههایی است که فعالان بخش خصوصی یا اشخاص غیردولتی و غیرعمومی ثبت کردهاند.
هر سامانهای هم که اطلاعات بارنامه دارد، در همین بخشنامه است.
دادهای که دستگاهی عمومی، مثل شهرداری، ثبت کرده، در دامنهی این بخشنامه نیست.
این بخشنامه معیار را «سند مثبته» گذاشته است.
سند مثبته سندی است که تأیید وقوع معامله از طرف دوم را در خود دارد.
مثلاً صورتحساب الکترونیکی سامانه مودیان، سند پرداخت به حساب طرف معامله، قرارداد میان دو طرف یا رسید باری که طرف دوم تأیید کرده است.
اطلاعیهای که طرف دوم تأیید نکرده، سند مثبته نیست.
«قرینهای تأییدنشده» است که باید در رسیدگی به اعتراض، با سند مثبته تأیید شود.
ملاک بخشنامه «تأیید» طرف دوم است و در متن آن، واکنشندادن در حکم تأیید شمرده نشده است.
ولی حمایت مرحلهی رسیدگی، که پایین آمده، به ثبت ادعای عدم انتساب بسته است.
مأموران مالیاتی هم میتوانند مثبته بودن سندهای دیگر را، مستقل از تأیید یا عدم تأیید شما، از سازمان استعلام کنند.
در مرحلهی رسیدگی و صدور برگ تشخیص
فرض کنید عدم انتساب را در سامانه یا از راه قانونی دیگر ثبت کردهاید.
اگر هیچ سند مثبتهای به دست نیاید، ادارهی مالیاتی امکان قانونی اعمال آن اطلاعیه را در رسیدگی به پروندهی شما ندارد.
در مرحلهی مادهی ۲۳۸
در این مرحله به اشتباه بودن اطلاعات منتسب به خودتان اعتراض میکنید.
اگر سند مثبتهای برای رد اعتراض به دست نیاید، از برگ تشخیص رفع تعرض میشود.
اگر سند فقط برای بخشی از دادهها به دست آید، مأموران فقط برای همان بخش مجاز به صدور برگ تشخیصاند.
در هیئت حل اختلاف مالیاتی
اگر ادارهی مالیاتی سند مثبته ارائه نکند، هیئت رأی به رفع تعرض از شما میدهد.
در صورت شمول مرور زمان طبق تبصرهی مادهی ۱۵۷، رأی به مطالبهی مالیات از «مؤدی واقعی» هم داده میشود.
پاسخ مبهم و غیرصریح اداره به استعلام، در حکم نبودن سند مثبته است.
بخشنامهی ۲۰۰/۱۴۰۳/۱۱ دربارهی کسی هم که دادهی غیرواقعی ثبت کرده، حکم دارد.
ادارهی مالیاتی طرف اول در هر موردی که طرف دوم داده را تأیید نکرده، یک تکلیف دارد.
اگر غیرواقعی بودن معامله احراز شود، موظف است جریمهی مادهی ۱۶۹ را از ثبتکننده بگیرد.
بخشنامه گفته این جریمه را هم نباید ببخشد.
شاید عدم تأیید شما در سامانه ثبت نشده باشد.
آن وقت ادارهی مالیاتی خود شما موظف است آن را به ادارهی طرف اول خبر بدهد.
همین بخشنامه دربارهی دادههای پیش از ابلاغش هم اجرا میشود، اگر مالیات مربوط پرداخت نشده باشد.
فرض کنید استناد آن اطلاعات به شما احراز نشده، ولی به بخشنامه عمل نشده است.
برگ تشخیص یا رأی هیئت حل اختلاف هم قطعی و در مراجع درونسازمانی غیرقابل اعتراض شده است.
طبق بند ۶ همان بخشنامه، طرف دوم میتواند به دادستانی انتظامی مالیاتی شکایت کند.
آن مرجع موظف است موضوع را بررسی کند.
در صورت تأیید شکایت هم موظف است آن را به ادارهی مالیاتی شما ارجاع دهد.
دادستان انتظامی مالیاتی هم موظف است متخلفان را پیگرد کند.
برای اعتراض به برگ تشخیص، مقالهی برگ تشخیص و برگ قطعی مالیاتی را مطالعه کنید.
خلاصه این بخش: ثبتکنندهی گزارشی که غیرواقعی بودنش احراز شود، جریمهی بیبخشودگی دارد؛ طرف دوم هم راه شکایت دارد.
۶. مهلت واکنش تا کی است؟
در پیامک شما یک تاریخ آمده است.
تا پیش از همان تاریخ کار را تمام کنید.
در متن بخشنامهی ۲۰۰/۱۴۰۳/۱۱ مهلتی برای ثبت واکنش طرف دوم نیامده است.
دو نامهی سازمان در خرداد و تیر ۱۴۰۵ فقط «توصیه» کردند.
توصیه این بود که دادههای پاییز و زمستان ۱۴۰۴ تا پایان ۱۴۰۵/۰۴/۱۰ و ۱۴۰۵/۰۴/۱۴ تأیید یا رد شود.
اثر گذشتن این تاریخها در هیچیک از این متنها نیامده است.
خود سامانه هم دو حرف متفاوت میزند.
بخش «قوانین و مقررات» سامانهی واکنش از مهلت ۴۲ روزه پس از بارگذاری یا بهروزرسانی داده میگوید.
بخش «پرسشهای متداول» همان سامانه میگوید واکنش مهلت ندارد.
اینها متن صفحهاند، نه قانون؛ برای همین تاریخ پیامک را مبنا بگیرید.
بخشنامهی ۲۰۰/۱۴۰۳/۱۱ برای خود سازمان هم مهلتی گذاشته است.
معاونت فناوریهای مالیاتی باید ترتیبی بدهد که دادهی طرف اول، اصلی یا اصلاحی، حداکثر یک ماه بعد در کارپوشهی شما بیاید.
بخشنامه نمیگوید این ترتیب از کِی اجرا شده است.
فرستادن این دادهها به کارپوشه را هم باید هر ماه با پیامک به شما خبر بدهد.
به گفتهی خود سامانه، تا وقتی دادهی دیدهنشده هست، هر ماه پیامک یادآوری میآید.
پس اگر طرف مقابل اطلاعیه را اصلاح کرده و هنوز تغییری نمیبینید، ممکن است اصلاحش هنوز نرسیده باشد.
خلاصه این بخش: تاریخ داخل پیامک را مبنا بگیرید و کار را عقب نیندازید.
۷. ۱۶۹ مکرر با فهرست معاملات فصلی چه فرقی دارد؟
خیلیها این دو را با هم اشتباه میگیرند.
فهرست معاملات فصلی را خود شما میفرستید؛ پیامک ۱۶۹ مکرر از گزارش دیگران دربارهی شما میآید.
| فهرست معاملات فصلی (مادهی ۱۶۹) | سامانهی واکنش (پیامک ۱۶۹ مکرر) | |
|---|---|---|
| چه کسی | مؤدی مکلف، دربارهی معاملههای خودش | طرف دوم، دربارهی گزارش دیگران از او |
| کجا | کارپوشه، اظهارنامهی ارزش افزوده، «جزئیات اطلاعات معاملات» | my.tax.gov.ir، «سامانه واکنش به اطلاعات» |
| برای کدام معامله | معاملهای که صورتحساب الکترونیکی ندارد | هر معاملهای که دیگری با کد ملی شما گزارش کرده |
| مهلت | همان مهلت اظهارنامهی ارزش افزودهی آن فصل | تاریخ داخل پیامک |
| جریمه | ۱ درصد معاملاتی که فهرستشان داده نشده | برای ثبتکنندهی معاملهی غیرواقعی، اگر احراز شود: جریمهی مادهی ۱۶۹ بیبخشودگی |
جریمههای مادهی ۱۶۹ چند تا است.
صادرنکردن صورتحساب یا ننوشتن شمارهی اقتصادی خود و طرف معامله، ۲ درصد مبلغ معامله جریمه دارد.
استفاده از شمارهی اقتصادی خود برای دیگران هم همین ۲ درصد را دارد.
استفاده از شمارهی اقتصادی دیگران برای معاملات خود هم همینطور.
ندادن فهرست معاملات، ۱ درصد معاملاتی که فهرستشان داده نشده است.
با اعمال جریمهی بند الف یا ث مادهی ۲۲ قانون پایانهها، جریمهی مادهی ۱۶۹ دیگر اعمال نمیشود.
برای دیدن مهلت فهرست معاملات و اظهارنامهی ارزش افزوده، مقالهی خلاصهعملکرد ارزش افزوده را مطالعه کنید.
خلاصه این بخش: فهرست فصلی تکلیف خود شماست؛ سامانهی واکنش جای جواب دادن به گزارش دیگران است.
۸. اشتباهات رایج دربارهی پیامک ۱۶۹ مکرر
باز کردن لینک داخل پیام
پیامک رسمی سازمان فقط از MALIAT میآید.
هر پیامی را که لینک ناشناس دارد، باز نکنید و نشانی درگاه را خودتان بزنید.
«پرونده ندارم، پس به من ربطی ندارد»
گزارش به کد ملی شما بسته است، نه به پروندهی مالیاتی.
وقت گفتن معاملهای که مال شما نیست، همین حالاست.
رد کردن همه چیز، بدون خواندن
طبق بخشنامه، هر رد باید با پیامک هشدار عواقب قانونی به هر دو طرف همراه شود.
هر اطلاعیه را جدا بخوانید و فقط آنچه با واقعیت نمیخواند را رد کنید.
صبر کردن تا بعد از تاریخ پیامک
بخشهای مختلف خود سامانه دربارهی مهلت دو حرف متفاوت میزنند.
کار را پیش از تاریخ پیامک تمام کنید.
اشتباه گرفتن با فهرست معاملات خودتان
فهرست معاملات فصلی، اگر مکلف به آن هستید، جدا و در کارپوشه داده میشود.
رد کردن اطلاعیه در سامانهی واکنش کار دیگری است.
۹. توصیههای عملی
- قبل از هر کاری، فرستندهی پیامک را ببینید.
- از هر صفحهی سامانهی واکنش که رد میکنید، تصویر بگیرید و تاریخش را یادداشت کنید.
- برای معاملهای که رد میکنید، هر مدرکی دارید نگه دارید؛ مثلاً قرارداد، رسید پرداخت یا صورتحساب الکترونیکی.
- طرف اول را میشناسید؟ به او هم بگویید گزارشش را اصلاح کند.
- برگهای مالیاتی بر پایهی این دادهها آمد؟ مهلت اعتراضش را از دست ندهید.
۱۰. چکلیست واکنش به پیامک ۱۶۹ مکرر
| کار | وضعیت |
|---|---|
| فرستندهی پیامک MALIAT است | انجام شد / نشد |
| نشانی my.tax.gov.ir را خودم زدم، نه لینک پیام را | انجام شد / نشد |
| «سامانه واکنش به اطلاعات» را باز کردم | انجام شد / نشد |
| هر اطلاعیه را با سوابقم مقایسه کردم | انجام شد / نشد |
| دادهی نادرست را رد کردم و بقیه را «مشاهده شده» زدم | انجام شد / نشد |
| از صفحهها تصویر گرفتم و مدرکها را نگه داشتم | انجام شد / نشد |
| پیش از تاریخ داخل پیامک تمام کردم | انجام شد / نشد |
۱۱. جمعبندی
پیامک ۱۶۹ مکرر یعنی کسی معاملهای را با کد ملی شما به سازمان گزارش کرده است.
پیامک رسمی سازمان فقط از MALIAT میآید؛ پیامک از سرشمارهی دیگر، از سازمان نیست.
در my.tax.gov.ir به «سامانه واکنش به اطلاعات» بروید و هر اطلاعیه را با واقعیت بسنجید.
- دادهای که با واقعیت نمیخواند را رد کنید.
- دادهی درست را رد نکنید.
- کار را پیش از تاریخ داخل پیامک تمام کنید.
- مدرک معاملههایی را که رد میکنید، نگه دارید.
برای دیدن همهی تکالیف مالیاتی یک کسبوکار، مقالهی تکالیف مالیاتی افراد حقیقی و حقوقی را مطالعه کنید.
۱۲. سوالات متداول دربارهی پیامک ۱۶۹ مکرر
اگر از سرشمارهی MALIAT نیامده، از سازمان نیست.
طبق اعلام سازمان امور مالیاتی، پیامک رسمی سازمان فقط از سرشمارهی MALIAT میآید.
با این حال روی لینک کلیک نکنید و نشانی my.tax.gov.ir را خودتان بزنید.
چون کسی معاملهای را با کد ملی شما گزارش کرده است.
طبق نامههای سازمان، دادههای «جزئیات اطلاعات معاملات» به سامانهی واکنش رفت.
منظور اظهارنامهی ارزش افزودهی پاییز و خلاصهعملکرد زمستان ۱۴۰۴ است.
گزارش به کد ملی بسته است، نه به داشتن پرونده.
بله، صفحه برای هر اطلاعیه رد و برچسب «مشاهده شده» دارد.
سامانه رد را برای دادهای خواسته که با واقعیت نمیخواند.
اگر داده درست است، رد نکنید و «مشاهده شده» بزنید.
بارنامه و صورت وضعیت حمل بار و مسافر، به حکم مادهی ۱۶۹ مکرر قانون مالیاتهای مستقیم، به پایگاه سازمان داده میشود.
اگر آن بار را نفرستادهاید یا تحویل نگرفتهاید، داده با واقعیت نمیخواند و ردش کنید.
بله، اگر اصلاح نشود.
وقتی خریدار واقعی شرکت بوده، داده با واقعیت نمیخواند.
اول از فروشنده یا شرکت بخواهید معامله را به نام خریدار واقعی اصلاح کند.
بخشنامهی ۲۰۰/۱۴۰۳/۱۱ خواسته دادهی اصلاحی طرف اول هم حداکثر یک ماه بعد در کارپوشهی شما بیاید.
ولی نمیگوید این ترتیب از کِی اجرا شده است.
اگر تغییری نمیبینید، اطلاعیهی نادرست را خودتان رد کنید.
خیر؛ بند ۵ بخشنامهی ۲۰۰/۶۰۷۵۵/د خواسته در حسابرسی ارزش افزوده، خرید یا فروش چنین معاملهای دو بار حساب نشود.
صورتحساب الکترونیکیاش را نگه دارید.
وقتی طرف دوم دادهای را تأیید نکند، بخشنامهی ۲۰۰/۱۴۰۳/۱۱ گفته باید به هر دو طرف پیامک داده شود.
این پیامک مسئولیت و عواقب قانونی کار را ابلاغ میکند؛ از جمله گزارش خلاف واقع و جعل رایانهای.
بخشنامه نمیگوید کدام عاقبت برای کدام طرف است؛ پس فقط دادهی نادرست را رد کنید.
کسی که معاملهی غیرواقعی ثبت کرده است.
طبق بند ۷ بخشنامهی ۲۰۰/۱۴۰۳/۱۱، ادارهی طرف اول موظف است این جریمه را بگیرد، اگر غیرواقعی بودن گزارش احراز شود.
آن را هم نباید ببخشد.
بله، در یک حالت.
طبق بند ۶ بخشنامهی ۲۰۰/۱۴۰۳/۱۱، طرف دوم میتواند به دادستانی انتظامی مالیاتی شکایت کند.
شرطش این است که استناد اطلاعات به شما احراز نشده و به بخشنامه عمل نشده باشد.
برگ یا رأی هم باید قطعی و در مراجع درونسازمانی غیرقابل اعتراض شده باشد.
بله.
بخش «اطلاعات بانکی» سامانهی واکنش جمع سالانهی گردش هر حساب را نشان میدهد، نه تکتک تراکنشها را.
بانکها هم به حکم مادهی ۱۶۹ مکرر، جمع گردش و ماندهی سالانهی حسابها را به پایگاه سازمان میدهند.
خیر.
فهرست معاملات فصلی را خود مؤدی مکلف، برای معاملههای بدون صورتحساب الکترونیکی، در اظهارنامهی ارزش افزوده میدهد.
پیامک ۱۶۹ مکرر شما را به دیدن گزارش دیگران دربارهی خودتان میخواند.
در متن بخشنامهی ۲۰۰/۱۴۰۳/۱۱، واکنشندادن در حکم تأیید شمرده نشده است.
ولی حمایت مرحلهی رسیدگی به ثبت ادعای عدم انتساب بسته است.
پس اطلاعیهی نادرست را رد کنید.
در متن بخشنامهی ۲۰۰/۱۴۰۳/۱۱ مهلتی برای ثبت واکنش نیامده است.
اثر گذشتن تاریخهایی که نامههای سازمان توصیه کردند هم در متنها نیامده است.
با این حال، کار را تا جای ممکن پیش از تاریخ پیامک تمام کنید.
متن رسمی قوانین و بخشنامهها
بخشنامهی ۲۰۰/۱۴۰۳/۱۱، رسیدگی به اعتراض به اطلاعیههای خرید و فروش و بارنامه
اطلاعیهی سازمان دربارهی واکنش ذینفعان (نامهی ۲۱۶/۲۴۳۶۰/د)
بخشنامهی ۲۰۰/۶۰۷۵۵/د، حسابرسی اظهارنامهی ارزش افزوده
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.