شاید این جمله را از یک دوست یا مشاور شنیده باشید: «شرکتت را ببر داخل پارک علم و فناوری؛ بیست سال مالیات نمیدهی.» نیمی از این جمله درست است. نیمهٔ دیگرش ممکن است کارتان را به برگ تشخیص مالیاتی بکشاند؛ یعنی ادارهٔ مالیات، مالیات درآمدی را که فکر میکردید معاف است، از شما بخواهد.
واقعیت این است که عضویت در پارک بستهای کامل از معافیتها و تسهیلات را شامل میشود، اما هر کدام شرط، دامنه و مرجع تشخیص خاص خود را دارند. از آن مهمتر، بخشی از امتیازهایی که در فضای مجازی به «پارک» نسبت داده میشود، در واقع متعلق به شرکتهای دانشبنیان است؛ دو عنوان جداگانه که ممکن است همزمان داشته باشید یا اصلاً نداشته باشید.
در این مقاله مزایای عضویت را با نام قانون و شمارهٔ ماده مرور میکنیم، مرز معافیت مالیاتی را روشن میکنیم و در پایان مراحل عضویت را گامبهگام میآوریم.
خلاصهٔ مقاله در یک نگاه
عضویت در پارک علم و فناوری، برای واحدهای پژوهشی، فناوری و مهندسی مستقر در پارک، معافیت از مالیات بر درآمد و دارایی تا بیست سال و معافیت از عوارض معمول کشور را به همراه دارد؛ این دو معافیت جای مالیات و عوارض ارزش افزوده را نمیگیرند. روابط کار این واحدها بهجای قانون کار، تابع مقررات اشتغال در مناطق آزاد است، اما بیمه و تأمین اجتماعی از این قاعده مستثنا شدهاند.
دو نکته را هم از همین ابتدا بدانید: معافیت مالیاتی فقط به درآمد فعالیتی تعلق میگیرد که داخل پارک محقق شود؛ و امریهٔ سربازی مزیت عضویت در پارک نیست.
پارک علم و فناوری چیست و «واحد فناور» به چه کسی میگویند؟
تعریف رسمی پارک
آییننامهٔ تأسیس و راهاندازی پارک علم و فناوری، مصوب ۵ شهریور ۱۴۰۲ شورای گسترش آموزش عالی، پارک را «مؤسسهای پژوهشی و فناوری» تعریف میکند که «بهمنظور خلق ثروت در جامعه از طریق ارتقای فرهنگ نوآوری و رقابت سازنده میان شرکتها و واحدهای فناور حاضر در پارک… تأسیس میشود».
پارکها بر پایهٔ مادهٔ ۱ قانون احکام دائمی برنامههای توسعهٔ کشور، از قوانین عمومی حاکم بر دستگاههای دولتی مستثنا هستند و فقط در چارچوب مصوبات هیأت امنای خودشان اداره میشوند.
واحد فناور کیست؟
طبق همان آییننامه، واحدهای فناور «واحدهای پژوهشی، فناوری و مهندسی و همچنین هستههای فناوری» هستند که در پارک یا مراکز وابسته مستقر شدهاند و «هویت حقوقی مستقل از پارک» دارند. «هستهٔ فناوری» یعنی تیمی که هنوز شخصیت حقوقی ندارد. پس شرکت شما با عضویت، زیرمجموعهٔ پارک نمیشود و شخصیت حقوقی خودش را نگه میدارد. این تعریف شرکتهای خارجی را هم در بر میگیرد.
مرکز رشد چه تفاوتی با پارک دارد؟
مرکز رشد واحدی وابسته به پارک است که برای حمایت از واحدهای فناور نوپا فعالیت میکند. آییننامهٔ نحوهٔ تشکیل و فعالیت مراکز رشد واحدهای فناور (مصوب ۴ آبان ۱۳۹۳) دو دوره تعریف میکند:
- دورهٔ رشد مقدماتی (پیشرشد): این دوره ششماهه است و با تصویب مدیر مرکز حداکثر تا نُه ماه تمدید میشود؛ این مرحله برای کسانی که هنوز شرکتی ثبت نکردهاند، بسیار مناسب است.
- دورهٔ رشد: این دوره حداکثر سه سال است و در موارد خاص، با تصویب شورای مرکز، برای حداکثر ۲۰ درصد از واحدهای مستقر در دورهٔ رشد تا پنج سال قابل تمدید است.
خدمات پایهٔ مرکز رشد نیز در همین آییننامه ذکر شده است: فضای کار و تجهیزات اداری، خدمات آزمایشگاهی و کارگاهی، خدمات اطلاعرسانی، خدمات مدیریتی، حقوقی، مالی، اعتباری و تجاریسازی، و همچنین آموزش و مشاوره. «حمایت مالی … از واحدهای فناور مستقر در مرکز» هم از وظایف مرکز است و شیوهٔ آن را آییننامهها و دستورالعملهای مصوب همان مرکز تعیین میکند.
ضمناً در آییننامهٔ سال ۱۴۰۲، چهار نوع پارک تعریف شده است: استانی، دانشگاهی، دستگاهی و خصوصی. در پارکهای دانشگاهی، پذیرش واحدهای متعلق به دانشجویان و اعضای هیأت علمی در اولویت است. همین آییننامه «پارک ناظر» را پارک استانی، دانشگاهی یا دستگاهیای تعریف میکند که از طرف معاونت فناوری و نوآوری وزارت علوم «مسئولیت ارزیابی، نظارت و پیگیری دقیق مقررات ماده ۹» را دارد و میگوید «کلیه مجوزات فناوری پارک توسط پارک ناظر رسمیت دارد»؛ بنابراین اگر پارک خصوصی را انتخاب میکنید، بپرسید پارک ناظر آن کدام است و کدام پارک به مجوز فناوری شما رسمیت میبخشد.
مزایای عضویت در پارک علم و فناوری به همراه مستندات قانونی
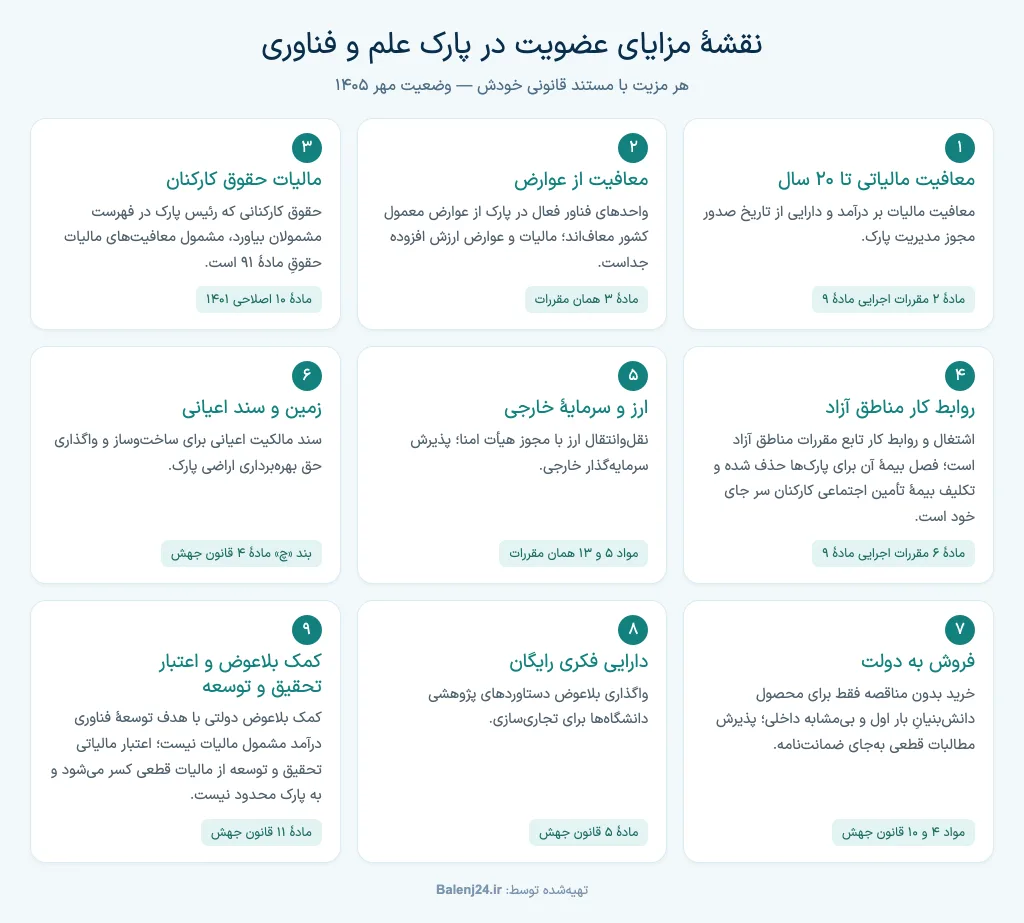
پایهٔ بیشتر این مزایا یک ماده است: مادهٔ ۹ قانون حمایت از شرکتها و مؤسسات دانشبنیان (مصوب ۱۳۸۹، اصلاحی ۱۱ اردیبهشت ۱۴۰۱). این ماده به واحدهای پژوهشی، فناوری و مهندسی مستقر در پارکها و شهرکهای فناوری اجازه میدهد «از مزایای قانونی مناطق آزاد در خصوص روابط کار، معافیتهای مالیاتی و عوارض، سرمایهگذاری خارجی و مبادلات مالی بینالمللی» برخوردار شوند.
جزئیات اجرا در «مقررات اجرایی مادهٔ ۹» آمده است: مصوبهٔ ۵ مرداد ۱۳۸۴ هیأت وزیران با اصلاحات بعدی. این مصوبه در اصل آییننامهٔ اجرایی مادهٔ ۴۷ قانون برنامهٔ چهارم توسعه بوده و هیأت وزیران در سال ۱۳۹۱ آن را بهعنوان مقررات اجرایی مادهٔ ۹ تنفیذ کرده است؛ به همین دلیل تاریخ تصویب آن از خودِ قانون حمایت (۱۳۸۹) قدیمیتر است. مادهٔ ۱ این مقررات «پارک» را «پارکهای علم و فناوری که با مجوز وزارت علوم، تحقیقات و فناوری ایجاد میشوند» تعریف کرده است؛ پس این مزایا مخصوص یک پارک خاص نیست. قواعد مربوط به مناطق آزاد را در مقالهٔ «مزایای ثبت شرکت در مناطق آزاد در ۱۴۰۵؛ معافیت بیستساله به چه کسی میرسد؟» بهطور جداگانه توضیح دادهایم.
۱) معافیت مالیات بر درآمد و دارایی تا بیست سال
مادهٔ ۲ مقررات اجرایی مادهٔ ۹ میگوید واحدهای مستقر در پارک «از تاریخ صدور مجوز توسط مدیریت پارک» از معافیت موضوع مادهٔ ۱۳ قانون چگونگی ادارهٔ مناطق آزاد تجاریـصنعتی برخوردارند. مدت این معافیت در آن ماده، بیست سال است.
دو نکتهٔ مهم را فراموش نکنید: اول اینکه شروع معافیت از تاریخ ثبت شرکت نیست، بلکه از زمان صدور مجوز فعالیت در پارک محاسبه میشود؛ دوم اینکه تشخیص «مرتبط با مأموریت واحد» بودن فعالیتها، طبق همان ماده بر عهدهٔ مدیریت پارک است، نه ادارهٔ امور مالیاتی یا خود شرکت.
۲) معافیت از عوارض معمول کشور
مادهٔ ۳ همان مقررات کوتاه و صریح است: «کلیه واحدهای فناوری که در پارکها فعالیت مینمایند، از پرداخت هرگونه عوارض معمول کشور معاف میباشند.» لطفاً این حکم را به معنای معافیت از مالیات و عوارض ارزش افزوده تلقی نکنید؛ چراکه قانون مالیات بر ارزش افزوده (مصوب ۱۴۰۰) در تبصرهٔ ۷ مادهٔ ۳۹ از «سهم عوارض ارزش افزوده دریافتی از شرکتهای فناور مستقر در پارکهای علم و فناوری» نام برده و آن را صددرصد به همان پارک اختصاص داده است. معافیت بیستسالهٔ بخش قبل هم فقط «مالیات بر درآمد و دارایی موضوع قانون مالیاتهای مستقیم» را در بر میگیرد و تکلیف ارزش افزوده را خودِ قانون مالیات بر ارزش افزوده تعیین میکند.
۳) مالیات حقوق کارکنان؛ بخشی که باید با دقت خوانده شود
حکم این موضوع از ۱۳۹۹ تا ۱۴۰۲ چند بار تغییر کرده است؛ بنابراین بهتر است به متنهای قدیمی استناد نکنید.
مسیر قدیمی این بود که معافیت مادهٔ ۱۳ مناطق آزاد به حقوق کارکنان هم تسری داده شود. هیأت عمومی دیوان عدالت اداری با دادنامهٔ شمارهٔ ۲۰۰۴ مورخ ۲۶ اسفند ۱۳۹۹ این تسری را باطل کرد. پس هر مقالهای که هنوز از «معافیت مالیات حقوق به استناد قانون مناطق آزاد» سخن میگوید، به حکمی باطلشده استناد کرده است.
مسیر جدید مبنای دیگری دارد. بند «چ» مادهٔ ۸ قانون جهش تولید دانشبنیان، مادهٔ ۱۰ قانون حمایت را اصلاح کرد و کارکنان شاغل در پارکها را «مشمول مادهٔ ۹۱ قانون مالیاتهای مستقیم» دانست. دیوان عدالت اداری نیز در دادنامهٔ شمارهٔ ۶۰۳۳۵۰ مورخ ۹ خرداد ۱۴۰۲ اعلام کرده است که موارد مادهٔ ۹۱ «ناظر بر مصادیق معافیت از مالیات حقوق است». به زبان ساده، مادهٔ ۹۱ شامل فهرست معافیتهای مالیات حقوق است.
آییننامهٔ اجرایی مادهٔ ۱۰ پس از آن رأی بازنویسی شد. طبق متن فعلی (با اصلاحات ۲۴ دی ۱۴۰۲)، کارکنان ستاد پارک و کارکنان شرکتهای فناور مستقر در پارک، برای حقوقی که از همان مراکز میگیرند، مشمول مادهٔ ۹۱ هستند. فهرست این کارکنان و فرایند ارزیابیشان را رئیس همان پارک تعیین میکند و معیارها را هیأت امنای پارک میگذارد. پس اینکه کدام کارکنان شما مشمول این معافیت شوند، به ارزیابی و فهرست همان پارک بستگی دارد؛ معیارها را از پارک مقصد بپرسید.
۴) روابط کار تابع مقررات مناطق آزاد است، نه قانون کار
مادهٔ ۶ مقررات اجرایی مادهٔ ۹، امور اشتغال و روابط کار واحدهای مستقر در پارک را تابع «مقررات اشتغال در مناطق آزاد» کرده است. مادهٔ ۱۵ همین مقررات اجرایی هم بیان میکند که «هرگونه تغییرات آتی در مقررات مناطق آزاد متناسباً در این آییننامه نیز اعمال خواهد شد». هیأت عمومی دیوان عدالت اداری در سال ۱۴۰۴ با رأی شمارهٔ ۱۴۰۴۳۱۳۹۰۰۰۲۱۱۳۹۹۰، به استناد نظر فقهای شورای نگهبان، بخشهایی از خودِ «مقررات اشتغال نیروی انسانی، بیمه و تأمین اجتماعی در مناطق آزاد» را از تاریخ تصویب باطل اعلام کرده است؛ از جمله اطلاق تبصرههای ۱ تا ۳ مادهٔ ۷ دربارهٔ مدت و خاتمهٔ قرارداد، حکم تبصرهٔ مادهٔ ۱۱ که قرارداد آزمایشی را فقط یک بار مجاز میدانست، و اطلاق بند «ز» مادهٔ ۱۲ دربارهٔ استعفای کارگر. از این رو، پیش از تنظیم قرارداد کار، بهتر است وضعیت روز این مقررات را از پارک استعلام کنید.
یک استثنای مهم نیز وجود دارد: همان مادهٔ ۶، فصل هفتم مقررات مناطق آزاد را که دربارهٔ بیمه و تأمین اجتماعی است، برای پارکها حذف کرده است. به این معنا که قواعد بیمهای مناطق آزاد شامل پارکها نمیشود و تکلیف بیمهٔ کارکنان شما، همان تکلیف عمومی بیمهٔ تأمین اجتماعی خواهد بود.
۵) سرمایهگذاری خارجی، ارز و تجارت
مادهٔ ۴ مقررات اجرایی مادهٔ ۹ میگوید نحوهٔ پذیرش و ورود و خروج سرمایهٔ خارجی و سود آن به پارک و «چگونگی و میزان مشارکت خارجیان در فعالیتهای هر پارک»، «منطبق و بر اساس مقررات قانون تشویق و حمایت سرمایهگذاری خارجی» انجام میشود. مادهٔ ۵ هم مقررات سرمایهگذاری مناطق آزاد را با اصلاحاتی برای واحدهای مستقر در پارک قابل اجرا کرده و در مواد معینی از آن «مدیریت پارک» را جایگزین «سازمانهای مناطق» کرده است. مادهٔ ۱۳ همان مقررات میگوید نقلوانتقال ارز از خارج به پارک و بالعکس، از طریق شبکهٔ بانکی و با مجوز هیأت امنای هر پارک آزاد است و شرایط اجرای آن را بانک مرکزی فراهم میکند. مادهٔ ۱۴ نیز اجازه میدهد واحدهای فناور با موافقت مدیریت پارک و «در چارچوب مأموریتهای محولشده و قانون مقررات صادرات و واردات» کالا و خدمات وارد یا صادر کنند؛ یعنی برخلاف منطقهٔ آزاد، تجارت خارجی واحد مستقر در پارک تابع قانون مقررات صادرات و واردات میماند. تبصرهٔ همین ماده این مبادلات را «از پرداخت هرگونه عوارض ورود و صدور» معاف میداند؛ این تبصره فقط از «عوارض» نام برده است و معافیت حقوق گمرکی و سود بازرگانی در بند «الف» مادهٔ ۳ قانون حمایت برای شرکتهای دانشبنیان آمده است.
۶) زمین، ساختمان و سند مالکیت اعیانی
بند «چ» مادهٔ ۴ قانون جهش تولید دانشبنیان (مصوب ۱۱ اردیبهشت ۱۴۰۱) دو حکم مفید دارد:
- سازمان ثبت اسناد و املاک موظف است برای ساختمانهایی که بخش خصوصی و تعاونی در اراضی پارک میسازند، سند مالکیت اعیانی صادر کند؛ یعنی سند مالکیت خودِ ساختمان، جدا از زمین.
- پارکها مجازند حق بهرهبرداری مالکانه از اراضی خود را «در چهارچوب مصوبات هیأت امناء و طرح جامع مصوب خود»، در قالب مشارکت، اجارهٔ بلندمدت یا واگذاری قطعی در اختیار شرکتهای فناور بگذارند؛ به این شرط که «عدم تغییر کاربری» و «بهرهبرداری اختصاصی در چهارچوب مأموریتهای پارک» رعایت شوند.
یک شفافسازی لازم: طبق بند ۳-۶ مادهٔ ۳ آییننامهٔ ۱۴۰۲، ضوابط استقرار و واگذاری اراضی و حمایتهای مالی را هیأت امنا یا شورای هر پارک تصویب میکند؛ پس نرخ اجاره و هر تخفیفی را از همان پارک بپرسید. بند «پ» مادهٔ ۶ قانون جهش هم «واحدهای فناور مستقر در مراکز رشد و پارکهای علم و فناوری» را به مادهٔ ۸۱ قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) افزوده است؛ معاونت توسعهٔ شرکتهای دانشبنیان این حمایت را با عنوان «تخفیف ۲۵ درصدی خدمات مناطق ویژه اقتصادی» معرفی میکند. شمول و شرایط آن را از پارک مقصد بپرسید.
۷) فروش به دولت: مناقصه و ضمانتنامه
بند «الف» مادهٔ ۱۰ قانون جهش اجازه میدهد دستگاههای اجرایی بدون تشریفات مناقصه با واحدهای فناور مستقر در مراکز رشد و پارکها معامله کنند. این کار سه شرط دارد:
- بالاترین مقام دستگاه خریدار تشخیص بدهد که محصول دانشبنیان برای بار اول در کشور ساخته میشود؛
- محصول مشابه داخلی نداشته باشد؛
- کارگروهی زیر نظر شورای راهبری فناوریها و تولیدات دانشبنیان آن را تأیید کند.
پس خودِ محصول باید دانشبنیان باشد. طبق تبصرهٔ همین بند، پیشپرداخت این قراردادها با تأیید همان کارگروه تا ۵۰ درصد مبلغ اولیهٔ قرارداد، یا به اندازهای که برای اجرای قرارداد لازم است، قابل افزایش است. بند «پ» مادهٔ ۴ هم دستگاههای اجرایی را موظف کرده است در صورت درخواست این واحدها، مطالبات قطعی آنها را، یعنی طلب قطعیشدهشان در قراردادهای دستگاههای اجرایی، بهعنوان تضمین معتبر بپذیرند. بند «الف» مادهٔ ۷ همین قانون نیز به دستگاههای اجرایی اجازه داده است با واحدهای فناور مستقر در مراکز رشد و پارکها «قرارداد مرتبط با کالا و خدمات دانشبنیان» را از محل بودجهٔ پژوهشی خود منعقد کنند، و بند «ب» مادهٔ ۱۰ وزارت علوم را موظف کرده است سالانه فهرست این واحدها و محصولاتشان را اعلام کند تا دستگاههای اجرایی مرکزی برای «بازارسازی و تسهیل خرید» از آن برنامهریزی کنند.
۸) دارایی فکری رایگان دانشگاهها
مادهٔ ۵ قانون جهش به دستگاههای اجرایی، دانشگاهها و مراکز پژوهشی اجازه داده است تا داراییهای فکری و دستاوردهای پژوهشی را، پس از کسب رضایت کتبی پدیدآورنده، بهصورت بلاعوض در اختیار واحدهای فناور مستقر در مراکز رشد و پارکها قرار دهند تا تجاریسازی شوند.
۹) کمک بلاعوض دولتی و اعتبار مالیاتی تحقیق و توسعه
بند «پ» مادهٔ ۱۱ قانون جهش، بند «د» را به مادهٔ ۱۲۷ قانون مالیاتهای مستقیم اضافه کرده است: «کمکهای بلاعوض دولتی به شرکتهای دانشبنیان و واحدهای فناور مستقر در مراکز رشد و پارکهای علم و فناوری با هدف توسعه فناوری». یعنی کمک بلاعوض (گرنت) دولتی که با هدف توسعهٔ فناوری میگیرید، درآمد مشمول مالیات شما نیست. بند «ب» مادهٔ ۱۱ قانون جهش هم معادل هزینهٔ تحقیق و توسعه را به «شرکتها و مؤسسات متقاضی» اعتبار مالیاتی میدهد؛ یعنی همین مبلغ از مالیات قطعیشدهٔ سال انجام هزینه یا سالهای بعد کم میشود. پس در سالی که درآمدتان بهخاطر معافیت پارک، مشمول مالیات نمیشود، این اعتبار به سالهای بعد منتقل میشود. دقت کنید که این بند به پارک یا دانشبنیان محدود نشده است.
کدام مزیت برای عضو پارک است و کدام برای شرکت دانشبنیان؟
عضویت در پارک و دریافت تأییدیهٔ دانشبنیان، دو فرایند جداگانه با دو مرجع متفاوتاند. جزئیات حمایتهای دانشبنیان را در مقالهٔ «حمایتهای شرکتهای دانشبنیان در ۱۴۰۵؛ بعد از گرفتن گواهی چه چیزی به شرکت میرسد؟» آوردهایم. دو مورد از حمایتها هم وجود دارد که بهرهمندی از آنها مستلزم داشتن هر دو عنوان است: طبق مادهٔ ۱۵ آییننامهٔ اجرایی قانون حمایت، صندوق نوآوری و شکوفایی باید «حداقل سی درصد کمکها، تسهیلات و سرمایهگذاریهای خود» را به شرکتهای دانشبنیانِ مستقر در مراکز رشد، پارکها و مناطق ویژه تخصیص دهد؛ و طبق تبصرهٔ ۱ مادهٔ ۱۶ همان آییننامه، ضریب امتیاز ارزیابی کیفی و فنی شرکت دانشبنیان در مناقصه، برای شرکتهای مستقر در پارکها با تأیید وزارت علوم یا وزارت بهداشت تا ۱٫۵ قابل افزایش است.
| مزیت | فقط عضو پارک | ویژهٔ دانشبنیان | مشترک (هر کدام کافی است) |
|---|---|---|---|
| معافیت مالیات بر درآمد تا بیست سال (مادهٔ ۹ قانون حمایت) | ✔ | — | — |
| معافیت از عوارض معمول کشور (مادهٔ ۳ مقررات اجرایی مادهٔ ۹) | ✔ | — | — |
| روابط کار تابع مقررات اشتغال مناطق آزاد | ✔ | — | — |
| معافیت مالیات حقوق کارکنان (مادهٔ ۱۰ اصلاحی و آییننامهٔ آن) | ✔ | — | — |
| نقلوانتقال ارز با مجوز هیأت امنای پارک | ✔ | — | — |
| معافیت مالیاتی پانزدهساله برای درآمد محصولات دانشبنیانِ تأییدشدهای که مشمول معافیت شناخته شوند (تعیین با مصوبات شورای راهبری یا کارگروه دائمی) و معافیتهای گمرکی (بند «الف» مادهٔ ۳ قانون حمایت) | — | ✔ | — |
| تسهیلات کمبهره یا بدون بهره و پوشش بیمهای (بندهای «ب» و «هـ» مادهٔ ۳) | — | ✔ | — |
| امریهٔ سربازی (دانشبنیان و خلاق؛ شیوهنامهٔ ۵ مرداد ۱۴۰۵) | — | ✔ | — |
| اولویت استقرار در پارک و مرکز رشد (بند «ج» مادهٔ ۳) | — | ✔ | — |
| خرید بدون تشریفات مناقصه فقط برای محصول دانشبنیانِ بار اول و بیمشابه داخلی، با پیشپرداخت تا ۵۰٪ یا به اندازهٔ نیاز قرارداد (بند «الف» مادهٔ ۱۰ قانون جهش) | — | — | ✔ |
| پذیرش مطالبات قطعی بهجای ضمانتنامه | — | — | ✔ |
| واگذاری رایگان دارایی فکری دانشگاهها | — | — | ✔ |
| معافیت مالیاتیِ کمکهای بلاعوض دولتی | — | — | ✔ |
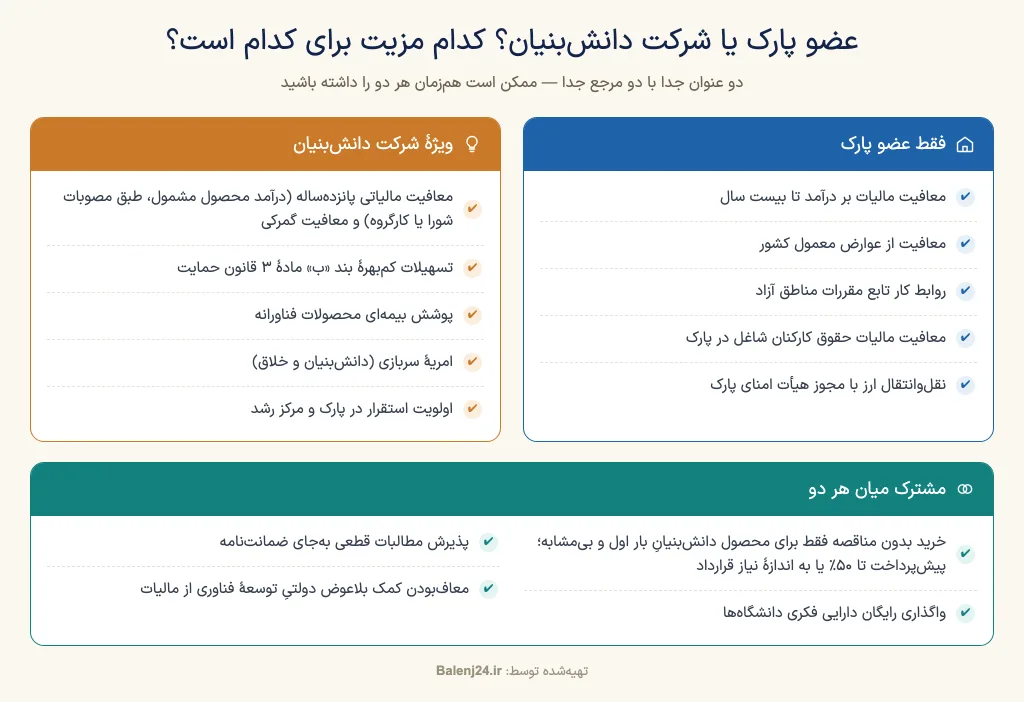
امریهٔ سربازی مزیت عضویت در پارک نیست. شیوهنامهٔ بهرهمندی دانشآموختگان از تسهیلات امریه (مصوب ۵ مرداد ۱۴۰۵ کارگروه دائمی شورای راهبری) فقط «شرکت دانشبنیان» و «شرکت خلاق» را پوشش میدهد. سقف عادی آن سه نفر برای دانشبنیانهای نوپا، چهار نفر برای دانشبنیانهای نوآور و فناور و یک نفر برای شرکتهای خلاق است؛ طبق تبصرهٔ همین حکم، معاونت علمی میتواند برای طرحهای دارای اولویت ملی یا منطقهای یا شرکتهای مستقر در استانهای کمتر توسعهیافته و محروم، با ارزیابی مثبت دورهای، سهمیهٔ شرکت را یک نفر افزایش دهد.
تسهیلات کمبهره و پوشش بیمهای هم در بندهای «ب» و «هـ» مادهٔ ۳ قانون حمایت برای شرکتهای دانشبنیان آمده است، نه برای هر واحد فناور مستقر در پارک. البته مادهٔ ۹ اصلاحی ۱۴۰۱ برای عضو پارک هم راهی گذاشته است. طبق این ماده، واحدهای مستقر میتوانند «در چهارچوب مصوبات شورای راهبری فناوریها و تولیدات دانشبنیان و پس از انطباق با اهداف مندرج در ماده (۱) این قانون توسط شورای مذکور، از مزایای شرکتها و مؤسسات دانشبنیان» برخوردار شوند. پس رسیدن مزایای ستون «ویژهٔ دانشبنیان» به عضو پارک خودکار نیست و به تصمیم همین شورا بستگی دارد. اگر مطمئن نیستید شرکتتان شرایط دانشبنیان شدن را دارد یا نه، با ابزار بررسی شرایط دانشبنیان بالنج وضعیت خود را بسنجید.
مرز معافیت مالیاتی؛ جایی که باید دقیق بود
معافیت پارک، معافیتِ «شرکت» نیست؛ معافیتِ «فعالیتِ داخل پارک» است. بخشنامهٔ سازمان امور مالیاتی دربارهٔ آییننامهٔ اجرایی مادهٔ ۹ این مرز را روشن کرده است:
- معافیت مالیاتی تنها به درآمد حاصل از فعالیتهایی تعلق میگیرد که در مجوز آمده و «صرفاً در پارکهای علم و فناوری تحقق مییابد»؛ طبق بند ۳ همان بخشنامه، این معافیت «صرفاً در خصوص فعالیتهای پژوهشی، فناوری و مهندسی مندرج در مجوز» اجرا میشود و «به فعالیتهای خارج از پارک علم و فناوری و همچنین سایر شرکتهای تولیدی و صنعتی تسری ندارد».
- در صورت انتقال واحد فناور به خارج از پارک، از تاریخ انتقال معافیت قطع میشود.
- شرکتهای دولتی، نهادهای عمومی غیردولتی و شرکتهایی که بیش از ۵۰ درصد مالکیت آنها متعلق به این سازمانهاست، در صورتی که مجوز فعالیت خود را پس از ۲ دی ۱۳۸۹ دریافت کرده باشند، مشمول این معافیت نخواهند بود.
- عدم تسلیم اظهارنامهٔ مالیاتی در موعد مقرر، بهمعنای از دست رفتن معافیت همان سال است.
یک سند تازه هم برای کسبوکارهای اینترنتی حیاتی است. بخشنامهٔ ۳۱ فروردین ۱۴۰۵ سازمان امور مالیاتی که منعکسکنندهٔ نظر هیأت عمومی شورای عالی مالیاتی است، میگوید درآمد حاصل از خدماتی که در فضای مجازی یا از طریق سامانههای الکترونیکی و پلتفرمها ارائه میشود، فقط نسبت به مشتریانِ «داخل پارکهای علم و فناوری» مشمول معافیت است.
مادهٔ ۱۱ قانون حمایت هم ضمانت اجرای سختگیرانهای دارد: کسی که حمایتهای این قانون را صرف مقاصد دیگری کند، علاوه بر محرومیت از استفادهٔ مجدد، باید مالیات و عوارض معافشده را بپردازد و به جریمهای برابر معافیت اعطاشده محکوم میشود. بند ۶ همان بخشنامهٔ سازمان امور مالیاتی، به استناد مادهٔ ۱۱ قانون و آییننامهٔ اجرایی آن، همین حکم را دربارهٔ کسی هم که با کتمان اطلاعات یا ارائهٔ اطلاعات نادرست از معافیت بهرهمند شده باشد اجرا میکند.
چه کسی باید وارد پارک شود و چه کسی نه؟
عضویت برای این گروهها بیشترین فایده را دارد:
- شرکتهای نوپای فناوریمحور که هزینهٔ دفتر و زیرساخت برایشان سنگین است؛
- تیمهایی که محصولشان را واقعاً در همان محل توسعه میدهند؛
- شرکتهایی که به آزمایشگاه یا همکاری با دانشگاه نیاز دارند؛
- شرکتهایی که دنبال سرمایهگذار خارجی یا قرارداد با دستگاههای دولتی هستند.
بهتر است این گروهها پیش از عضویت، موضوع معافیت را دقیقتر بررسی کنند؛ چرا که ممکن است بخشی از درآمدشان مشمول معافیت نشود:
- کسبوکارهای کاملاً اینترنتی که مشتریانشان بیرون از پارکاند؛
- شرکتهای بازرگانی که فعالیت فناورانهای در مجوزشان ندارند؛
- شرکتهای تولیدی و صنعتیای که درآمدشان از فعالیت پژوهشی، فناوری یا مهندسیِ مندرج در مجوز نیست؛
- شرکتهایی که کار اصلیشان در کارخانه یا دفتری بیرون از پارک انجام میشود.
اگر اجاره و هزینهٔ خدماتِ مصوب پارک مقصد از صرفهجویی مالیاتیتان بیشتر شود، عضویت بهصرفه نیست.
تکالیف و تعهدات عضو پارک
- فعالیت واقعی در محل پارک و مطابق با مجوز صادرشده؛ نه عضویت صوری برای گرفتن معافیت.
- پذیرش ارزیابی و نظارت دورهای پارک بر عملکرد واحد.
- محدودیت زمانی اقامت در مرکز رشد؛ دورهٔ رشد حداکثر سه سال است و فقط در موارد خاص، برای حداکثر ۲۰ درصد واحدهای مستقر در دورهٔ رشد و با تصویب شورای مرکز، تا پنج سال قابل تمدید است؛ پس از آن واحد از مرکز خارج میشود.
- ارائهٔ بهموقع اظهارنامهٔ مالیاتی و گرفتن تأیید رئیس پارک برای فهرست حقوق کارکنان (فهرست موضوع مادهٔ ۸۶ قانون مالیاتهای مستقیم).
- پرداخت اجاره و هزینهٔ خدمات طبق مصوبهٔ هیأت امنای همان پارک.
- بیمهٔ تأمین اجتماعی کارکنان.
- تهیهٔ فهرست کارکنان شامل نام، ملیت، تخصص، شغل و مزد، و اعلام آن هر شش ماه یکبار به ادارهٔ کار و امور اجتماعی شهرستان محل پارک (مادهٔ ۱۱ مقررات اجرایی مادهٔ ۹).
- سهم و رویالتی: خودِ مرکز رشد حق مشارکت در سهام واحدها را ندارد، اما طبق تبصرهٔ ۱ مادهٔ ۳ آییننامهٔ مراکز رشد، «دریافت سهام و رویالتی از واحدهای فناور مستقر در مرکز توسط شرکت یا واحد هلدینگ متعلق به سازمان مؤسس که با تأیید هیأت امنا ایجاد شده باشد، بلامانع است»؛ این بند را پیش از امضای قرارداد استقرار بپرسید.
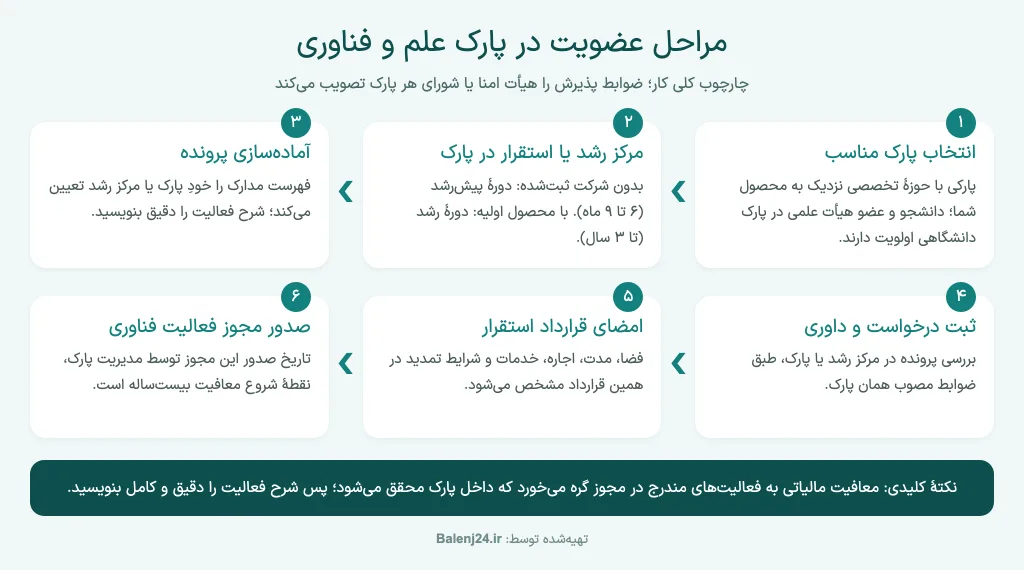
مراحل عضویت در پارک علم و فناوری
یک واقعیت را اول بدانید: آییننامهٔ ملی یکسانی برای «شرایط پذیرش واحد فناور» وجود ندارد. طبق بندهای ۳-۱ و ۳-۶ مادهٔ ۳ آییننامهٔ ۱۴۰۲، جذب و پذیرش واحدهای فناور از وظایف خودِ پارک است و ضوابط استقرار را هیأت امنا یا شورای همان پارک تصویب میکند. پس مراحل زیر چارچوب کلی کار است و جزئیات را باید از پارک مقصد جویا شد.
گام اول: پارک مناسب را انتخاب کنید. پارکی را انتخاب کنید که حوزهٔ تخصصیاش به محصول شما نزدیکتر است.
گام دوم: بین مرکز رشد و استقرار در پارک تصمیم بگیرید. اگر هنوز شرکت ثبت نکردهاید، دورهٔ پیشرشد مناسب شماست؛ اگر شرکتتان ثبت شده و محصول اولیه دارید، سراغ دورهٔ رشد بروید.
گام سوم: پرونده و طرح کسبوکار را آماده کنید. فهرست دقیق مدارک را هر پارک یا مرکز رشد طبق ضوابط جذب و پذیرش مصوب خودش تعیین میکند؛ آن را از پارک مقصد بگیرید. چون معافیت مالیاتی به «فعالیتهای مندرج در مجوز» گره میخورد، شرح فعالیت را دقیق بنویسید.
گام چهارم: درخواست خود را ثبت کنید و از آن دفاع کنید. پرونده را مرکز رشد یا پارک طبق ضوابط مصوب خودش بررسی میکند؛ شیوهٔ داوری و ارائه را از همان پارک بپرسید.
گام پنجم: قرارداد استقرار را امضا کنید. در این قرارداد جزئیات فضا، مدت، اجاره و خدمات مشخص میشود؛ بهتر است شرایط تمدید را هم در همین مرحله شفاف کنید.
گام ششم: مجوز فعالیت فناوری را دریافت کنید. معافیت بیستساله از تاریخ صدور این مجوز توسط مدیریت پارک محاسبه میشود و صرفاً شامل درآمد حاصل از فعالیتهای مندرج در مجوز است که «صرفاً در پارکهای علم و فناوری تحقق مییابد». چنانچه پارک شما زیر نظر پارک ناظر است یا در مرکز رشدی خارج از محدودهٔ پارک مستقرید، پیش از اتکا به معافیت، رسمیت مجوز و شمول معافیت را از مدیریت پارک استعلام کنید.
اگر میخواهید فهرست حمایتهای متعلق به شرکتهای دانشبنیان را مشاهده کنید، ابزار بررسی حمایتهای دانشبنیان بالنج راهنمای شما خواهد بود.
جمعبندی
عضویت در پارک علم و فناوری برای شرکتهای فناوریمحوری که فعالیت پژوهشی، فناوری و مهندسیشان را واقعاً در محل پارک انجام میدهند، میتواند بار مالیاتی را کم کند و دسترسی به زیرساختها را آسانتر کند؛ هزینهٔ استقرار و خدمات را هم ضوابط مصوب هیأت امنا یا شورای هر پارک تعیین میکند. این مزایا شامل معافیت مالیات بر درآمد و دارایی تا بیست سال، معافیت از عوارض معمول کشور (نه مالیات و عوارض ارزش افزوده)، روابط کار تابع مقررات اشتغال مناطق آزاد، و نقلوانتقال ارز با مجوز هیأت امنای پارک و پذیرش سرمایهگذاری خارجی طبق مقررات میشود.
اما بهرهمندی از این بسته، شرایط خاص خود را دارد. معافیت تنها به فعالیتهایی تعلق میگیرد که در محدودهٔ پارک انجام شوند. همچنین توجه داشته باشید که امریهٔ سربازی (ویژهٔ شرکتهای دانشبنیان و خلاق) و تسهیلات کمبهرهٔ بند «ب» مادهٔ ۳ قانون حمایت (ویژهٔ شرکتهای دانشبنیان) با صِرف عضویت در پارک به دست نمیآیند؛ حمایت مالی خودِ پارک هم طبق ضوابط مصوب هیأت امنا یا شورای همان پارک است. پیش از تصمیمگیری، شرح فعالیت مجوزتان را با دقت تنظیم کنید و نرخهای خدمات و حمایتهای مالی را مستقیماً از پارک مقصد استعلام بگیرید.
سؤالات متداول
خیر. این دو عنوان از یکدیگر جدا هستند. پذیرش واحد فناور وظیفهٔ خود پارک است، اما تصمیم دربارهٔ تأیید دانشبنیان بودن با دبیرخانهٔ ارزیابی در معاونت علمی است و گزارش کارگزاران ارزیابی فقط جنبهٔ مشورتی دارد.
بر اساس بخشنامهٔ ۳۱ فروردین ۱۴۰۵ سازمان امور مالیاتی که منعکسکنندهٔ نظر هیأت عمومی شورای عالی مالیاتی است، درآمد خدمات ارائهشده در فضای مجازی فقط نسبت به مشتریان داخل پارک معاف است و درآمد حاصل از ارائهٔ همان خدمات به مشتریان خارج از پارک، مشمول معافیت نمیشود.
خیر. تسهیلات امریه در شرکتها در شیوهنامهٔ ۵ مرداد ۱۴۰۵ کارگروه دائمی شورای راهبری آمده و این شیوهنامه فقط شرکتهای دانشبنیان و خلاق را پوشش میدهد؛ عضویت در پارک یا استقرار در مرکز رشد در آن نه شرط است و نه مزیت.
ممکن است. مادهٔ ۱۰ اصلاحی قانون حمایت، کارکنان شاغل در پارکها را مشمول مادهٔ ۹۱ قانون مالیاتهای مستقیم کرده است. دیوان عدالت اداری هم در دادنامهٔ ۶۰۳۳۵۰ گفته است این ماده دربارهٔ معافیتهای مالیات حقوق است. اما اینکه کدام کارکنان در فهرست مشمولان باشند، با رئیس همان پارک است و معیارهایش را هیأت امنای پارک تعیین میکند.
خیر. مادهٔ ۶ مقررات اجرایی مادهٔ ۹، روابط کار را تابع مقررات اشتغال مناطق آزاد کرده، اما فصل بیمه و تأمین اجتماعی همان مقررات را صریحاً حذف کرده است. پس بیمهٔ تأمین اجتماعی کارکنانتان مثل قبل بر عهدهٔ شماست.
منابع
- قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات (مصوب ۱۳۸۹، با اصلاحات بعدی) — پایگاه ملی اطلاعرسانی قوانین و مقررات: https://qavanin.ir/Law/TreeText/?IDS=18014630149867557972
- مقررات اجرایی مادهٔ ۹ قانون حمایت (آییننامهٔ اجرایی مادهٔ ۴۷ قانون برنامهٔ چهارم توسعه، مصوب ۱۳۸۴/۰۵/۰۵ هیأت وزیران با اصلاحات بعدی): https://qavanin.ir/Law/TreeText/?IDS=17754525104931029673
- آییننامهٔ اجرایی مادهٔ ۱۰ قانون حمایت (مصوب ۱۴۰۱/۰۶/۰۶ هیأت وزیران، اصلاحی ۱۴۰۲/۱۰/۲۴): https://qavanin.ir/Law/TreeText/?IDS=3382969953276687635
- قانون جهش تولید دانشبنیان (مصوب ۱۴۰۱/۰۲/۱۱ مجلس شورای اسلامی): https://qavanin.ir/Law/TreeText/?IDS=15254791714343738592
- قانون احکام دائمی برنامههای توسعهٔ کشور (مصوب ۱۳۹۵/۱۱/۱۰): https://qavanin.ir/Law/TreeText/?IDS=11124862449016338596
- آییننامهٔ تأسیس و راهاندازی پارک علم و فناوری (مصوب ۱۴۰۲/۰۶/۰۵ شورای گسترش آموزش عالی) — معاونت فناوری و نوآوری وزارت علوم: https://itd.msrt.ir/fa/regulation/1312
- آییننامهٔ نحوهٔ تشکیل و فعالیت مراکز رشد واحدهای فناور (مصوب ۱۳۹۳/۰۸/۰۴) — معاونت فناوری و نوآوری وزارت علوم: https://itd.msrt.ir/fa/regulation/1256
- دادنامهٔ شمارهٔ ۲۰۰۴ مورخ ۱۳۹۹/۱۲/۲۶ هیأت عمومی دیوان عدالت اداری و بخشنامهٔ سازمان امور مالیاتی کشور: https://qavanin.ir/Law/TreeText/?IDS=6904388578394664931
- دادنامهٔ شمارهٔ ۶۰۳۳۵۰ مورخ ۱۴۰۲/۰۳/۰۹ هیأت عمومی دیوان عدالت اداری: https://qavanin.ir/Law/TreeText/?IDS=16730109929774156443
- بخشنامهٔ ۱۴۰۵/۰۱/۳۱ سازمان امور مالیاتی کشور، ناقل نظر هیأت عمومی شورای عالی مالیاتی: https://qavanin.ir/Law/TreeText/?IDS=5855778680028528723
- بخشنامهٔ سازمان امور مالیاتی دربارهٔ آییننامهٔ اجرایی مادهٔ ۹ — معاونت توسعهٔ شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/آیین-نامه-اجرایی-استفاده-شرکتهای-مستقر-در-پارک-از-معافیتهای-مالیاتی
- شیوهنامهٔ بهرهمندی دانشآموختگان از تسهیلات امریه در شرکتهای دانشبنیان و خلاق (مصوب ۱۴۰۵/۰۵/۰۵): https://daneshbonyan.isti.ir/امریه-در-شرکت-دانش-بنیان
- قانون چگونگی ادارهٔ مناطق آزاد تجاریـصنعتی جمهوری اسلامی ایران (مصوب ۱۳۷۲/۰۶/۰۷، مادهٔ ۱۳ اصلاحی ۱۳۸۸/۰۳/۰۶): https://qavanin.ir/Law/TreeText/?IDS=9909702370144695971
- مقررات اشتغال نیروی انسانی، بیمه و تأمین اجتماعی در مناطق آزاد تجاریـصنعتی (مصوب ۱۳۷۳/۰۲/۱۹): https://qavanin.ir/Law/TreeText/?IDS=17401466912206266257
- رأی شمارهٔ ۱۴۰۴۳۱۳۹۰۰۰۲۱۱۳۹۹۰ هیأت عمومی دیوان عدالت اداری (دادنامهٔ ۱۴۰۴/۰۸/۲۰): https://qavanin.ir/Law/TreeText/?IDS=10880377658861659180
- آییننامهٔ ارزیابی شرکتها و مؤسسات دانشبنیان (مصوب ۱۴۰۴/۰۷/۱۴ کارگروه دائمی شورای راهبری) — معاونت توسعهٔ شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/uploads/132/2025/Dec/06/آیین%20نامه%20ارزیابی.pdf
- آییننامهٔ اجرایی قانون حمایت از شرکتها و مؤسسات دانشبنیان (مصوب ۱۳۹۱/۰۸/۲۱ هیأت وزیران، اصلاحی ۱۴۰۱/۰۵/۱۲): https://qavanin.ir/Law/TreeText/?IDS=5168687951980075898
- قانون مالیات بر ارزش افزوده (مصوب ۱۴۰۰/۰۳/۰۲): https://qavanin.ir/Law/TreeText/?IDS=17874811672232780652