فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در درگاه مالیاتی بارگذاری شده و حالا نوبت تکمیل آن است.
تکمیل فرم تبصره ماده ۱۰۰ چند دقیقه بیشتر طول نمیکشد، ولی چند صفحهاش یک تصمیم مالی است.
سازمان امور مالیاتی ویرایش دوم راهنمای مراحل تکمیل این فرم را منتشر کرده است.
این ویرایش، کادر «حسابهای مشکوک به تجاری» فرم را هم توضیح میدهد.
یک انتخاب اشتباه در همین صفحهها میتواند گران تمام شود.
اگر واریزی را غیرتجاری اعلام کنید و بعداً درآمد بودنش ثابت شود، مالیاتش با جرائم و بدون اختیار بخشودگی مطالبه میشود.
اگر رقم فروش کمتر از واقع را تأیید کنید، مالیات برای همیشه قطعی نمیماند.
مهلت تأیید فرم و پرداخت مالیات هم ۳۰ آبان ۱۴۰۵ است.
در این مقاله صفحهبهصفحه، از ورود به درگاه تا گرفتن قبض و قسط، فرم را با هم پر میکنیم.
تصویرها از راهنمای رسمی سازمان امور مالیاتی است و اطلاعات شخصیشان را پوشاندهایم.
آخر مقاله هم به پرتکرارترین سؤالهای کاربران گروههای مالیاتی دربارهی همین فرم جواب دادهایم.
برای تصمیم دربارهی تأیید فرم یا دادن اظهارنامه، اول مقالهی فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ تأیید، اظهارنامه، قسط و مهلت ۳۰ آبان را مطالعه کنید.
جز فرم تبصره ماده ۱۰۰ چه تکالیف مالیاتی دیگری دارید و مهلت هر کدام کی است؟ به چند سؤال ابزار رایگان تکالیف مالیاتی کسبوکار بالنج جواب دهید و گزارش تکالیف و مهلتهایتان را بگیرید.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی مراحل تکمیل فرم تبصره ماده ۱۰۰ را نشان میدهد:
| گام | کجا | چه میکنید |
|---|---|---|
| ۱. ورود | my.tax.gov.ir | ورود با نام کاربری و رمز درگاه ملی |
| ۲. صفحهی تبصره ماده ۱۰۰ | «توضیحات ‹ تبصره ماده ۱۰۰» | دکمهی «ورود به فهرست پرونده و استفاده از تبصره ماده ۱۰۰» |
| ۳. انتخاب پرونده | فهرست پروندههای عملکرد | کنترل سال، نوع و وضعیت پرونده |
| ۴. ساختن فرم | ntr.tax.gov.ir | «ایجاد فرم تبصره ماده ۱۰۰»، نه «ایجاد اظهارنامه» |
| ۵. رقم فروش | صفحهی اول فرم | اگر فروش واقعی بیشتر است، تیک و درج رقم واقعی |
| ۶. حسابهای مشکوک به تجاری | همان صفحه، اگر کادرش را دارید | یکی از سه گزینه، و رمز پیامکی |
| ۷. جزئیات مبنای محاسبه | سه دکمهی «جزئیات» | مقایسه با حسابهای خودتان |
| ۸. درآمد معاف | «اطلاعات ابرازی مودی» | نوع و درصد، فقط اگر واقعی است |
| ۹. اجاره | «اطلاعات ابرازی مودی» | جمع اجارهی ۱۴۰۴ محل کسب، به ریال |
| ۱۰. جدول محاسبه | صفحهی بعد | کنترل اینتاکد و ماندهی مالیات |
| ۱۱. نشاندار کردن | پنجرهی «پذیرش مالیات مقطوع» | اختیاری؛ استان و نام طرح |
| ۱۲. تایید نهایی | همان پنجره | رمز پیامکی و «تایید نهایی» |
| ۱۳. قبض و قسط | «تقسیط و صدور قبض» | پرداخت یکجا یا ۵ تا ۹ قسط |
| مهلت | ۳۰ آبان ۱۴۰۵ برای تأیید فرم و پرداخت | |
| بزرگترین اشتباه | زدن «ایجاد اظهارنامه» یا دکمهی قرمز «انصراف» بهجای تأیید فرم | |
آخرین تطبیق با دستورالعمل ۲۰۰/۱۴۰۵/۶۰ و راهنمای سازمان امور مالیاتی: ۲۱ آبان ۱۴۰۵
پیش از تکمیل فرم تبصره ماده ۱۰۰ چه چیزهایی آماده کنید؟
فرم را سازمان امور مالیاتی از پایگاه اطلاعاتی خودش پر کرده است.
کار شما بررسی رقمها و ثبت چند مورد است که فقط خودتان میدانید.
اینها را پیش از ورود کنار دستتان بگذارید:
| چه چیزی | برای کدام گام |
|---|---|
| نام کاربری و رمز درگاه، و تلفن همراهی که در درگاه ثبت شده است | ورود، و رمزهای پیامکی گامهای ۶ و ۱۲ |
| جمع فروش خالص ۱۴۰۴، از حسابها و دفترهای خودتان | گام ۵ |
| فهرست واریزهایی که درآمد کسبوکار نیست، با مدرک هر کدام | گام ۶ و سامانهی ساتا |
| مدرک درآمدهای معاف، اگر دارید | گام ۸ |
| قرارداد اجارهی محل کسب و جمع اجارهی ۱۴۰۴ | گام ۹ |
| امکان صدور چک الکترونیک در بانکتان، اگر با آن قسط بیشتری میخواهید | گام ۱۳ |
مبلغهایی که در فرم وارد میکنید به ریال است.
رقمهایی را که به تومان حساب کردهاید، پیش از درج در ۱۰ ضرب کنید.
مراحل تکمیل فرم تبصره ماده ۱۰۰ گامبهگام
گامها به ترتیب صفحههای درگاه است.
صفحهی یک گام را نمیبینید؟ آن گام برای پروندهی شما نیست.
مثلاً کادر حسابهای مشکوک به تجاری فقط برای بعضی پروندهها میآید.
گام اول: ورود به درگاه ملی خدمات مالیاتی
نشانی my.tax.gov.ir را خودتان در مرورگر بزنید.
با نام کاربری و رمز درگاه ملی وارد شوید.
رمز را فراموش کردهاید؟ گزینهی «فراموشی کلمه عبور» در همان صفحه است و رمز تازه به تلفن همراه ثبتشده پیامک میشود.
هشدار: طبق اعلام سازمان امور مالیاتی، پیامک رسمی سازمان فقط از سرشمارهی MALIAT میآید.
روی پیوند پیامکی از سرشمارهی دیگر نزنید.
گام دوم: صفحهی «توضیحات تبصره ماده ۱۰۰»
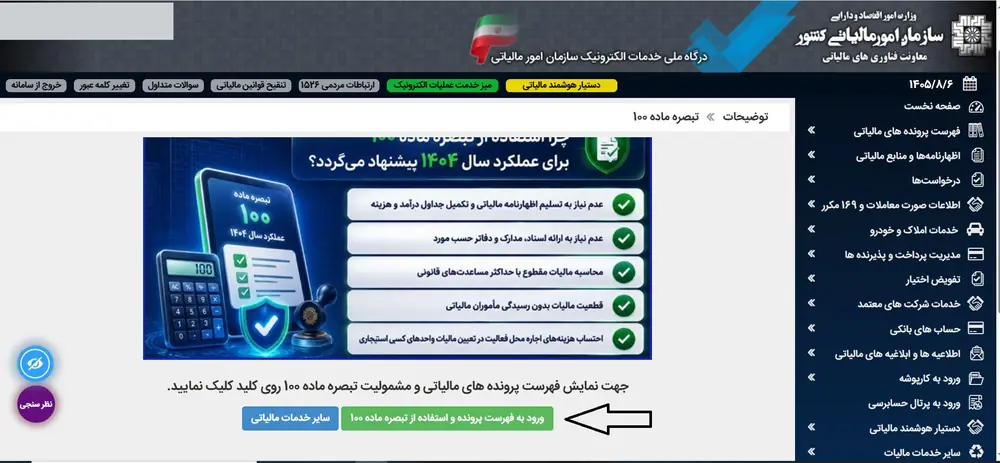
پس از ورود، از منوی کناری «اظهارنامهها و منابع مالیاتی» پیوند «تبصره ماده ۱۰۰» را بزنید.
صفحهی «توضیحات ‹ تبصره ماده ۱۰۰» باز میشود.
دکمهی سبز «ورود به فهرست پرونده و استفاده از تبصره ماده ۱۰۰» را بزنید.
دکمهی آبی کنارش، «سایر خدمات مالیاتی»، شما را به بقیهی درگاه میبرد.
گام سوم: انتخاب پروندهی مالیاتی
فهرست «پروندههای عملکرد» باز میشود.
پروندهی همین کسبوکار را پیدا کنید.
سال عملکرد، نوع پرونده و وضعیت آن را کنترل کنید.
اگر فرم برای پرونده بارگذاری شده باشد، برچسب سبز «ارسال تبصره ۱۰۰» کنار آن دیده میشود.
با «مشاهده پرونده» به جزئیات پرونده میروید.
چند پرونده دارید؟ راهنمای سازمان تأکید کرده است که مبلغها و گزینهها برای هر پرونده جداگانه بررسی شوند.
هر پرونده را جدا باز کنید و همهی گامها را برای آن جدا بروید.
گام چهارم: ساختن فرم در سامانهی اظهارنامه
در صفحهی پرونده، دکمهی «ارسال اظهارنامه عملکرد و یا تبصره ماده ۱۰۰» را بزنید.
این دکمه شما را به سامانهی دریافت اظهارنامه، به نشانی ntr.tax.gov.ir، میبرد.
منوی کناری بخشی به نام «اظهارنامه/تبصره ماده ۱۰۰» دارد.
«ایجاد فرم تبصره ماده ۱۰۰» را بزنید، یا در صفحهی اصلی دکمهی «ادامه» را.
فرمی که نیمهکاره رها کردهاید، در «اظهارنامه (تبصره)های نهایی نشده» همین منو است.
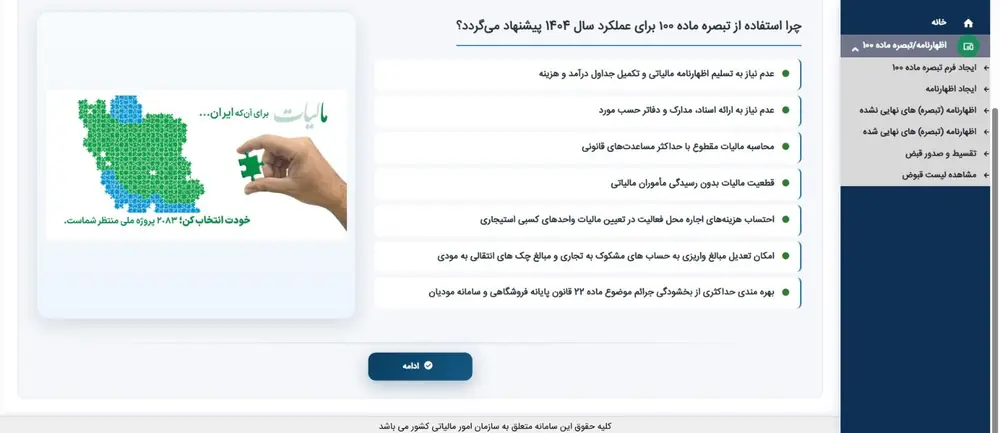
هشدار مهم: «ایجاد اظهارنامه» در همین منو فرم تبصره نیست؛ شما را به فرم اظهارنامهی اشخاص حقیقی میبرد.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، معافیت مالیات مقطوع از دفاتر، اسناد و اظهارنامه به این شرط است که اظهارنامه ندهید.
گام پنجم: رقم فروش سامانه و گزینهی «فروش من بیشتر است»
بالای فرم، پیام سبزی میگوید طبق اطلاعات موجود مشمول استفاده از تبصره ماده ۱۰۰ هستید.
زیر آن، فروش یا درآمدی که سامانه برای ۱۴۰۴ همین پرونده حساب کرده، به ریال نوشته شده است.
این رقم را با جمع فروش خالص خودتان مقایسه کنید.
اگر فروش واقعیتان بیشتر است، تیک «مبلغ فروش/درآمد من بیشتر از مبلغ محاسبهشده است» را بزنید.
بعد رقم واقعی را به ریال در کادر «مبلغ» وارد کنید.
در بعضی فرمها این گزینه «مبلغ فروش/درآمد من بیشتر از سال ۱۴۰۳ است» نام دارد.
این شکل، فروش را با سال ۱۴۰۳ میسنجد؛ هر دو شکل در تصویرهای راهنمای سازمان آمده است.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مورخ ۲۹ مهر ۱۴۰۵، سازمان مبلغ مالیات را از پایگاه اطلاعاتی خودش تعیین میکند.
اگر فروش و درآمد اعلامی سازمان کمتر از واقع باشد، شما رقم واقعی را درج میکنید.
آنوقت، تا سقف ۷۲ میلیارد تومان، مالیات بر مبنای فروشی تعیین میشود که خودتان اعلام کردهاید.
این گزینه فقط برای اعلام فروش بیشتر است.
طبق تجربهی گزارششدهی کاربران، سامانه رقمی کمتر از فروش محاسبهشدهی خودش را در این کادر نمیپذیرد.
رقم سامانه بیشتر از فروش واقعیتان است؟ این صفحه جایی برای کم کردنش ندارد.
گامهای ۶ تا ۹ را ببینید.
باز هم موافق نیستید؟ مقایسهی تأیید فرم و دادن اظهارنامه را در مقالهی بالا بخوانید.
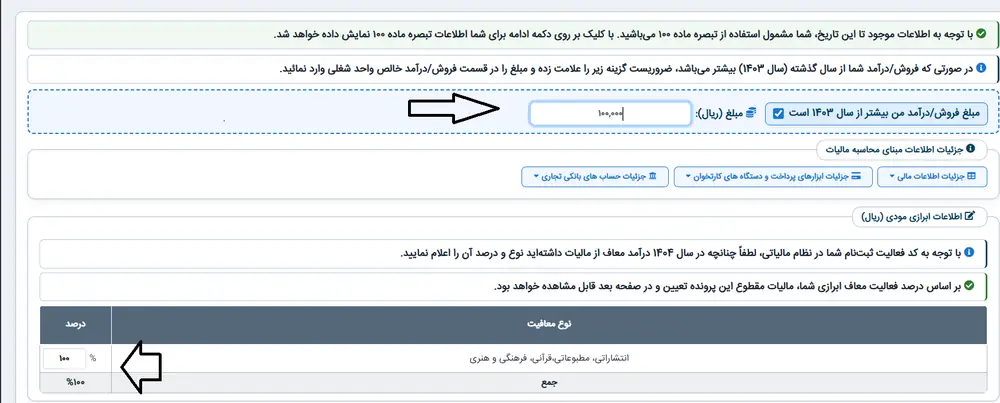
هشدار: رقم فروش فرم از فروش واقعیتان کمتر است؟ رقم واقعی را درج کنید.
طبق دستورالعمل، اگر بعداً سند معتبری نشان دهد فروش از سقف بیشتر بوده، مالیات طبق مادهی ۹۷ با جرائم و بدون معافیتها مطالبه میشود.
زیر سقف هم، اگر مابهالتفاوت از ۱۵ درصد بیشتر شود، همان مابهالتفاوت مطالبه میشود.
گام ششم: حسابهای مشکوک به تجاری و سه گزینهی آن
اگر سازمان یکی از حسابهای بانکی شما را «مشکوک به تجاری» بداند، در همین صفحه کادر نارنجیرنگی میبینید.
این کادر سرجمع واریزی به حسابهای مشکوک به تجاری را به ریال میگوید.
با دکمهی «جزئیات حسابهای مشکوک به تجاری»، شمارهی ملی، شمارهی شبا و «گردش بستانکاری (ورودی به حساب)» هر حساب را میبینید.
اگر این کادر را ندارید، به گام هفتم بروید.
زیر کادر، فهرست «مبلغ سرجمع واریز به حسابهای مشکوک به تجاری» سه گزینه دارد.
طبق راهنمای سازمان، هر گزینه این اثر را در محاسبهی فرم دارد:
| گزینه | یعنی | در محاسبهی فرم |
|---|---|---|
| مورد پذیرش میباشد | همهی مبلغ را تجاری میدانید | کل سرجمع لحاظ میشود |
| بطور کلی مورد پذیرش نمیباشد | هیچکدام را تجاری نمیدانید | کل سرجمع لحاظ نمیشود |
| بخشی از مبلغ مورد پذیرش میباشد | فقط بخشی را تجاری میدانید | فقط مبلغی که وارد میکنید لحاظ میشود |
در گزینهی دوم و سوم، جملهی تعهدی روی صفحه میآید.
در آن متعهد میشوید مدارک غیرتجاری بودن تراکنشها را در سامانهی ساتا بارگذاری کنید.
در تصویرهای راهنمای سازمان، مبلغ این جمله کل سرجمع است.
«دریافت رمز» را بزنید، رمز پیامکشده را وارد کنید و «ثبت» را بزنید.
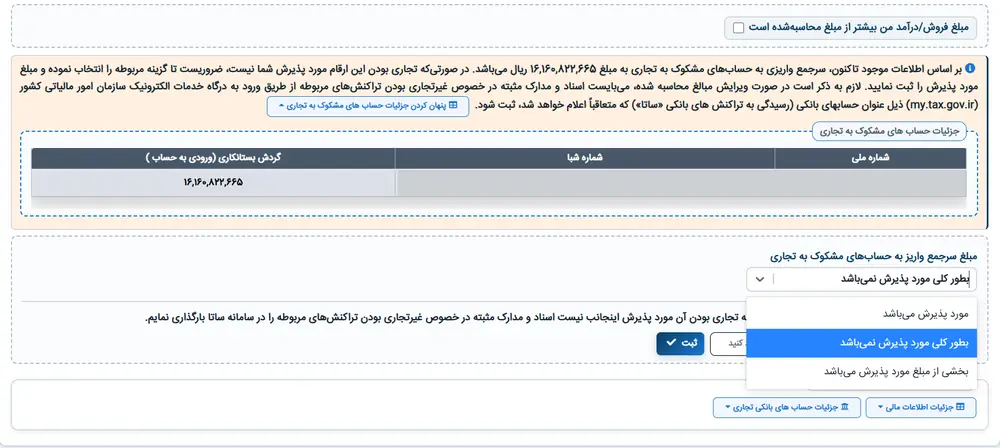
مثال: کادر، سرجمع واریز به حسابهای مشکوک به تجاری را ۱۶٬۰۰۰٬۰۰۰٬۰۰۰ ریال نشان میدهد
شما ۱۰ میلیارد ریال آن را تجاری میدانید و برای ۶ میلیارد ریال باقی مدرک دارید
گزینه: «بخشی از مبلغ مورد پذیرش میباشد» و مبلغ ۱۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال
در محاسبهی فرم: ۱۰ میلیارد ریال لحاظ میشود
نکته حقوقی: طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مبلغی که غیرتجاری اعلام کنید کسر میشود، ولی سازمان آن را رسیدگی میکند.
اگر درآمد بودنش ثابت شود، مالیاتش با جرائم و بدون اختیار بخشودگی مطالبه میشود.
پس فقط مبلغی را غیرتجاری اعلام کنید که برایش مدرک دارید.
در برخی پاسخهای گروههای مالیاتی گفته میشود که فرم تبصره هیچ جایی برای کسر واریزهای غیرتجاری ندارد.
در ویرایش دوم راهنمای سازمان، برای حسابهای مشکوک به تجاری همین کادر سهگزینهای این کار را میکند.
بنابراین برای واریز به حسابهای مشکوک به تجاری، این عبارت مبنای مناسبی نیست.
این کادر در تصویرهای راهنما فقط برای حسابهای مشکوک به تجاری آمده است.
برای واریز به حسابی که خودتان تجاری اعلام کردهاید، کادر جداگانهای در آن تصویرها نیست.
برای شناختن حساب تجاری و مشکوک به تجاری، مقالهی حساب تجاری و غیرتجاری: چرا حسابم تجاری شد و چطور آن را از پرونده جدا کنم؟ را مطالعه کنید.
گام هفتم: جزئیات اطلاعات مبنای محاسبهی مالیات
بخش «جزئیات اطلاعات مبنای محاسبه مالیات» سه دکمه دارد:
«جزئیات اطلاعات مالی»، «جزئیات ابزارهای پرداخت و دستگاههای کارتخوان» و «جزئیات حسابهای بانکی تجاری».
این بخش چیزی را تغییر نمیدهد؛ فقط نشان میدهد رقمهای فرم از کجا آمده است.
جدول «جزئیات اطلاعات مالی» چهار گروه ستون دارد:
- سامانه مودیان و اظهارنامه ارزش افزوده: فروش اعلامشده، خرید اعلامشده، فروش محاسبهشده بر اساس خرید، فروش ثبتشده.
- سامانه معاملات فصلی: فروش بر اساس خرید اعلامی سایر مؤدیان، فروش بر اساس خریدهای ثبتشدهی خود، فروش بر اساس اطلاعات خریداران.
- اطلاعات حسابهای بانکی: واریزی ابزار پرداخت و پرداخت یاران، واریزی به حسابهای تجاری به استثنای ابزارهای پرداخت، پرداخت یاران و واریزیهای غیرمرتبط، و واریزی به حسابهای مشکوک به تجاری.
- سایر: سرجمع چکهای منتقلشده به مؤدی، مجموع کارکرد اعلامشده، مالیات مکسورهی پزشکان، مالیات بر اساس سابقهی پرونده، رسته و سایر اطلاعات در دسترس.
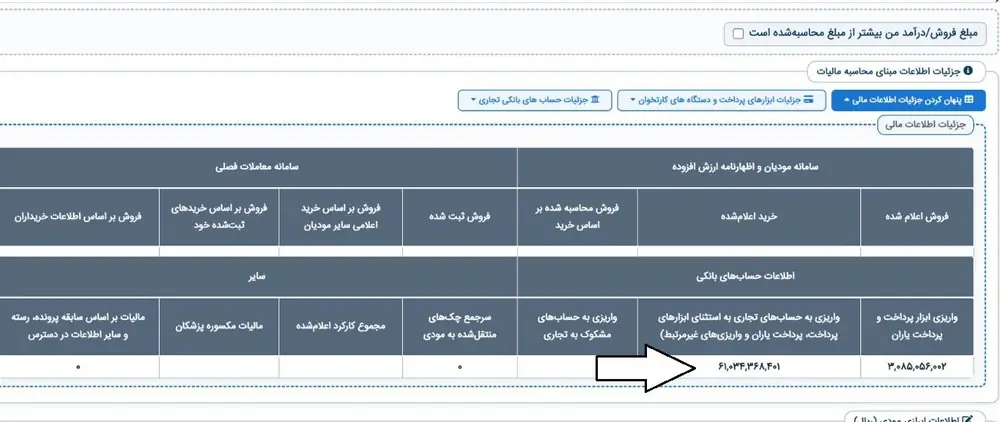
هر ستون را با حسابهای خودتان مقایسه کنید.
راهنمای سازمان میگوید اگر اطلاعات مغایر یا مبهم است، پیش از تأیید نهایی از مسیر رسمی پشتیبانی یا واحد ذیربط پیگیری کنید.
شمارهی تماس مردمی سازمان، ۱۵۲۶، بالای همین درگاه نوشته شده است.
گام هشتم: درآمد معاف در «اطلاعات ابرازی مودی»
در بخش «اطلاعات ابرازی مودی (ریال)»، سامانه میپرسد آیا در ۱۴۰۴ درآمد معاف از مالیات داشتهاید.
این پرسش بر اساس کد فعالیتی است که در نظام مالیاتی ثبت کردهاید.
اگر داشتهاید، نوع معافیت و درصد آن را در جدول وارد کنید.
به گفتهی همان صفحه، مالیات مقطوع بر اساس همین درصد تعیین میشود و در صفحهی بعد دیده میشود.
در تصویر راهنمای سازمان، برای فعالیت «انتشاراتی، مطبوعاتی، قرآنی، فرهنگی و هنری» درصد ۱۰۰ وارد شده است.
اگر درآمد معاف ندارید، این جدول را دست نزنید.
هشدار: طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، اگر معافیت، بخشودگی یا نرخ صفر غیرواقعی اعلام شود، مابهالتفاوت با رعایت نصاب ۱۵ درصد مطالبه میشود.
اگر اینتاکدِ مبنای مالیات با فعالیت واقعیتان مغایر باشد هم همینطور.
گام نهم: اجارهی محل کسب
اگر در ۱۴۰۴ برای محل کسب اجاره پرداختهاید، آن را در کادر «مجموع اجاره پرداختی طی سال ۱۴۰۴ جهت تعدیل مالیات مقطوع» وارد کنید.
رقم، جمع اجارهی کل سال و به ریال است.
اگر اجاره وسط سال عوض شده، جمع واقعی دوازده ماه را بنویسید، نه اجارهی یک ماه.
بعد «ادامه» را بزنید.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، اجارهی محل کسب در صورت احراز در محاسبه مؤثر است.
پس قرارداد و رسیدهای اجاره را نگه دارید.
طبق تجربهی گزارششدهی کاربران، گاهی رقم مالیات پس از درج اجاره تغییر محسوسی نکرده است.
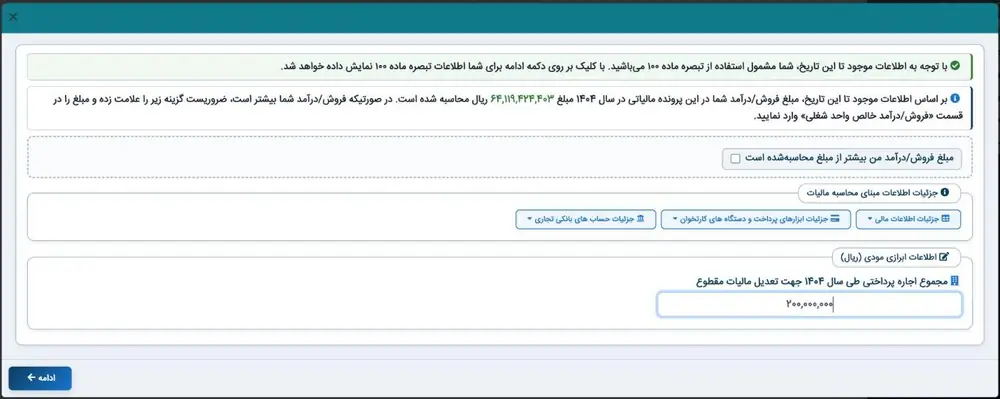
مثال: اجارهی ماهانه ۱۵ میلیون تومان برای ۱۲ ماه
جمع سال: ۱۸۰ میلیون تومان
رقم کادر به ریال: ۱٬۸۰۰٬۰۰۰٬۰۰۰
گام دهم: جدول محاسبهی مالیات مقطوع
در صفحهی بعد، اول جدول «نوع فعالیت مودی» را میبینید: اینتاکد، نوع فعالیت و عنوان فعالیت.
اینتاکد را با فعالیت واقعیتان مقایسه کنید.
زیر آن، «جدول محاسبه مالیات» سه ردیف دارد:
- مالیات مقطوع عملکرد ۱۴۰۴: مالیاتی که برای این پرونده تعیین شده است.
- مالیاتهای پرداختشده: مبلغی که از پیش بابت همین عملکرد دادهاید.
- مانده مالیات قابل پرداخت: تفاضل این دو؛ همان رقمی که قبضش را میگیرید.
گاهی زیر جدول کادری زرد هم میآید.
در تصویر راهنمای سازمان، این کادر میگوید مالیات این پرونده «معادل مالیات فعال اقتصادی (با بیش از یک پرونده)» تعیین شده است.
همان کادر سود ماهانهی مبنای این مالیات را هم به تومان نوشته است.
دستورالعمل ۲۰۰/۱۴۰۵/۶۰ نمیگوید فرم مالیات مقطوع برای هر پرونده جداست یا برای هر شخص یکی.
شاید بپرسید آسیب جنگ در این رقم دیده شده است یا نه.
طبق اعلام سازمان امور مالیاتی، تعدیل آسیب جنگ «به صورت خودکار» در محاسبهی مالیات مقطوع لحاظ شده است.
اندازهی این تعدیل اعلام نشده است.
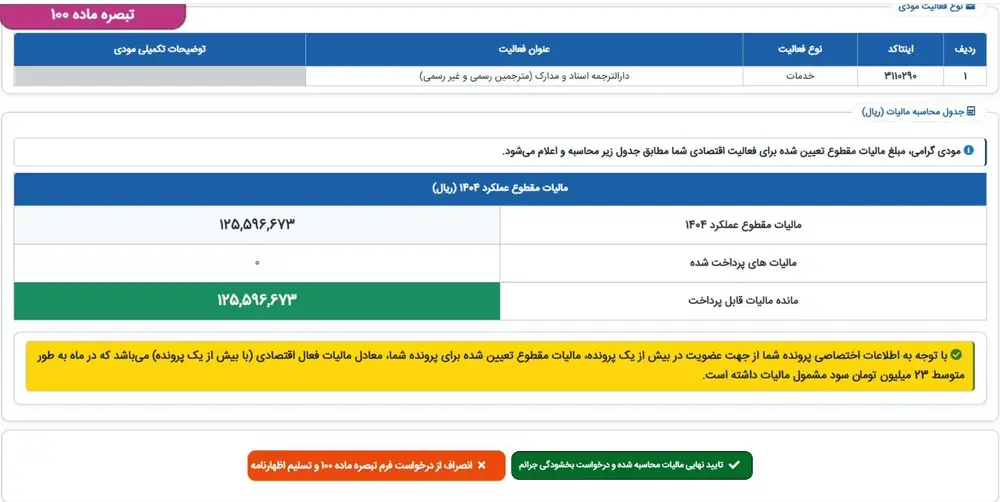
پایین صفحه دو دکمه است:
- دکمهی سبز «تایید نهایی مالیات محاسبه شده و درخواست بخشودگی جرائم»: پذیرفتن فرم.
- دکمهی قرمز «انصراف از درخواست فرم تبصره ماده ۱۰۰ و تسلیم اظهارنامه»: کنار گذاشتن فرم و رفتن به سراغ اظهارنامه.
هشدار: دکمهی قرمز را فقط وقتی بزنید که تصمیم دارید اظهارنامه بدهید.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، با دادن اظهارنامه معافیت فرم از دست میرود و تقسیط به حداکثر ۲ قسط کم میشود.
بخشودگی جرائم مادهی ۲۲ قانون پایانهها هم به ندادن اظهارنامه مشروط است.
طبق تجربهی گزارششدهی کاربران، پس از این دکمه هنوز میشود پیش از ۳۰ آبان فرم تازه ساخت؛ راهنمای سازمان و دستورالعمل این را نمیگویند.
گام یازدهم: نشاندار کردن مالیات (اختیاری)
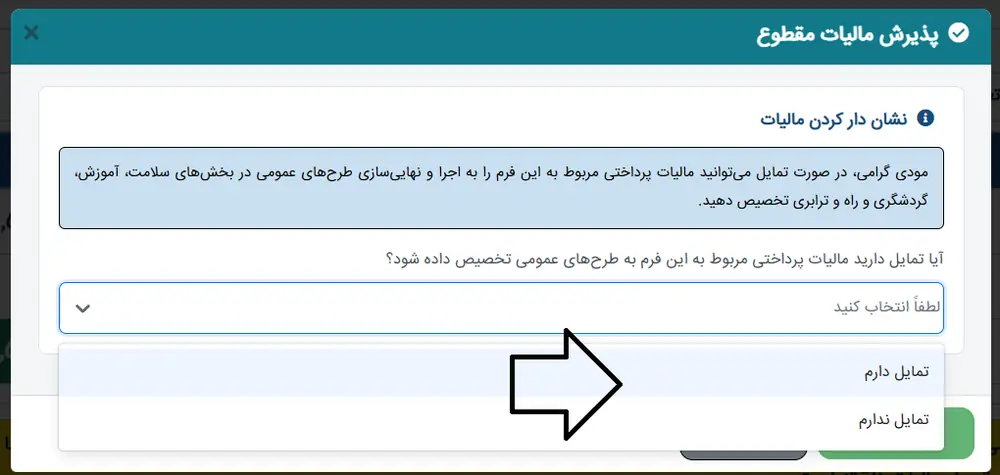
با زدن دکمهی سبز، پنجرهی «پذیرش مالیات مقطوع» باز میشود.
اولین پرسشش این است: «آیا تمایل دارید مالیات پرداختی مربوط به این فرم به طرحهای عمومی تخصیص داده شود؟»
این انتخاب اختیاری است و «تمایل ندارم» هم یکی از دو گزینهی آن است.
در طرح نشاندار کردن مالیات، مشمولان مالیات مقطوع میتوانند محل هزینهکرد مالیاتشان را از میان پروژههای ملی و استانی انتخاب کنند.
به گفتهی همین پنجره، طرحها در بخشهای سلامت، آموزش، گردشگری و راه و ترابری است.
اگر «تمایل دارم» را بزنید، اول «استان طرح» و بعد «نام طرح» را از فهرست انتخاب میکنید.
گام دوازدهم: رمز پیامکی و تأیید نهایی
در بخش «تایید نهایی با رمز پیامک»، دکمهی «ارسال پیامک رمز» را بزنید.
رمزی را که به تلفن همراه ثبتشدهتان میآید، در کادر «رمز پیامک شده» وارد کنید.
بعد «تایید نهایی» را بزنید.
رمز نمیرسد؟ شمارهی همراه ثبتشده در درگاه را کنترل کنید؛ راهنمای سازمان همین را برای پیامکهای ورود توصیه کرده است.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، برای کسی که فرم را تأیید و ارسال کند، امکان بخشودگی ۱۰۰ درصد جرائم مواد ۱۶۹ و ۲۷۲ عملکرد ۱۴۰۴ فراهم میشود.
از صفحهی تأییدشده تصویر بگیرید و شمارهی رهگیری را نگه دارید.
گام سیزدهم: تقسیط و صدور قبض
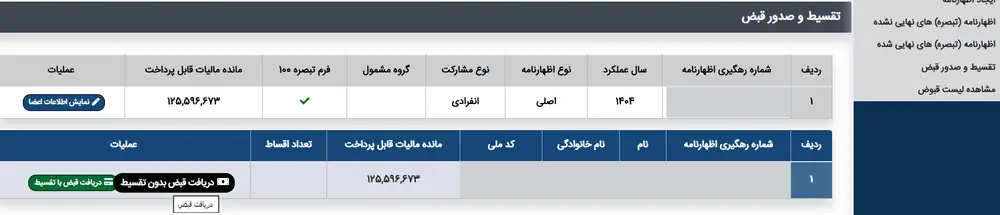
از منوی «اظهارنامه/تبصره ماده ۱۰۰»، «تقسیط و صدور قبض» را باز کنید.
فرم تأییدشده با تیک سبز در ستون «فرم تبصره ۱۰۰» و رقم «مانده مالیات قابل پرداخت» دیده میشود.
برای پرداخت یکجا، «دریافت قبض بدون تقسیط» را بزنید.
برای قسط، «دریافت قبض با تقسیط» را بزنید و «تعداد اقساط» را از فهرست سامانه انتخاب کنید.
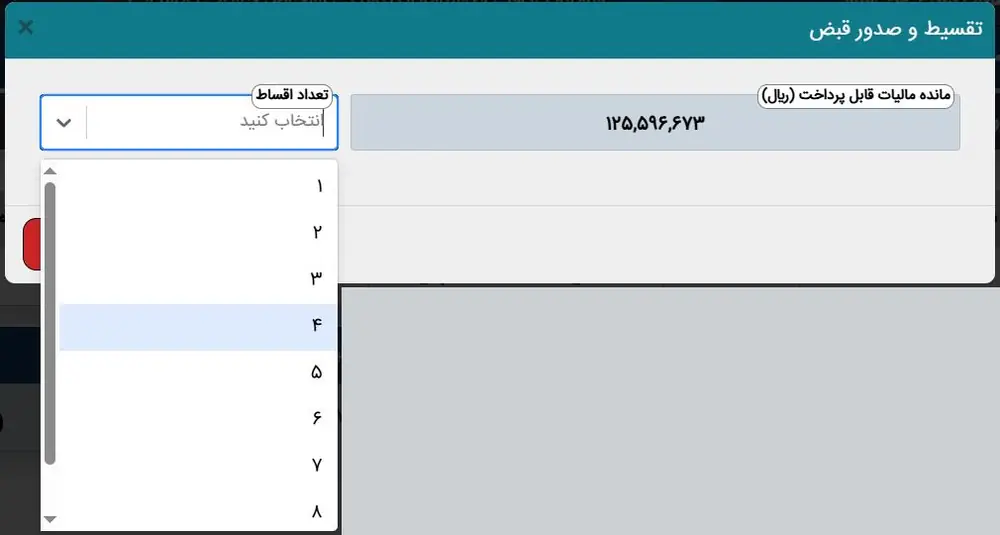
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مهلت پرداخت مالیات مقطوع ۳۰ آبان ۱۴۰۵ است.
مدت تقسیط بسته به نوع و محل فعالیت، و متأثر از آسیب جنگ، تعیین میشود.
دستورالعمل نمیگوید چک الکترونیک کجا ثبت میشود.
| حالت | مدت تقسیط | تعداد قسط |
|---|---|---|
| تأیید فرم تبصره ماده ۱۰۰ | ۴ تا ۸ ماه | ۵ تا ۹ قسط مساوی |
| همان، با چک الکترونیک | ۵ تا ۹ ماه | ۶ تا ۱۰ قسط |
| رد فرم و دادن اظهارنامه | حداکثر ۱ ماه | ۲ قسط |
مثال: مالیات مقطوع ۴۵ میلیون تومان
با ۵ قسط مساوی، هر قسط ۹ میلیون تومان
با ۹ قسط مساوی، هر قسط ۵ میلیون تومان
قبضهایتان را بعداً در «مشاهده لیست قبوض» همین منو میبینید.
طبق مادهی ۱۹۰ قانون مالیاتهای مستقیم، دیرکرد پرداخت مالیات بر درآمد ماهانه ۲٫۵ درصد جریمه دارد.
برای قاعدههای کلی تقسیط بدهی و درخواست بخشودگی جرائم دیگر، مقالهی بخشودگی جرائم مالیاتی و تقسیط بدهی؛ سقفها و مسیر درخواست (۱۴۰۵) را مطالعه کنید.
خلاصه این بخش: فرم را از «ایجاد فرم تبصره ماده ۱۰۰» بسازید، رقم فروش را بسنجید و فقط چیزهای واقعی را اعلام کنید.
بعد با رمز پیامکی تأیید نهایی کنید و تا ۳۰ آبان ۱۴۰۵ قبض یکجا یا قسطی بگیرید.
فرم تبصره را تکمیل کردید؟ با ابزار رایگان تکالیف مالیاتی کسبوکار ببینید چه تکالیف دیگری، مثل ارزش افزوده یا فهرست معاملات، برایتان مانده است.
مدرک غیرتجاری بودن را کجا بارگذاری کنید؟ سامانهی ساتا
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مدرک غیردرآمدی بودن واریزها را میتوانید در سامانهی ساتا بارگذاری کنید تا در رسیدگی دیده شود.
متن خود فرم جای آن را اینطور گفته است: درگاه my.tax.gov.ir، ذیل عنوان «حسابهای بانکی»، بخش «رسیدگی به تراکنشهای بانکی (ساتا)».
همان متن میگوید این مسیر «متعاقباً اعلام خواهد شد».
تا زمان نوشتن این مقاله، کاربران گروههای مالیاتی روال روشنی برای بارگذاری در ساتا گزارش نکردهاند.
منتظر نمانید تا مسیر اعلام شود؛ مدارک را از همین حالا مرتب کنید:
- برای هر واریز: تاریخ، مبلغ، حساب مقصد و شمارهی پیگیری.
- چرا این واریز درآمد کسبوکار نیست، در یک جمله.
- مدرکی که این را نشان میدهد؛ مثل قرارداد، سند یا رسید بانکی.
پیش از تأیید نهایی اشتباه کردید؟ انصراف و ساختن فرم تازه
راهنمای سازمان از اصلاح فرم چیزی نمیگوید.
طبق تجربهی گزارششدهی کاربران، برای فرمی که هنوز تایید نهایی نشده، این راه جواب داده است:
- دکمهی قرمز «انصراف از درخواست فرم تبصره ماده ۱۰۰ و تسلیم اظهارنامه» را بزنید.
- رمزی را که پیامک میشود وارد کنید.
- از «ایجاد فرم تبصره ماده ۱۰۰» فرم تازه بسازید و همهی گامها را دوباره بروید.
کاربران همین راه را برای اصلاح اجارهی اشتباه هم گزارش کردهاند، چون کادر اجاره پس از ثبت پاک نمیشود.
این روال را فقط پیش از ۳۰ آبان ۱۴۰۵ امتحان کنید، و فقط اگر فرم تازه را همانجا تکمیل میکنید.
برای فرمی که با رمز پیامکی تایید نهایی شده، کاربران تجربهای گزارش نکردهاند.
پیامها و خطاهای رایج در تکمیل فرم تبصره ماده ۱۰۰
کاربران گروههای مالیاتی این پیامها را بیش از بقیه دیدهاند:
| پیام یا وضعیت | یعنی چه | چه کنید |
|---|---|---|
| «در حال حاضر فرم تبصره ماده ۱۰۰ برای شما بارگذاری نشده است» یا وضعیت «عدم بارگذاری» | فرم این پرونده بارگذاری نشده است. طبق اعلام سازمان، بارگذاری تدریجی بود و قرار بود تا ۱۵ آبان ۱۴۰۵ کامل شود | دستورالعمل از فرمِ نیامده چیزی نمیگوید. پیش از دادن اظهارنامه، وضعیت پرونده را از ادارهی مالیاتی بپرسید؛ مهلت اظهارنامهی صاحبان مشاغل هم ۳۰ آبان ۱۴۰۵ است |
| «پرونده فاقد دادههای فروش معاملات و فروش فصلی میباشد و در تمام سال غیرفعال بوده است» | سامانه برای این پرونده فعالیتی ثبت نکرده است | طبق دستورالعمل، اگر خودتان اعلام کنید پرونده تمام سال غیرفعال بوده، فرم و اظهارنامه موضوعیت ندارد. دستورالعمل نمیگوید این اعلام کجا انجام میشود |
| پیامک «مالیات صفر» آمده، ولی فرم باز نمیشود | مالیات این پرونده صفر محاسبه شده است | طبق دستورالعمل، کاری لازم نیست. پیامک فقط برای همان کد رهگیری است؛ به پروندههای دیگرتان تعمیمش ندهید |
| «پرونده مودی دارای نقصان است و مشمول ارسال فرم تبصره نمیباشد» | تجربه گزارششده: پرونده نقصی دارد؛ کاربران گزارشهای متفاوتی دادهاند، از مراجعه به اداره تا خطای سامانه | با ۱۵۲۶ یا ادارهی مالیاتی خودتان تماس بگیرید |
| «خطا در ورود به اظهارنامه» | تجربه گزارششده: خطای گاهبهگاه سامانه | طبق تجربهی گزارششدهی کاربران، کمی بعد دوباره امتحان کنید یا مرورگر را عوض کنید |
| رقم فروش واردشده پذیرفته نمیشود | تجربه گزارششده: رقم از فروش محاسبهشدهی سامانه کمتر است | این کادر فقط برای اعلام فروش بیشتر است (گام پنجم) |
| خطای «تایید اعضا» در پروندهی مشارکتی | تجربه گزارششده: همهی شرکا عضویت خود را تأیید نکردهاند | طبق تجربهی گزارششدهی کاربران، هر شریک در ویرایش ثبتنام عضویتش را با رمز پیامکی تأیید کند |
اشتباهات رایج در تکمیل فرم تبصره ماده ۱۰۰
بر اساس تجربه، این اشتباهها بیشتر از همه دیده میشود:
| اشتباه | پیامد | راهکار |
|---|---|---|
| زدن «ایجاد اظهارنامه» بهجای «ایجاد فرم تبصره ماده ۱۰۰» | معافیت فرم به ندادن اظهارنامه مشروط است | از «ایجاد فرم تبصره ماده ۱۰۰» یا «ادامه» وارد شوید |
| اعلام غیرتجاری بودن واریز بدون مدرک | اگر درآمد بودنش ثابت شود، مالیات با جرائم و بدون اختیار بخشودگی | فقط مبلغ مستند را غیرتجاری اعلام کنید |
| تأیید فروش کمتر از واقع | اگر فروش از سقف بیشتر بوده، مالیات با جرائم و بیمعافیت؛ زیر سقف، مابهالتفاوت بیش از ۱۵ درصد | تیک «فروش من بیشتر است» و رقم واقعی |
| اعلام معافیت غیرواقعی | مطالبهی مابهالتفاوت با نصاب ۱۵ درصد | فقط درآمد واقعاً معاف، با مدرک |
| درج اجارهی یک ماه، یا به تومان | رقم نادرست در محاسبه | جمع اجارهی سال، به ریال |
| زدن دکمهی قرمز «انصراف» بدون قصد دادن اظهارنامه | رفتن به مسیر اظهارنامه | برای پذیرفتن فرم، فقط دکمهی سبز |
| تعمیم پیامک مالیات صفر یک پرونده به پروندههای دیگر | جا ماندن فرم پروندهی دیگر | هر پرونده را جدا بررسی کنید |
چکلیست تکمیل فرم تبصره ماده ۱۰۰
| کار | کجا | وضعیت |
|---|---|---|
| فروش خالص ۱۴۰۴ را حساب کردهام | حسابهای خودم | انجام شد / نشد |
| فرم را از «ایجاد فرم تبصره ماده ۱۰۰» ساختهام | ntr.tax.gov.ir | انجام شد / نشد |
| رقم فروش سامانه را با رقم خودم مقایسه کردهام | صفحهی اول فرم | انجام شد / نشد |
| گزینهی حسابهای مشکوک به تجاری را با مدرک انتخاب کردهام، اگر کادرش بود | صفحهی اول فرم | انجام شد / نشد |
| معافیت و اجاره را فقط اگر واقعی بوده وارد کردهام | اطلاعات ابرازی مودی | انجام شد / نشد |
| اینتاکد و ماندهی مالیات را کنترل کردهام | جدول محاسبه | انجام شد / نشد |
| با رمز پیامکی تأیید نهایی کردهام و تصویر صفحه را دارم | پنجرهی پذیرش مالیات مقطوع | انجام شد / نشد |
| قبض یکجا یا قسطی گرفتهام | تقسیط و صدور قبض | انجام شد / نشد |
| مدارک غیرتجاری بودن را برای ساتا آماده کردهام | my.tax.gov.ir، حسابهای بانکی | انجام شد / نشد |
جمعبندی
تکمیل فرم تبصره ماده ۱۰۰ یعنی بررسی رقمهایی که سازمان آماده کرده و ثبت چند مورد که فقط خودتان میدانید.
مسیر کوتاه است: درگاه، پرونده، فرم، جدول محاسبه، تأیید نهایی و قبض.
مهمترین نکتهها:
- فرم را از «ایجاد فرم تبصره ماده ۱۰۰» بسازید، نه «ایجاد اظهارنامه».
- فروش واقعی بیشتر است؟ تیک بزنید و رقم واقعی را درج کنید.
- واریز به حساب مشکوک به تجاری را فقط با مدرک غیرتجاری اعلام کنید.
- اجاره، جمع سال و به ریال است.
- مهلت تأیید فرم و پرداخت ۳۰ آبان ۱۴۰۵ است؛ با تأیید فرم ۵ تا ۹ قسط دارید.
سوالات متداول دربارهی تکمیل فرم تبصره ماده ۱۰۰
خیر. طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، سازمان مبلغ را از پایگاه اطلاعاتی خودش تعیین میکند. شما رقمها را بررسی میکنید و فقط فروش بیشتر، حسابهای مشکوک، معافیت واقعی و اجاره را ثبت میکنید.
طبق اعلام سازمان امور مالیاتی، بارگذاری تدریجی بود و قرار بود تا ۱۵ آبان ۱۴۰۵ کامل شود. دستورالعمل از فرمِ نیامده چیزی نمیگوید؛ پیش از دادن اظهارنامه، وضعیت پرونده را از ادارهی مالیاتی بپرسید. مهلت اظهارنامهی صاحبان مشاغل ۳۰ آبان ۱۴۰۵ است.
خیر. طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مؤدیای که مالیاتش صفر محاسبه شده لازم نیست کاری کند. این پیامک فقط برای همان کد رهگیری است؛ اگر چند پرونده دارید، بقیه را جدا بررسی کنید.
بستگی دارد. طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، اگر اعلام کنید پرونده در تمام سال غیرفعال بوده، فرم و اظهارنامه موضوعیت ندارد. دستورالعمل نمیگوید این اعلام کجا یا چگونه انجام میشود؛ از ادارهی مالیاتی خودتان بپرسید.
تیک «مبلغ فروش/درآمد من بیشتر از مبلغ محاسبهشده است» را بزنید و رقم واقعی را به ریال وارد کنید. طبق دستورالعمل، تا سقف، مالیات بر مبنای همین رقم تعیین میشود.
تا حدی، فقط از سه راه: کادر حسابهای مشکوک به تجاری (اگر دارید)، درآمد معاف واقعی، و اجارهی محل کسب. جایی برای کم کردن رقم فروش سامانه نیست. اگر باز هم موافق نیستید، مقالهی فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ را ببینید.
اگر آن حساب مشکوک به تجاری شناخته شده، در کادر همان حسابها در صفحهی اول فرم (گام ششم). طبق دستورالعمل، مبلغ کسر میشود ولی رسیدگی میشود. اگر درآمد بودنش ثابت شود، مالیاتش با جرائم و بدون اختیار بخشودگی مطالبه میشود. برای حسابی که خودتان تجاری اعلام کردهاید، در تصویرهای راهنما کادری نیست.
متن فرم مسیر را درگاه my.tax.gov.ir، ذیل «حسابهای بانکی»، بخش «رسیدگی به تراکنشهای بانکی (ساتا)» میگوید و اضافه میکند که «متعاقباً اعلام خواهد شد». تا آن زمان، مدارک هر واریز را مرتب نگه دارید.
جمع اجارهی محل کسب در کل ۱۴۰۴ را به ریال، در کادر «مجموع اجاره پرداختی طی سال ۱۴۰۴ جهت تعدیل مالیات مقطوع» بنویسید. طبق دستورالعمل، اجاره در صورت احراز در محاسبه مؤثر است.
معلوم نیست؛ دستورالعمل ۲۰۰/۱۴۰۵/۶۰ نمیگوید فرم و سقف برای هر پرونده است یا برای هر شخص. راهنمای سازمان میگوید مبلغها و گزینهها را برای هر پرونده جداگانه بررسی کنید. کادر زرد جدول محاسبه گاهی میگوید مالیات «با بیش از یک پرونده» تعیین شده است.
طبق تجربهی گزارششدهی کاربران، بله، پیش از ۳۰ آبان ۱۴۰۵: با دکمهی قرمز انصراف و رمز پیامکی، و بعد ساختن فرم تازه. راهنمای سازمان این روال را ندارد. برای فرمی که تایید نهایی شده، تجربهای گزارش نشده است.
خیر. در پنجرهی «پذیرش مالیات مقطوع» میتوانید «تمایل ندارم» را انتخاب کنید. اگر بخواهید، استان و نام طرحی را انتخاب میکنید که مالیاتتان در آن خرج شود.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، با تأیید فرم ۵ تا ۹ قسط مساوی در ۴ تا ۸ ماه، بسته به نوع و محل فعالیت. با چک الکترونیک ۶ تا ۱۰ قسط در ۵ تا ۹ ماه.
خیر، تمدید دوبارهای اعلام نشده است. مهلت ۳۰ آبان ۱۴۰۵ است، طبق بخشنامهی ۲۰۰/۱۴۰۵/۴۵. مهلت پرداخت هم همین روز است. تا ۲۷ آبان ۱۴۰۵ اطلاعیهای دربارهی تمدید دوباره ندیدهایم.
دستورالعمل در این باره چیزی نمیگوید؛ دستورالعمل ۲۰۰/۱۴۰۵/۶۰ از ارزش افزوده نامی نمیبرد. معافیتی که میدهد، از دفاتر، اسناد و اظهارنامهی موضوع قانون مالیاتهای مستقیم است.
طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مالیات مقطوع پزشکانِ بند ب تبصرهی ۱ قانون بودجهی ۱۴۰۴، بیشترِ دو رقم است: مالیات تعیینشده و مالیات مکسوره. مالیات مکسوره را در ستون «مالیات مکسوره پزشکان» جزئیات فرم میبینید.
مالیاتی که کلینیک کم کرده، فرم را از بین نمیبرد؛ فرم برای پروندهی شغلی خودتان آمده است. اگر پزشک هستید، طبق پرسش ۱۶ مالیات مقطوعتان بیشترِ دو رقم است، مالیات تعیینشده و مالیات مکسوره، و این دو رقم با هم جمع نمیشوند. پیش از پرداخت، ستون «مالیات مکسوره پزشکان» را در جزئیات فرم (گام هفتم) و ردیف «مانده مالیات قابل پرداخت» را در جدول محاسبه (گام دهم) ببینید. پزشک نیستید؟ دستورالعمل برایتان حکم جداگانهای ندارد. اینتاکد فرم را با کار واقعیتان مقایسه کنید و اگر نمیخواند، پیش از تأیید از ادارهی مالیاتی بپرسید.
بله، به شرط آنکه رقم فروش فرم از فروش واقعیتان کمتر نباشد. طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مالیات مقطوع قطعی است. اما اگر بعداً سند معتبری نشان دهد فروش بیشتر بوده و مابهالتفاوت از ۱۵ درصد بیشتر شود، مالیات مابهالتفاوت مطالبه میشود. اگر فروش از سقف هم گذشته باشد، مالیات با جرائم و بدون معافیتها حساب میشود. تأیید فرم یک امتیاز هم دارد: طبق همان دستورالعمل، برای کسی که فرم را تأیید و ارسال کند، امکان بخشودگی ۱۰۰ درصد جرائم مواد ۱۶۹ و ۲۷۲ عملکرد ۱۴۰۴ فراهم میشود. فقط یادتان باشد که این فرم مالیات بر درآمد عملکرد ۱۴۰۴ است. تکلیف کسر و پرداخت مالیات حقوق کارکنان را برنمیدارد و دربارهی ارزش افزوده هم پرسش ۱۵ را ببینید. مهلت تأیید و پرداخت ۳۰ آبان ۱۴۰۵ است.
فرم دکمهی «اعتراض» ندارد و طبق دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مالیات مقطوع قطعی است. تا ۳۰ آبان ۱۴۰۵ دو راه دارید. اول، رقم را در خود فرم اصلاح کنید؛ از همان سه راه پرسش ۶: حسابهای مشکوک به تجاری، درآمد معاف واقعی و اجارهی محل کسب. دوم، فرم را نپذیرید و اظهارنامه بدهید. دکمهی قرمز گام دهم شما را به این راه میبرد، ولی اظهارنامه را هم باید تا ۳۰ آبان تسلیم کنید. آنوقت معافیت از دفاتر، اسناد و اظهارنامه از دست میرود و تقسیط به حداکثر ۲ قسط کم میشود. اگر ادارهی مالیاتی پس از رسیدگی برگ تشخیص صادر کند، طبق مادهی ۲۳۸ قانون مالیاتهای مستقیم سی روز از ابلاغ وقت دارید کتباً و با مدرک اعتراض کنید. اگر نه فرم را تأیید کنید و نه اظهارنامه بدهید، برگ قطعی بر اساس همان مالیات مقطوع صادر میشود و امکان بخشودگیای هم که با تأیید فرم فراهم میشود، به شما نمیرسد. پیش از انتخاب راه دوم، مقایسهی دو راه را در مقالهی فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ بخوانید.
متن رسمی دستورالعملها و قانون
دستورالعمل ۲۰۰/۱۴۰۵/۶۰، مالیات مقطوع عملکرد ۱۴۰۴ صاحبان مشاغل
بخشنامهی ۲۰۰/۱۴۰۵/۴۵، تمدید مهلت عملکرد ۱۴۰۴
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.