ابطال صورتحساب الکترونیکی یعنی صورتحسابی را که در سامانهی مؤدیان ثبت شده، با یک صورتحساب ابطالی باطل کنید.
اصلاح و برگشت از فروش هم همینطور انجام میشود: با صورتحساب تازهای که به صورتحساب اول ارجاع میدهد.
آن طرف ماجرا خریدار است.
هر صورتحسابی که به نام او صادر شود، در کارپوشهاش برای تأیید یا رد مینشیند.
اشتباه در این کار گران تمام میشود.
خریدار اشتباه با صورتحساب اصلاحی درست نمیشود و صورتحساب باید باطل و دوباره صادر شود.
صورتحسابی که مال شما نیست، اگر ۳۰ روز ردش نکنید، تأییدشده شمرده میشود.
از ۱ دی ۱۴۰۴ هم اعتبار خرید فقط از صورتحساب الکترونیکیای میآید که در کارپوشهی خودتان ثبت و تأیید شده باشد.
در این مقاله قدمبهقدم میگوییم کدام صورتحساب ارجاعی را کِی صادر کنید و خریدار با صورتحساب خرید چه کند.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی قاعدههای ابطال، اصلاح و واکنش به صورتحساب را نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| صورتحساب ارجاعی | ابطالی، اصلاحی و برگشت از فروش؛ تاریخ برابر یا بعد از صورتحساب مرجع | دستورالعمل صدور صورتحساب الکترونیکی |
| ابطالی | برگشت همهی اقلام، تغییر خریدار، محقق نشدن معامله، اشتباه تاریخ | همان دستورالعمل |
| برگشت از فروش | برگشت بخشی از اقلام | همان دستورالعمل |
| با اصلاحی عوض نمیشود | خریدار، شناسهی کالا، نوع، الگو و نرخ ارزش افزوده | همان دستورالعمل |
| مهلت واکنش خریدار | ۳۰ روز؛ سکوت یعنی تأیید | تبصرهی بند ب مادهی ۵ قانون پایانهها |
| اعتبار خرید | از ۱ دی ۱۴۰۴ فقط با صورتحساب الکترونیکیِ تأییدشده در کارپوشهی خریدار | بخشنامهی ۲۰۰/۱۶۳۲۸/ص |
| ارسال دیرتر از مهلت | فقط با «قاعدهی ارسال مادهی ۹» | دستورالعمل صدور صورتحساب الکترونیکی |
| بزرگترین اشتباه رایج | صورتحسابِ ناآشنا را ۳۰ روز بیپاسخ گذاشتن | |
آخرین تطبیق با قانون و دستورالعمل صدور صورتحساب الکترونیکی (ویرایش ۷٫۹، تیر ۱۴۰۵): ۱۶ آبان ۱۴۰۵
۱. صورتحساب ارجاعی چیست؟
دستورالعمل صدور صورتحساب الکترونیکی سه صورتحساب را «ارجاعی» مینامد: ابطالی، اصلاحی و برگشت از فروش.
صورتحسابی که اینها به آن ارجاع میدهند، «مرجع» است.
دو قاعدهی پایه را از همین اول بدانید:
- تاریخ صورتحساب ارجاعی بزرگتر یا مساوی تاریخ صورتحساب مرجع است.
- هر صورتحساب فقط یک بار مرجع ابطالی میشود.
همین دستورالعمل سه نکتهی دیگر هم دارد.
اگر صورتحساب ارجاعیِ یک صورتحساب تأیید شده باشد، خود صورتحساب مرجع ابطالی شمرده میشود و دیگر مرجع صورتحساب تازهای نمیشود.
ابطالی را نمیشود مرجع صورتحساب دیگری کرد.
با ابطال صورتحساب مرجع، اصلاحیها و برگشت از فروشهای تأییدنشدهی آن هم باطل میشوند.
تاریخ چرا اینقدر مهم است؟
چون طبق مادهی ۳ قانون مالیات بر ارزش افزوده، تاریخ صورتحساب زمان تعلق مالیات است.
این باور که تاریخ ابطالی نمیتواند با تاریخ صورتحساب اصلی یکی باشد درست نیست.
دستورالعمل تاریخ برابر با مرجع را هم پذیرفته است؛ فقط تاریخ زودتر از مرجع پذیرفته نیست.
خلاصه این بخش: ابطال، اصلاح و برگشت از فروش هرکدام یک صورتحساب ارجاعی تازه است که تاریخش از مرجع عقبتر نیست.
۲. ابطالی، اصلاحی یا برگشت از فروش؛ کدام را صادر کنیم؟
انتخاب نوع صورتحساب ارجاعی به خود اشتباه بستگی دارد، نه به سلیقهی شما.
این جدول از دستورالعمل صدور صورتحساب الکترونیکی است:
| چه اتفاقی افتاده | صورتحساب درست |
|---|---|
| همهی اقلام صورتحساب برگشت خورده است | ابطالی |
| خریدار باید عوض شود | ابطالی، و صدور دوباره به نام خریدار درست |
| معامله محقق نشده است | ابطالی |
| تاریخ اشتباه ثبت شده است | ابطالی |
| بخشی از اقلام برگشت خورده است | برگشت از فروش |
| شناسهی کالا، نوع یا الگوی صورتحساب، یا نرخ ارزش افزوده اشتباه است | ابطال و صدور دوباره |
نکتهی کلیدی اینجاست که صورتحساب اصلاحی برای اصلاح اقلام صورتحساب است، جز اقلام خریدار و اقلام کالا یا خدمت.
نوع و الگو هم با اصلاحی عوض نمیشود.
تنها استثنا تعداد یا مقدار است:
تعداد یا مقدار اشتباه را با صورتحساب اصلاحی هم میشود درست کرد.
کاهشش فقط وقتی با اصلاحی است که در صورتحساب اصلی اشتباه ثبت شده باشد.
شناسهی کالای تازه با اصلاحی اضافه نمیشود.
در برگشت از فروش، مبلغ هر کالا عوض نمیشود؛ فقط تعداد یا ردیفها کم میشود.
ابطال به دلیل «عدم تحقق معامله» هم باید «بر اساس اسناد و مدارک مثبته» احراز شود؛ مدرکش را نگه دارید.
مثال: صورتحساب به نام شرکت الف صادر شده، ولی خریدار واقعی شرکت ب است
راه درست: صورتحساب ابطالی روی صورتحساب اول، و صورتحساب تازه به شناسهی درست
خلاصه این بخش: خریدار، شناسهی کالا، نوع، الگو یا نرخ ارزش افزوده اشتباه است؟ ابطال و صدور دوباره.
بخشی از کالا برگشته است؟ برگشت از فروش.
۳. صورتحساب ارجاعی را از کجا و تا کی بفرستید؟
صورتحسابها با شناسهی یکتای حافظهی مالیاتی به سامانهی مؤدیان میروند، مستقیم یا از راه شرکت معتمد.
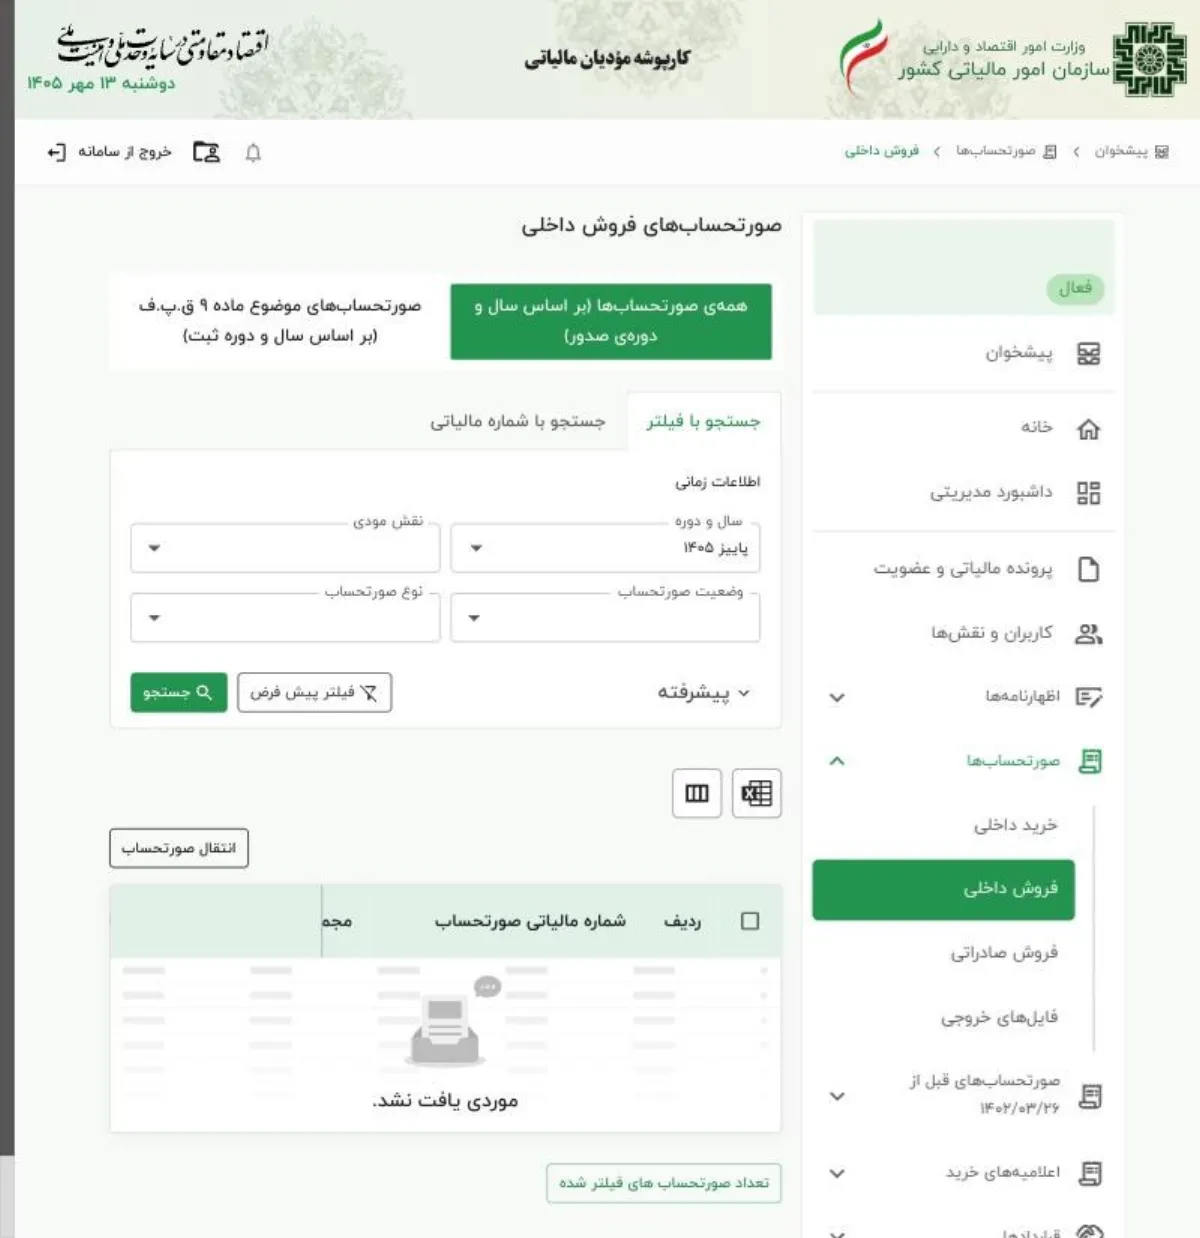
در فهرست فروش کارپوشه دکمهای برای ابطال نیست؛ آنجا فقط «انتقال» و خروجی اکسل هست.
صورتحساب ارجاعی را فقط از کارپوشهای میشود ثبت کرد که صورتحساب مرجع را ثبت کرده است.
نوع و الگویش همان نوع و الگوی مرجع است و شمارهی منحصربهفرد مالیاتی مرجع را دارد.
پس خریدار نمیتواند صورتحساب فروشنده را باطل کند؛ کار او تأیید یا رد است.
طبق تجربه، فروشنده صورتحساب ارجاعی را از همان نرمافزار یا شرکت معتمدی میفرستد که صورتحساب اصلی را با آن فرستاده است.
برای زمان ارسال، دو قاعدهی هر صورتحساب الکترونیکی را در نظر بگیرید:
- از ۱۵ آبان ۱۴۰۳، برای هر صورتحساب الکترونیکی، فاصلهی صدور تا ارسال و ثبتش در سامانهی مؤدیان حداکثر ۱۲ روز است.
سازمان برای بعضی دورهها تمدید موردی اعلام میکند. - صورتحسابی که دیرتر از مهلت مجاز برسد، فقط با «قاعدهی ارسال مادهی ۹» پذیرفته میشود.
یعنی فیلد قاعدهی ارسال با مقدار یک و تاریخ ثبت؛ بدون آن صورتحساب نامعتبر است.
صورتحساب اصلاحی، ابطالی و برگشت از فروش باید در بازههای زمانیای صادر شود که سازمان اعلام کرده است؛ خود دستورالعمل این بازهها را نمیگوید.
صورتحساب ارجاعی دیرتر از مهلت را هم با قاعدهی ارسال مادهی ۹ میشود ثبت کرد.
هشدار: پیش از فرستادن صورتحساب دیرهنگام، مطمئن شوید نرمافزارتان قاعدهی ارسال مادهی ۹ را دارد.
صورتحسابی که بیاین قاعده دیر برسد، طبق دستورالعمل نامعتبر است.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
خلاصه این بخش: صورتحساب ارجاعی را از همان نرمافزار یا شرکت معتمدِ صورتحساب اصلی بفرستید.
اگر دیر شده، فقط با قاعدهی ارسال مادهی ۹.
۴. صورتحسابی که به نام شما صادر شده: تأیید، رد یا سکوت
طبق تبصرهی بند ب مادهی ۵ قانون پایانهها، برای تأیید یا رد هر صورتحساب در کارپوشه ۳۰ روز فرصت دارید.
اگر در این مدت کاری نکنید، سکوت شما تأیید شمرده میشود.
این واکنش برای اعتبار خرید هم مهم است.
از ۱ دی ۱۴۰۴، اعتبار مالیات خرید فقط با صورتحساب الکترونیکیِ ثبتشده در کارپوشهی خریدار و تأییدشدهی او پذیرفته است.
صورتحساب نوع دوم و نوع سوم برای خریدار اعتبار مالیاتی نمیسازند.
صورتحساب خرید را کجا تأیید یا رد کنیم؟ گامبهگام
- گام اول: وارد درگاه ملی خدمات مالیاتی (my.tax.gov.ir) شوید و از منوی «ورود به کارپوشه»، «کارپوشه تجاری» را باز کنید.
ورود به درگاه همیشه کد پیامکی میخواهد. - گام دوم: در پیشخوان، کنار پروندهی مورد نظر «ورود به پرونده» را بزنید.
صفحهی «خانه» دسترسی سریعی به «صورتحسابهای خرید در انتظار واکنش» دورهی جاری دارد. - گام سوم: از منوی «صورتحسابها»، «خرید داخلی» را باز کنید.
سال و دوره و وضعیت صورتحساب را در فیلترها انتخاب کنید. - گام چهارم: با «جزئیات»، صورتحساب را باز کنید و اقلام و جدول پرداخت را با فاکتور خودتان مقایسه کنید.
در «اطلاعات تکمیلی»، «تاریخ درج در کارپوشه» و «روزهای باقیمانده جهت واکنش خریدار» را میبینید. - گام پنجم: «تأیید صورتحساب» یا «رد صورتحساب» را بزنید.
شمارندهی «روزهای باقیمانده» متن خود سامانه است، نه حکم قانون.
طبق تجربه، صورتحسابی که ۳۰ روز بیواکنش بماند، در کارپوشه وضعیت «تأیید سیستمی» میگیرد.
صورتحسابی که مال شما نیست
صورتحسابی را که نمیشناسید، در همان ۳۰ روز رد کنید.
بعد با فروشنده تماس بگیرید و بگویید چرا رد کردهاید.
از او بخواهید با صورتحساب ارجاعی درستش کند؛ جدول بخش ۲ میگوید با کدام.
طبق تجربه، ابطالی و اصلاحی فروشنده هم مثل هر صورتحساب دیگری در کارپوشهی خریدار برای تأیید یا رد مینشیند.
۳۰ روز گذشته و صورتحساب «تأیید سیستمی» شده است
سکوت ۳۰ روزه، طبق همان تبصره، تأیید شمرده میشود.
ولی طبق دستورالعمل صدور صورتحساب الکترونیکی، روی صورتحساب مرجع «با هر وضعیت» میشود صورتحساب ابطالی صادر کرد.
پس فروشنده صورتحسابی را هم که تأیید شده یا تأیید سیستمی خورده، با ابطالی میتواند باطل کند.
اگر روی آن صورتحساب ارجاعیای ثبت شده باشد، آن ارجاعی باید «در انتظار واکنش» یا «رد شده» باشد.
با فروشنده تماس بگیرید و بخواهید صورتحساب ارجاعی صادر کند؛ نوعش را جدول بخش ۲ میگوید.
رد خودکار صورتحسابهای ارجاعی
در «درخواستها»ی کارپوشه صفحهای به نام «رد خودکار صورتحسابهای ارجاعی» هست، با یک دکمهی فعالسازی.
ثبت این درخواست داخل کارپوشه کد پیامکی میخواهد.
متن خود صفحه این است:
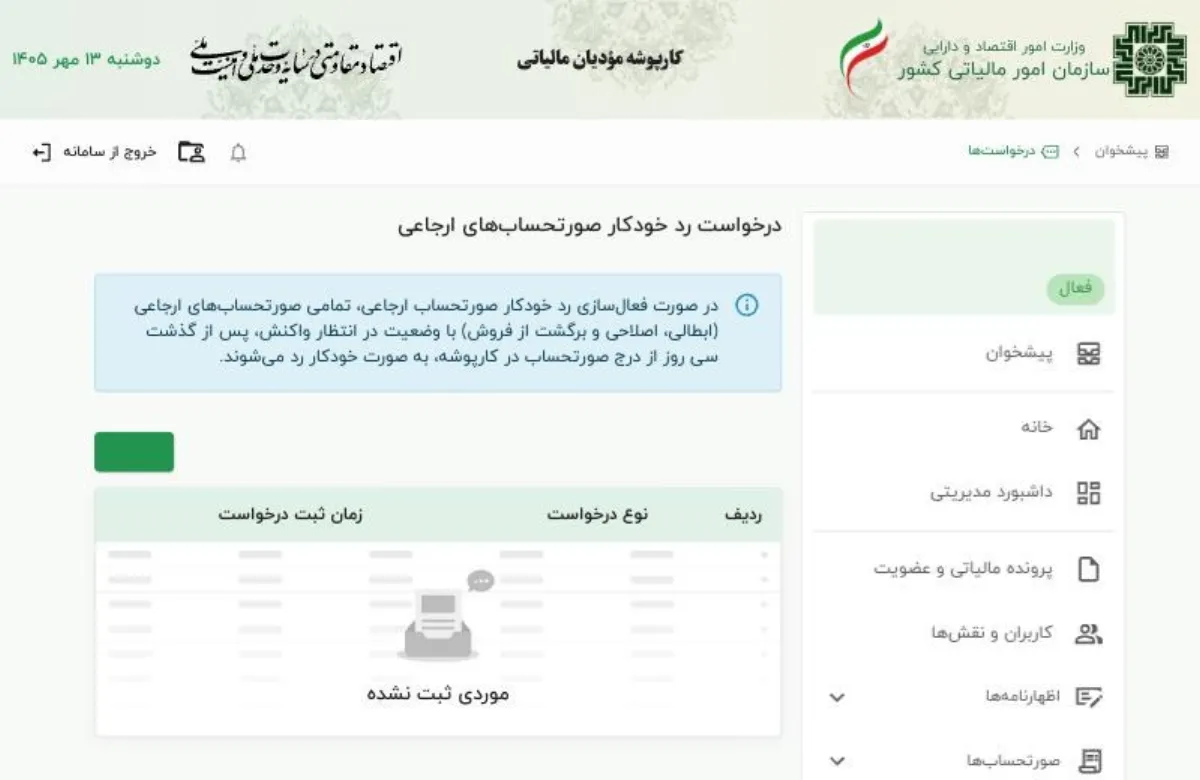
«در صورت فعالسازی رد خودکار صورتحساب ارجاعی، تمامی صورتحسابهای ارجاعی (ابطالی، اصلاحی و برگشت از فروش) با وضعیت در انتظار واکنش، پس از گذشت سی روز از درج صورتحساب در کارپوشه، به صورت خودکار رد میشوند.»
هشدار: به گفتهی همین متن، رد خودکار همهی ارجاعیهای در انتظار واکنش را رد میکند.
ابطالی درستی هم که فروشنده با هماهنگی شما زده، اگر ۳۰ روز تأییدش نکنید، رد میشود.
اگر رد خودکار را فعال کردهاید، ارجاعیهای مورد انتظارتان را خودتان زودتر تأیید کنید.
روش تسویه یا جدول پرداخت اشتباه است
صفحهی جزئیات صورتحساب بخشی به نام «اطلاعات پرداخت و روش تسویه» و یک «جدول پرداخت» دارد.
طبق تجربه، برای نسیهای که در واقع نقد پرداخت شده، صورتحساب را عوض نمیکنند و پرداخت را در جدول پرداخت ثبت میکنند.
طبق تجربه، پرداختی که خریدار ثبت میکند، «در انتظار واکنش» فروشنده میماند تا فروشنده آن را تأیید کند.
ثبت پرداخت برای اعتبار خرید هم مهم است.
طبق بند ۱ بخشنامهی ۲۰۰/۶۰۷۵۵/د، در معاملهی نسیهای که هر دو طرف در سامانه تأیید کردهاند، اعتبار خرید در دورهی ثبت پرداخت حساب میشود.
«عدم امکان واکنش» چیست؟
«عدم امکان واکنش» یکی از وضعیتهای داشبورد کارپوشه است.
طبق تجربه، وقتی پروندهی خریدار به گامهای پیشین ثبتنام برگشته یا کارپوشهاش غیرفعال است، صورتحسابهای خریدش این وضعیت را میگیرند.
پیش از هر چیز، وضعیت پرونده و کارپوشه را درست کنید.
خلاصه این بخش: صورتحسابهای خرید را هر هفته ببینید و در ۳۰ روز تأیید یا رد کنید.
برای صورتحسابی که دیر دیدهاید، از فروشنده صورتحساب ارجاعی بخواهید.
۵. ابطال صورتحساب فصل قبل و «تعویق اثر مالیاتی»
یکی از پرتکرارترین پرسشها این است: صورتحساب بهار را در تابستان باطل کردهام؛ از ارزش افزودهی بهار کم میشود؟
نام یکی از صفحههای کارپوشه به همین وضعیت اشاره دارد.
در «درخواستها»، صفحهای به نام «تعویق اثر مالیاتی صورتحساب باطلشده در خارج از موعد» هست.
این صفحه فهرست درخواستها را با نوع اظهارنامه و زمان واکنش نشان میدهد.
شرطها و مهلت این درخواست را پیش از ثبت، در همان صفحه بخوانید.
توصیه حقوقی: ابطال و اصلاح را تا جای ممکن در مهلت ارسال صورتحسابهای همان فصل انجام دهید.
صفحهی تعویق اثر، به گفتهی نامش، برای ابطالِ «خارج از موعد» است.
هشدار: صورتحساب تکراری یا با مبلغ اشتباه را باطل کنید، بهجای اینکه مالیاتش را دستی کم کنید.
بند ۳-۱ بخشنامهی ۲۰۰/۶۰۷۵۵/د حکم کم کردن دستی را گفته است.
اگر صورتحساب باطل نشده، یا ابطالیاش را خریدار در همان دوره تأیید نکرده، این کاهش در حسابرسی بررسی میشود.
اگر به اشتباه پرداخت را عقب انداخته باشید، مالیات و عوارض مطالبه میشود و جریمه از پایان مهلت پرداخت همان دوره حساب میشود.
برای دیدن اثر صورتحسابها بر بدهی فصل، مقالهی خلاصه عملکرد ارزش افزوده را مطالعه کنید.
خلاصه این بخش: صورتحساب اشتباه را در همان فصل باطل کنید.
برای ابطال دیرهنگام، صفحهی تعویق اثر را ببینید.
۶. کارپوشه یا سامانهی واکنش به اطلاعات ۱۶۹؟
صورتحساب کارپوشه با «سامانهی واکنش به اطلاعات» یکی نیست.
آن سامانه دادههایی را نشان میدهد که دیگران دربارهی شما به سازمان دادهاند، از جمله فهرست معاملات مادهی ۱۶۹.
طبق مادهی ۷ قانون پایانهها، صورتحسابهای سامانهی مؤدیان بهجای فهرست معاملات فصلی مادهی ۱۶۹ شمرده میشوند.
گاهی مؤدی همان معامله را در فهرست ۱۶۹ هم فرستاده است.
طبق بند ۵ بخشنامهی ۲۰۰/۶۰۷۵۵/د، در حسابرسی ارزش افزوده این مورد از نظر حساب نکردن خرید یا فروش دوباره در نظر گرفته میشود.
برای واکنش به گزارشهای ۱۶۹، مقالهی پیامک ۱۶۹ مکرر چیست؟ را مطالعه کنید.
۷. اشتباهات رایج در ابطال و اصلاح صورتحساب
اشتباهات رایج اینهاست:
| اشتباه | علت | راهکار |
|---|---|---|
| با اصلاحی خریدار را عوض میکند | فکر میکند اصلاحی هر قلمی را عوض میکند | ابطالی، و صورتحساب تازه به نام خریدار درست |
| برای برگشت بخشی از کالا ابطالی میزند | فرق دو صورتحساب را نمیداند | برگشت از فروش |
| تاریخ ارجاعی را پیش از تاریخ مرجع میگذارد | میخواهد اثر را به تاریخ قبل ببرد | تاریخ ارجاعی برابر یا بعد از مرجع است |
| صورتحساب ناآشنا را بیپاسخ میگذارد | نمیداند سکوت ۳۰ روزه تأیید است | صورتحسابهای خرید را هر هفته ببینید و در ۳۰ روز رد کنید |
| رد خودکار را فعال میکند و ابطالی درست هم رد میشود | متن صفحهی رد خودکار را نخوانده است | ارجاعیهای مورد انتظار را زودتر از ۳۰ روز تأیید کنید |
۸. توصیههای عملی
- برای هر ابطال، اصلاح یا برگشت، شمارهی مالیاتی صورتحساب مرجع و دلیل تغییر را در پروندهی خودتان نگه دارید.
- پیش از ابطال، با خریدار هماهنگ کنید تا ارجاعی شما را بهموقع تأیید کند.
۹. چکلیست ابطال و واکنش به صورتحساب
| کار | کجا | وضعیت |
|---|---|---|
| تاریخ ارجاعی برابر یا بعد از مرجع است | نرمافزار یا شرکت معتمد | انجام شد / نشد |
| صورتحساب دیرهنگام را با قاعدهی ارسال مادهی ۹ فرستادهام | نرمافزار یا شرکت معتمد | انجام شد / نشد |
| صورتحسابهای خرید در انتظار واکنش را تأیید یا رد کردهام | کارپوشه، صورتحسابها، خرید داخلی | انجام شد / نشد |
| برای صورتحساب باطلشدهی فصل قبل، تعویق اثر را بررسی کردهام | کارپوشه، درخواستها | انجام شد / نشد |
۱۰. جمعبندی
ابطال، اصلاح و برگشت از فروش هر سه صورتحساب تازهایاند که به صورتحساب مرجع ارجاع میدهند.
مهمترین نکتهها:
- خریدار، شناسهی کالا، نوع، الگو یا نرخ ارزش افزودهی اشتباه با ابطال و صدور دوباره درست میشود، نه با اصلاحی.
- برگشت بخشی از کالا برگشت از فروش است و برگشت همهی کالا ابطالی.
- خریدار ۳۰ روز برای تأیید یا رد دارد و سکوتش تأیید است.
۱۱. سوالات متداول دربارهی ابطال و اصلاح صورتحساب الکترونیکی
بله.
طبق دستورالعمل صدور صورتحساب الکترونیکی، تاریخ صورتحساب ارجاعی بزرگتر یا مساوی تاریخ مرجع است.
خیر.
طبق همان دستورالعمل، خریدار با اصلاحی عوض نمیشود و ابطال و صدور دوباره لازم است.
خیر.
دستورالعمل برای برگشت بخشی از اقلام، صورتحساب برگشت از فروش را گذاشته است.
ابطالی برای برگشت همهی اقلام است.
طبق تبصرهی بند ب مادهی ۵ قانون پایانهها، پس از ۳۰ روز سکوت شما تأیید شمرده میشود.
بله، فروشنده میتواند.
طبق دستورالعمل صدور صورتحساب الکترونیکی، روی صورتحساب مرجع «با هر وضعیت» میشود صورتحساب ابطالی صادر کرد.
خیر.
طبق همان دستورالعمل، کارپوشهی صادرکنندهی صورتحساب ارجاعی باید همان کارپوشهی ثبتکنندهی صورتحساب مرجع باشد.
کار خریدار تأیید یا رد است.
خیر.
از ۱ دی ۱۴۰۴، اعتبار فقط با صورتحساب الکترونیکیِ ثبتشده در کارپوشهی خریدار و تأییدشدهی او پذیرفته است.
مبنای آن تبصرهی ۲ مادهی ۳ و بند ب مادهی ۵ قانون پایانهها و بخشنامهی ۲۰۰/۱۶۳۲۸/ص است.
خیر.
طبق مادهی ۷ آییننامهی اجرایی مادهی ۹۵، صورتحساب نوع دوم و سوم برای خریدار اعتبار مالیاتی نمیسازند.
بله، ولی فقط با «قاعدهی ارسال مادهی ۹».
طبق دستورالعمل صدور صورتحساب الکترونیکی، بدون این قاعده صورتحساب نامعتبر است.
خیر.
طبق مادهی ۷ قانون پایانهها، صورتحسابهای سامانهی مؤدیان بهجای فهرست معاملات مادهی ۱۶۹ شمرده میشوند.
متن رسمی قانون و دستورالعمل
قانون پایانههای فروشگاهی و سامانه مؤدیان
دستورالعمل صدور صورتحساب الکترونیکی، ویرایش ۷٫۹
بخشنامهی ۲۰۰/۱۶۳۲۸/ص، اعتبار خرید از ۱ دی ۱۴۰۴
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.