با صدور گواهی دانشبنیان، قرار نیست بلافاصله تلفن شرکت زنگ بخورد. هیچ نامهای هم از سازمان امور مالیاتی نمیرسد که بگوید «شما از امسال معاف هستید» و هیچ اعتباری هم خودبهخود به حساب شرکت واریز نمیشود. این گواهی در عمل مانند یک کلید است؛ هر دری را باید خودتان باز کنید.
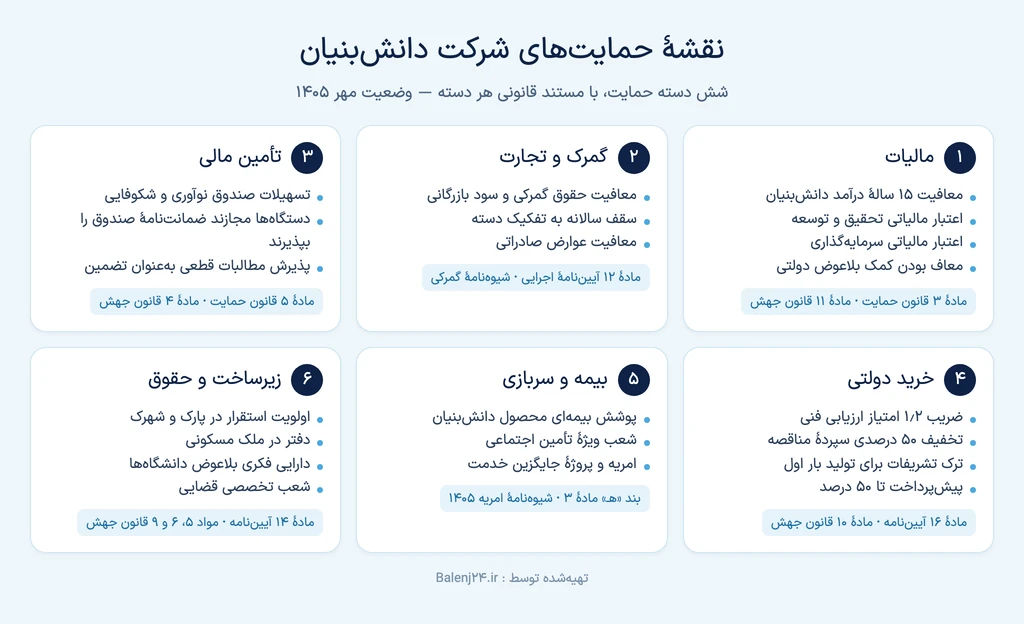
قانون شش دسته حمایت را نام برده و قانون جهش تولید دانشبنیان این فهرست را گستردهتر کرده است. اما هر حمایت، مادهٔ قانونی خودش، شرط خودش، سامانهٔ خودش و مرجع تشخیص خودش را دارد؛ و چند مورد از آنهایی که معروفترند، در عمل به نوع گواهی شما یا به سطح فناوری محصولتان گره خوردهاند.
در این مقاله هر حمایت را با نام سند و شمارهٔ ماده مرور میکنیم، تفاوت واقعی سه دستهٔ نوپا، نوآور و فناور را در یک جدول ارائه میدهیم و در پایان، فهرستی از اقداماتی را میآوریم که اگر انجام نشوند، حمایتها صرفاً روی کاغذ باقی میمانند.
خلاصهٔ مقاله در یک نگاه
درآمد ناشی از قراردادها و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید کالاها و خدمات دانشبنیان، به مدت پانزده سال از مالیات موضوع مادهٔ ۱۰۵ قانون مالیاتهای مستقیم معاف است. این معافیت کل درآمد شرکت را پوشش نمیدهد و خودکار هم نیست.
دامنهٔ این معافیت به دستهٔ گواهی شما بستگی دارد: شرکت نوپا روی همهٔ محصولات دانشبنیان تأییدشدهٔ خود معاف است، تا حد نصاب درآمد عملیاتی دستهٔ نوپا؛ اما شرکت نوآور و فناور فقط روی محصولاتی که در فهرست «محصولات مشمول معافیت مالیاتی» تأیید شدهاند. نصاب معافیت برای سال مالی ۱۴۰۴ برابر ۲۰۰ میلیارد ریال (۲۰ میلیارد تومان) است و بالاتر از آن، معافیت به اندازهٔ هزینهکرد تحقیق و توسعهٔ مازاد ادامه مییابد.
علاوه بر آن، سه حمایت مالیاتی دیگر در قانون جهش تولید دانشبنیان پیشبینی شده است: اعتبار مالیاتی هزینهٔ تحقیق و توسعه، اعتبار مالیاتی سرمایهگذاری و خروج کمکهای بلاعوض دولتی از درآمد مشمول مالیات. توجه کنید که اعتبار مالیاتی تحقیق و توسعه و معافیت مالیاتی در یک سال مالی با هم جمع نمیشوند؛ باید یکی را انتخاب کنید. معافیت حقوق ورودی گمرکی هم از ۱۷ فروردین ۱۴۰۵ شیوهنامهٔ تازهای دارد که دیگر سقف یورویی ندارد.
سه نکته را از همین ابتدا در نظر داشته باشید: حمایتها فقط به کالا و خدمت تأییدشدهٔ شما تعلق میگیرد، نه به هر چیزی که میفروشید؛ استفاده از هر حمایت به استعلام دستگاه اجرایی از دبیرخانه وابسته است؛ و تفاوتهای مستند میان سه دسته عبارتاند از دامنهٔ معافیت مالیاتی، حد نصاب درآمد دستهٔ نوپا، مدت اعتبار گواهی و سهمیهٔ امریه.
حمایتها از کجا میآیند؟ سه سند و یک دبیرخانه
شش دستهٔ حمایت در مادهٔ ۳ قانون حمایت
پایهٔ همهٔ بحث، مادهٔ ۳ قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات (مصوب ۵ آبان ۱۳۸۹) است. این ماده شش دسته حمایت را برمیشمارد: معافیت از مالیات، عوارض، حقوق گمرکی، سود بازرگانی و عوارض صادراتی به مدت پانزده سال؛ تأمین تمام یا بخشی از هزینهٔ تولید و عرضهٔ نوآوری با تسهیلات کمبهره یا بدون بهره؛ اولویت استقرار در پارکهای علم و فناوری، مراکز رشد و مناطق ویژه؛ اولویت واگذاری سهام مراکز پژوهشی دولتی قابل واگذاری؛ ایجاد پوشش بیمهای مناسب برای کاهش خطرپذیری محصولات؛ و تسهیل شرایط مناقصه.
جزئیات اجرای این ماده در آییننامهٔ اجرایی قانون حمایت آمده است؛ تصویبنامهٔ شمارهٔ ۱۴۱۶۰۲/ت۴۶۵۱۳هـ مورخ ۲۱ آبان ۱۳۹۱ هیئت وزیران که در ۱۲ مرداد ۱۴۰۱ مورد اصلاح گسترده قرار گرفت. وقتی در متنها دو تاریخ برای این تصویبنامه میبینید، اولی تاریخ تصویب و دومی تاریخ اصلاحیهٔ آن است.
قانون جهش تولید دانشبنیان چه اضافه کرد؟
قانون جهش تولید دانشبنیان (مصوب ۱۱ اردیبهشت ۱۴۰۱، مشتمل بر بیست ماده و ده تبصره) لایهٔ دوم حمایتهاست. مهمترین افزودههای آن برای یک شرکت تازهتأییدشده عبارتاند از: دو اعتبار مالیاتی تازه در مادهٔ ۱۱، معاف شدن کمکهای بلاعوض دولتی از مالیات، پذیرش ضمانتنامهٔ صندوق نوآوری و شکوفایی در مادهٔ ۴، امکان خرید دولتی بدون تشریفات مناقصه در مادهٔ ۱۰، واگذاری بلاعوض دارایی فکری دانشگاهها در مادهٔ ۵، و حمایتهای حقوقی و قضایی در مواد ۹ و ۱۵.
دو قاعدهای که روی همهٔ حمایتها حاکم است
دو قاعده روی همهٔ حمایتها حاکماند؛ یکی در آییننامهٔ ارزیابی شرکتها و مؤسسات دانشبنیان (مصوب ۱۴ مهر ۱۴۰۴ کارگروه دائمی شورای راهبری) و دیگری در اعلان رسمی سامانهٔ عمومی شرکتها.
قاعدهٔ اول، دامنه است و در بند «الف» مادهٔ ۷ آییننامهٔ ارزیابی آمده است: «حمایتهای مورد نظر قانون، تنها برای توسعه و تولید کالاها و خدمات دانشبنیان تأییدشده، خواهد بود.» یعنی حمایت به محصول تأییدشدهٔ شما تعلق میگیرد، نه به شخصیت حقوقی شرکت. همان ماده اضافه میکند که شرکت تأییدشده باید «علاوه بر معیارهای مادهٔ ۲ باید حائز شرایط دریافت انواع حمایت و تسهیلات درخواستی» هم باشد؛ چرا که هر حمایت شرط اختصاصی خودش را دارد.
قاعدهٔ دوم، مسیر اجراست. اعلان رسمی سامانهٔ عمومی فهرست شرکتهای دانشبنیان صریح است: «استفاده از هرگونه حمایتهای قانون، منوط به استعلام دستگاه اجراکننده حمایت از دبیرخانه کارگروه ارزیابی شرکتهای دانشبنیان و تأیید آن از سوی این دبیرخانه میباشد.» پس همیشه سه طرف در این فرایند دخیل هستند: شما، دستگاه ارائهدهندهٔ حمایت (سازمان مالیاتی، گمرک، دستگاه خریدار) و دبیرخانهای که وضعیت شما را تأیید میکند.
معافیت مالیاتی پانزدهساله؛ دقیقاً چه درآمدی معاف است؟
متن حکم
مادهٔ ۱۱ آییننامهٔ اجرایی قانون حمایت (اصلاحی ۱۲ مرداد ۱۴۰۱) حکم را اینطور نوشته است: «درآمدهای مشمول مالیات شرکتها و مؤسسات دانشبنیان ناشی از قراردادها و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید محصولات و خدمات دانشبنیان به مدت پانزده سال از مالیات موضوع مادهٔ ۱۰۵ قانون مالیاتهای مستقیم معاف هستند.»
سه قید این جمله را با دقت بخوانید. اول، موضوع معافیت «درآمدهای ناشی از» آن فعالیتهاست، نه کل درآمد عملیاتی شرکت؛ اگر نیمی از فروش شما بازرگانی یا خدمات عمومی است، آن نیمه معاف نیست. دوم، معافیت از مالیات مادهٔ ۱۰۵ است، یعنی مالیات بر درآمد اشخاص حقوقی؛ تکالیف دیگر مانند مالیات بر ارزش افزوده و مالیات حقوق کارکنان، موضوع این ماده نیستند. سوم، مدت پانزده سال است.
چرا این معافیت خودکار نیست؟
مادهٔ ۷ آییننامهٔ ارزیابی ۱۴۰۴ تعیین میزان حمایت مالیاتی را مستقیماً بر عهده نگرفته و آن را واگذار کرده است: «حمایت مالیاتی از کلیه شرکتهای دانشبنیان مطابق مصوبات شورای راهبری فناوریها و تولیدات دانشبنیان یا کارگروه دائمی آن خواهد بود» و «حمایتهایی که به هر دسته از شرکتها تعلق میگیرد، از سوی کارگروه یا مراجع ذیصلاح تعیین میشود». بنابراین مرجع تشخیص اینکه کدام محصول شما دانشبنیان تأییدشده است و چه حمایت مالیاتی به آن تعلق میگیرد، کارگروه و دبیرخانهٔ آن است، نه خود شرکت. سازمان امور مالیاتی در این میان دستگاه اجراکنندهٔ حمایت است و طبق قاعدهٔ دوم، وضعیت شما را از همین دبیرخانه استعلام میکند.
سندی که این موارد را تعیین کرده است، شیوهنامهٔ تخصیص حمایتهای مالیاتی شرکتهای دانشبنیان است؛ مصوب جلسهٔ ۵ دی ۱۴۰۲ شورای راهبری فناوریها و تولیدات دانشبنیان، با الحاقات ۸ بهمن ۱۴۰۳ و ۱۵ اردیبهشت ۱۴۰۴. مادهٔ ۲ این شیوهنامه محصولات دانشبنیان را به دو گروه تقسیم میکند: «محصولات مشمول معافیت مالیاتی»، یعنی کالا یا خدمتی که در «حوزه فناوریهای بالا و با ارزش افزوده فراوان» تجاریسازی و تولید میشود (بند الف)، و «سایر محصولات» دانشبنیان که سطح فناوری آنها متوسط رو به بالا است (بند ب). فهرست گروه اول را دبیرخانهٔ تخصصی ارزیابی تدوین و کارگروه تصویب میکند و طبق تبصرهٔ همین ماده، محصولات تأییدشده در فهرست «برای یک دوره ۳ ساله مشمول معافیت مالیاتی هستند».
سند «سطحبندی کالاها و خدمات دانشبنیان» بیان عملیاتی همین تفکیک است و ستونهای خود را «سطح (۱ با معافیت مالیاتی)» و «سطح (۲ بدون معافیت مالیاتی)» نامگذاری کرده است. با این حال نسخهٔ در دسترس آن ویرایش نهم پاییز ۱۴۰۲ است و مبنای خود را مادهٔ ۱ آییننامهٔ ارزیابی اعلام میکند، در حالی که آییننامهٔ حاکم امروز مصوب ۱۴ مهر ۱۴۰۴ است و معیارهای محصول در آن در مادهٔ ۲ قرار دارد. پس برای استناد، به شیوهنامهٔ تخصیص و فهرست بهروز محصولات مشمول معافیت ارجاع دهید، نه به شمارهگذاری سند ۱۴۰۲.
دامنهٔ معافیت در نوپا با نوآور و فناور یکسان نیست
مهمترین تفاوت مستند میان دستهها همینجاست؛ تفاوت در دامنهٔ محصولات معاف است، نه در درصد معافیت.
شرکت نوپا (مادهٔ ۴). درآمد شرکت ناشی از فروش محصولات دانشبنیان — «اعم از محصولات موضوع بندهای الف و ب ماده ۲» — تا حد نصاب درآمد این نوع شرکتها از مالیات مادهٔ ۱۰۵ معاف است. یعنی شرکت نوپا برای همهٔ محصولات دانشبنیان تأییدشدهٔ خود از معافیت برخوردار است، نه فقط برای محصولات گروه اول؛ در عوض، این معافیت به حد نصاب درآمد عملیاتی دستهٔ نوپا محدود میشود. این حد نصاب برای سال ۱۴۰۴ معادل ۷۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (هفتاد میلیارد ریال، یعنی هفت میلیارد تومان) تعیین شده است؛ مصوب کارگروه دائمی شورای راهبری در ۱۵ اردیبهشت ۱۴۰۴.
تبصرهٔ ۱ مادهٔ ۴ دو استثنا و یک گشایش دارد: شرکتهای موضوع تبصرهٔ ۴ مادهٔ ۳ آییننامهٔ ارزیابی که به نمونهٔ اولیهٔ محصول دست نیافتهاند و شرکتهایی که پیشتر بهعنوان «مستعد دانشبنیان» تأیید شدهاند، مشمول معافیت مالیاتی نیستند؛ در مقابل، اگر درآمد عملیاتی شرکت نوپا در سال مالی مورد درخواست «بیش از ۲ برابر سقف درآمد عملیاتی تعیین شده برای شرکتهای نوپا» افزایش یافته باشد، با درخواست شرکت و ارائهٔ اظهارنامه و صورتهای مالی حسابرسیشده حداکثر تا چهار ماه پس از پایان سال مالی، معافیت «تا سقف معافیت مالیاتی شرکتهای نوآور و فناور برای محصولات دارای معافیت مالیاتی قابل تخصیص است» (الحاقی ۸ بهمن ۱۴۰۳).
شرکت نوآور و فناور (مادهٔ ۵). برای این دو دسته «صرفاً درآمد مشمول مالیات شرکت ناشی از فروش محصولات مشمول معافیت مالیاتی مورد تأیید (محصولات موضوع بند الف ماده ۲)» معاف است. پس اگر محصول تأییدشدهٔ شما در فهرست محصولات مشمول معافیت نباشد، در دستهٔ نوآور یا فناور معافیت مادهٔ ۳ قانون به آن تعلق نمیگیرد؛ مسیر این شرکتها اعتبار مالیاتی است، نه معافیت (بند «ت» مادهٔ ۵).
نصاب معافیت؛ عددی که هر سال تغییر میکند
بند «ب» مادهٔ ۵ شیوهنامه، به استناد مصوبهٔ شمارهٔ ۱۴۰۱/ش۰۲۰۱ مورخ ۲۰ دی ۱۴۰۱ شورای راهبری، معافیت درآمد مشمول مالیات ناشی از قراردادها و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید محصولات و خدمات دانشبنیان را «تا مبلغ ۱۰۰.۰۰۰.۰۰۰.۰۰۰ ریال (صد میلیارد ریال) برای هریک از شرکتها و مؤسسات دانشبنیان (فارغ از نوع شرکت)» قابل اعطا دانسته است. این عدد دو بار بهروز شده است: برای سال مالی ۱۴۰۳ مبلغ ۱۴۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (یکصد و چهل میلیارد ریال) و برای سال مالی ۱۴۰۴ مبلغ ۲۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (دویست میلیارد ریال، یعنی بیست میلیارد تومان)؛ مصوب کارگروه دائمی در ۱۵ اردیبهشت ۱۴۰۴.
این بیست میلیارد تومان نصاب است، نه سقف؛ و دو قاعده آن را از یک عدد ثابت جدا میکند.
قاعدهٔ اول، بهروزرسانی سالانه است. تبصرهٔ ۲ مادهٔ ۵ (الحاقی ۸ بهمن ۱۴۰۳) میگوید این نصاب «به صورت سالیانه با تأیید کارگروه دائمی شورای و با نرخ تورم سالیانه اعلامی بانک مرکزی افزایش مییابد»، و پانویس همین تبصره تصریح میکند اگر نرخ تورم سال ۱۴۰۴ افزایش قابل ملاحظهای داشته باشد، نصاب سال ۱۴۰۵ با همان نرخ تعیین میشود. تا مهر ۱۴۰۵ نصاب سال ۱۴۰۵ منتشر نشده بود؛ پس تا اعلام رسمی، عدد سال ۱۴۰۴ را مبنا بگیرید و پیش از تنظیم اظهارنامه، نصاب سال جاری را از دبیرخانه استعلام کنید.
قاعدهٔ دوم این است که معافیت در نصاب متوقف نمیشود. برای شرکتی که متقاضی معافیت بیش از نصاب است، «برخورداری از معافیت تا میزان هزینههای تحقیق و توسعه مازاد بر مبلغ یاد شده» که به تأیید معاونت علمی، فناوری و اقتصاد دانشبنیان رسیده باشد ممکن است؛ آن هم حداکثر تا میزان مالیات متعلق به درآمد حاصل از فروش محصولات دانشبنیان مشمول معافیت. به زبان ساده: مازاد نصاب را هزینهکرد تحقیق و توسعهٔ تأییدشدهٔ خودتان آزاد میکند.
برای شرکتهای نوآور و فناور، مبنای محاسبهٔ این هزینهکرد، دستورالعمل اعتبار مالیاتی است و کارگروه آن را با ضرایب تشویقی زیر محاسبه میکند (تبصرهٔ ۱ مادهٔ ۵؛ جدول صادرات اصلاحی ۸ بهمن ۱۴۰۳):
| وضعیت | ضریب تشویقی |
|---|---|
| رشد فروش محصولات دانشبنیان در ۲ سال قبل از سال مورد ارزیابی، مشروط به تحقق حداقل ۵۰٪ رشد فروش | حداکثر تا ۳ برابر هزینهکرد تحقیق و توسعه |
| اولین سال صادرات، به میزان حداقل ۱۰٪ فروش کل شرکت | ۳ |
| صادرات حداقل به میزان ۵۰۰ هزار دلار | ۱٫۵ |
| رشد صادرات تا ۵۰٪ | ۲ |
| رشد صادرات بین ۵۰٪ تا ۱۰۰٪ | ۲٫۵ |
| رشد صادرات بین ۱۰۰٪ تا ۱۵۰٪ | ۳ |
| رشد صادرات بیش از ۱۵۰٪ | ۳٫۵ |
دو قید دیگر را هم به یاد داشته باشید. کارگروه مجاز است هزینهکرد تحقیق و توسعهٔ شرکتهای زیرمجموعه را — در صورتی که خود زیرمجموعه از اعتبار مالیاتی بهرهمند نشده باشد — به نسبت سهام شرکت مادر در زیرمجموعه لحاظ کند (بند «پ» مادهٔ ۵). و مادهٔ ۳ شیوهنامه، شرکتهای دولتی، مؤسسات و نهادهای عمومی غیردولتی و شرکتهایی که بیش از پنجاه درصد مالکیتشان به این مجموعهها تعلق دارد را از معافیت مالیاتی خارج کرده است.
فرایند تخصیص و مدت اعتبار تأیید محصول
مادهٔ ۶ شیوهنامه مسیر را هفت مرحلهای تعریف کرده است: ثبت محصول درخواستی و نامهای تجاری مرتبط در سامانهٔ یکپارچهٔ دانشبنیان حداکثر تا پایان سال مالی؛ ارزیابی انطباق محصول با فهرست محصولات مشمول معافیت و ارزیابی نامهای تجاری اعلامشده توسط کارگزار تخصصی؛ بررسی مستندات فروش در صورت لزوم؛ نهاییسازی فهرست توسط دبیرخانه و اعلام به شرکت حداکثر تا چهار ماه پس از پایان سال مالی؛ ارسال اسامی شرکتها و فهرست محصولات مشمول معافیت به سازمان امور مالیاتی؛ و راستیآزمایی اسناد فروش و اسناد هزینهکرد تحقیق و توسعه توسط سازمان امور مالیاتی و تخصیص معافیت.
دو مهلت را در این ماده از دست ندهید. تبصرهٔ ۱ میگوید «تأیید محصول به عنوان محصول مشمول معافیت مالیاتی برای ۲ سال مالی اعتبار خواهد داشت» و پس از آن ارزیابی و انطباق با فهرست بهروز دوباره انجام میشود؛ یعنی دورهٔ سهسالهٔ تبصرهٔ مادهٔ ۲ به اعتبار خود ردیف در فهرست مربوط است و این دو سال مالی به تأیید محصول شما. تبصرهٔ ۲ هم ثبت نامهای تجاری جدید را در هر سال مالی، ذیل محصول مشمول معافیتِ تأییدشده، الزامی کرده است.
سه هشدار اجرایی هم در همین ماده آمده است: بند «ت» تصریح میکند درخواست معافیت «صرفاً در صورت تکمیل و ثبت اظهارنامه مالیات بر عملکرد و ارسال اطلاعات اظهارنامه مالیاتی به عنوان شرکت دانشبنیان» به معاونت علمی قابل بررسی است؛ و بند «پ»، احراز مغایرت میان اطلاعات مالی اعلامشده به کارگروه و اطلاعات سازمان امور مالیاتی را موجب محرومیت از معافیت و «جریمه نقدی برابر میزان معافیت اعطا شده» دانسته است. بند «ب» هم روشن میکند معافیت «صرفاً از تاریخ تأیید شرکت به عنوان دانشبنیان» تعلق میگیرد و با لغو تأییدیه، از همان تاریخ قطع میشود.
اظهارنامهٔ مالیاتی، شرط بقای خود گواهی است
نکتهای که اغلب نادیده میماند: اظهارنامهٔ مالیاتی در این نظام فقط یک تکلیف مالیاتی نیست، بلکه سنگبنای دستهبندی شماست. آییننامهٔ ارزیابی در مواد ۴ و ۵ و ۶ دستهبندی را روی «درآمد عملیاتی درج شده در آخرین اظهارنامه مالیاتی در زمان درخواست ارزیابی» بنا کرده است و تبصرهٔ ۲ مادهٔ ۴ میگوید شرکتهای نوپا «در زمان درخواست تمدید گواهی دانشبنیان، علاوه بر دارا بودن معیارهای این آییننامه، باید دارای اظهارنامه مالیاتی نیز باشند».
به زبان ساده: نداشتن اظهارنامه شما را از دستهبندی خارج نمیکند؛ در خلاصهٔ رسمی آییننامه، شرکت «بدون اظهارنامه مالیاتی آخرین سال مالی» در ستون نوپا آورده شده است. اما شرکت نوپا در زمان تمدید گواهی باید اظهارنامه داشته باشد و بدون آن، راهی برای ورود به دستههای نوآور و فناور که مبنای آنها درآمد عملیاتی مندرج در اظهارنامه است، باقی نمیماند.
سه حمایت مالیاتی دیگر که در قانون جهش آمده است
اعتبار مالیاتی تحقیق و توسعه — بند «ب» مادهٔ ۱۱
بند «ب» مادهٔ ۱۱ قانون جهش میگوید: «معادل هزینه انجام شده برای فعالیتهای تحقیق و توسعه، به عنوان اعتبار مالیاتی با قابلیت انتقال به سنوات آتی به شرکتها و مؤسسات متقاضی اعطاء میشود و معادل آن از مالیات قطعی شده سال انجام هزینه مذکور یا سالهای بعد کسر میشود.» ناظر اجرای این بند، شورای راهبری فناوریها و تولیدات دانشبنیان است.
دو نکتهٔ مهم: این بند به «شرکتها و مؤسسات متقاضی» اشاره دارد و در متن خود به گواهی دانشبنیان محدود نشده است؛ همچنین اثر آن از نوع کسر از مالیات قطعیشده است، نه معافیت درآمد. پس شرکتی که مالیات قطعی ندارد، در عمل چیزی برای کسر ندارد و اعتبار را به سالهای بعد منتقل میکند.
یا معافیت، یا اعتبار؛ نه هر دو. این مهمترین قید عملی این بند است. تبصرهٔ ۱ مادهٔ ۲ آییننامهٔ اجرایی بند «ب» مادهٔ ۱۱ میگوید شرکتها و مؤسساتی که از حمایتهای مالیاتی این آییننامه بهرهمند میشوند، «در چهارچوب مصوبات شورا در همان سال مالی امکان استفاده از حمایتهای مالیاتی موضوع مواد (۳) و (۹) قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات ندارند». تبصرهٔ ۲ همان ماده یک گام جلوتر میرود: شرکتی که برای یک پروژهٔ تحقیق و توسعه اعتبار مالیاتی گرفته است، «بابت کالاها و خدمات تولید شده از نتیجه طرح (پروژه)های تحقیق و توسعه مذکور» مشمول مشوقهای مالیاتی مواد ۳ و ۹ نیست. شیوهنامهٔ تخصیص حمایتهای مالیاتی هم در تبصرههای ۱ و ۲ ذیل بند «ت» مادهٔ ۵ همین دو حکم را تکرار کرده است. بنابراین برای هر سال مالی باید یکی را انتخاب کنید: معافیت مادهٔ ۳ یا اعتبار مالیاتی تحقیق و توسعه. محاسبهٔ هر دو مسیر پیش از تسلیم اظهارنامه، بخشی از تصمیم مالی سال است و امری اختیاری نیست.
دو قید فنی دیگر نیز در همان آییننامه آمده است: هزینهای که یک بار بهعنوان اعتبار مالیاتی کسر شده، دیگر بهعنوان اعتبار یا هزینهٔ قابلقبول مالیاتی — از جمله هزینهٔ استهلاک — پذیرفته نمیشود و مالیات بر ارزش افزودهٔ پرداختی بابت کالا و خدمات موضوع آییننامه نیز مشمول این اعتبار نیست (تبصرهٔ ۲ مادهٔ ۳). همچنین این اعتبار مشمول جایزهٔ خوشحسابی مادهٔ ۱۹۰، استرداد موضوع مادهٔ ۲۴۲ قانون مالیاتهای مستقیم و تهاتر با بدهی سنوات گذشته (پیش از سال انجام هزینه) نمیشود (تبصرهٔ ۱ مادهٔ ۳).
مستندات قانونی این بند شامل چند سند است. آییننامهٔ اجرایی آن در تاریخ ۱۳ شهریور ۱۴۰۱ ثبت شده و تصویبنامهٔ شمارهٔ ۱۱۷۲۰۵/ت۶۰۰۲۳هـ مورخ ۴ مهر ۱۴۰۱ است. از آنجا که در این بررسی مشخص نشد کدام تاریخ مربوط به تصویب و کدام مربوط به ابلاغ است، پیشنهاد میشود در مکاتبات هر دو را ذکر کنید. دستورالعمل اجرایی با شمارهٔ مصوبهٔ ۱۴۰۱/ش۰۲۰۲ در ۲۰ دی ۱۴۰۱ تصویب شد و سرفصلهای قابلقبول هزینهکرد تحقیق و توسعه نیز با بخشنامهٔ شمارهٔ ۲۳۰/۹۲۰۹۱/د مورخ ۱۲ اسفند ۱۴۰۳ سازمان امور مالیاتی ابلاغ گردید. شکایت برای ابطال همین بخشنامه در هیئت تخصصی مالیاتی بانکی دیوان عدالت اداری با رأی شمارهٔ ۳۰۱۸۹۱۷ مورخ ۲۵ بهمن ۱۴۰۴ رد شد؛ این یعنی آن بخشنامه ابطال نشده است. با این حال، پیش از استناد، آخرین نسخهٔ بخشنامه را از سازمان امور مالیاتی دریافت کنید، زیرا رد شدن شکایت به معنای تضمین عدم تغییر آن در آینده نیست.
مادهٔ ۱۳ قانون جهش همین مزیت را یک گام گستردهتر میکند: صنایع و واحدهای تولیدی دارای واحد تحقیق و توسعه که با یکی از واحدهای دانشگاهها و مراکز آموزش عالی و پژوهشی تفاهمنامهٔ همکاری منعقد کنند، قراردادهای تحقیق و توسعهٔ مربوطه مشمول مزایای بند «ب» مادهٔ ۱۱ میشوند.
اعتبار مالیاتی سرمایهگذاری — بند «ت» مادهٔ ۱۱
این بند را بیشتر شرکتها اشتباه میخوانند. بند «ت» مادهٔ ۱۱ قانون جهش اعتبار مالیاتی را به سرمایهگذار میدهد، نه به شرکت دانشبنیان: «حداکثر سی درصد (۳۰٪) سرمایهگذاری مستقیم شرکتهای پذیرفتهشده در بورس تهران و یا بازار اول و یا دوم فرابورس ایران و یا شرکتهای دارای سرمایه ثبتی به میزان حداقل یک سیام سرمایه صندوق نوآوری و شکوفایی، در شرکتها و مؤسسات دانشبنیان و فناور» بهعنوان اعتبار مالیاتی با قابلیت انتقال به سنوات آتی اعطا و از مالیات قطعیشدهٔ سال تخصیص سرمایه یا سالهای بعد کسر میشود. سرمایهگذاری غیرمستقیم همان شرکتها در تأسیس یا افزایش سرمایهٔ صندوقهای پژوهش و فناوری هم مشمول است.
فایدهٔ این بند برای شما این است که برای یک سرمایهگذار بورسی یا یک شرکت بزرگ، سرمایهگذاری روی شرکت دانشبنیان ارزانتر از سرمایهگذاریهای دیگر تمام میشود. یعنی این حمایت، ابزار مذاکرهٔ شما در جذب سرمایه است، نه قلمی در اظهارنامهٔ خودتان.
آییننامهٔ اجرایی این بند در ۲۴ مهر ۱۴۰۱ تصویب شد و تا امروز چهار بار اصلاح شده یا موادی به آن الحاق شده است: اصلاح ۶ آذر ۱۴۰۱، اصلاح مادهٔ ۱۲ در ۱۸ دی ۱۴۰۱، الحاق تبصرهٔ ۳ به مادهٔ ۴ در ۲۷ اسفند ۱۴۰۲ و اصلاح ۷ مرداد ۱۴۰۳. اگر قرار است سرمایهگذارتان روی این بند حساب کند، نسخهٔ تنقیحشدهٔ فعلی را بررسی کنید، نه متن سال ۱۴۰۱ را.
کمک بلاعوض دولتی، درآمد مشمول مالیات نیست
بند «پ» مادهٔ ۱۱ قانون جهش، بند «د» را به مادهٔ ۱۲۷ قانون مالیاتهای مستقیم اضافه کرده است: «کمکهای بلاعوض دولتی به شرکتهای دانشبنیان و واحدهای فناور مستقر در مراکز رشد و پارکهای علم و فناوری با هدف توسعه فناوری». مادهٔ ۱۲۷ فهرست مواردی است که مالیات بر درآمد اتفاقی به آنها تعلق نمیگیرد. پس گرنتی که از یک نهاد دولتی برای توسعهٔ فناوری میگیرید، درآمد مشمول مالیات شما نیست.
احکام مالیاتی قانون جهش را سازمان امور مالیاتی با بخشنامهٔ ۷ تیر ۱۴۰۱ به ادارات خود ابلاغ کرده است؛ همین بخشنامه، مستند خوبی برای گفتوگو با ادارهٔ مالیاتی است.
معافیت حقوق ورودی گمرکی؛ شیوهنامهٔ ۱۴۰۵ چه چیزی را معاف کرده است؟
حکم پایه و سندی که امروز حاکم است
حکم، کوتاه است: «شرکتها و مؤسسات دانشبنیان از پرداخت هزینههای عوارض و حقوق گمرکی و سود بازرگانی و عوارض صادراتی معاف هستند.» این متن در نسخهٔ تنقیحشدهٔ آییننامهٔ اجرایی قانون حمایت، مادهٔ ۱۲ (اصلاحی ۱۲ مرداد ۱۴۰۱) است.
سند اجرایی امروز، شیوهنامهٔ اعطای معافیت حقوق ورودی گمرکی شرکتها و مؤسسات دانشبنیان به شمارهٔ مصوبهٔ ۱۴۰۵/ک۶۷۱۳ است؛ مصوب شصت و هفتمین جلسهٔ کارگروه دائمی شورای راهبری فناوریها و تولیدات دانشبنیان در ۱۷ فروردین ۱۴۰۵، به استناد مادهٔ ۳ قانون حمایت مصوب ۱۳۸۹ و اصلاحات بعدی آن. برخلاف نسخهٔ پیشین، این سند شمارهٔ مصوبه و تاریخ تصویب دارد و حکم را مستقیماً به مادهٔ ۳ قانون مستند میکند، نه به مادهٔ ۲۱ آییننامهٔ اجرایی.
یک تعریف را هم از مادهٔ ۱ همین شیوهنامه به یاد داشته باشید، چون دامنهٔ معافیت را روشن میکند: «حقوق ورودی» یعنی حقوق گمرکی شامل درصدی از ارزش گمرکی کالا، سود بازرگانی و سایر وجوهی که به موجب قانون، گمرک مسئول وصول آنهاست و هیئت وزیران تعیین میکند.
شیوهنامهٔ ۱۴۰۵ دیگر سقف یورویی ندارد
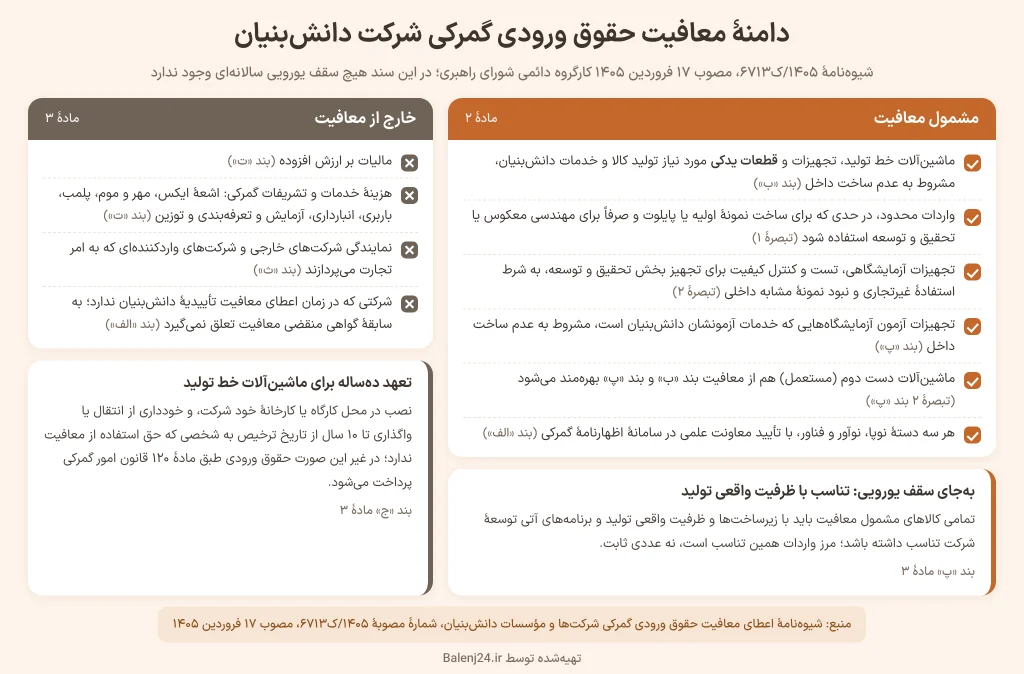
اگر در جایی خواندید که سقف سالانهٔ واردات معافِ شرکت نوپا ۱۵۰ هزار یورو و شرکت نوآور و فناور ده میلیون یورو است، این عدد مربوط به نسخهٔ پیشین این شیوهنامه است. آن نسخه در پورتال معاونت بدون شمارهٔ مصوبه و بدون تاریخ ابلاغ منتشر شده بود (تاریخ بارگذاری فایل، مهر ۱۴۰۴) و تبصرهٔ ۶ مادهٔ ۲ آن این دو مبلغ را تعیین کرده بود. در شیوهنامهٔ ۱۴۰۵/ک۶۷۱۳ هیچ سقف یورویی سالانهای وجود ندارد و قاعدهٔ محدودکننده در جای دیگری است: بند «پ» مادهٔ ۳ میگوید «تمامی کالاهای مشمول معافیت اشاره شده در این شیوهنامه، بایستی با زیرساختها و ظرفیت واقعی تولید و برنامههای آتی توسعه شرکت دانشبنیان تناسب داشته باشد». یعنی مرز واردات شما، تناسب با ظرفیت واقعی تولید است، نه یک عدد ثابت سالانه. قاعدهٔ هزینهٔ ارزیابی گمرکی (رایگان برای نوپا، بر عهدهٔ نوآور و فناور) هم که در تبصرهٔ ۱۱ مادهٔ ۴ نسخهٔ پیشین آمده بود، در شیوهنامهٔ ۱۴۰۵ تکرار نشده است.
رأی ۹۱۸ دیوان کدام شیوهنامه را ابطال کرد؟
این نکته اغلب به اشتباه نقل میشود. رأی شمارهٔ ۹۱۸ هیئت عمومی دیوان عدالت اداری (دادنامهٔ ۹۸۰۹۹۷۰۹۰۵۸۱۰۹۱۸ مورخ ۱۵ مرداد ۱۳۹۸) شیوهنامهٔ «اعطای معافیت حقوق گمرکی، سود بازرگانی و عوارض به شرکتها و مؤسسات دانشبنیان» مصوب ۹ آبان ۱۳۹۴ کارگروه را ابطال کرد، آن هم نه به دلیل ایراد در محتوا بلکه «از حیث نداشتن اختیار برای تصویب شیوهنامه»: به تشخیص هیئت عمومی، مرجع تصویب دستورالعمل اجرایی تسهیلات مادهٔ ۳ قانون، وزارت امور اقتصادی و دارایی با همکاری وزارت علوم بوده و کارگروه رأساً به تصویب اقدام کرده بود. پنج خواستهٔ دیگر همان پرونده پیشتر با رأی شمارهٔ ۲۸۳ مورخ ۳۰ آبان ۱۳۹۷ هیئت تخصصی اقتصادی، مالی رد شده بود و رأی ۹۱۸ آن رأی را فقط در بخش مربوط به همین شیوهنامهٔ گمرکی نقض کرد.
پس این رأی به شیوهنامهٔ ۱۴۰۵/ک۶۷۱۳ مربوط نیست و معافیت گمرکی شرکتهای دانشبنیان را از میان نبرده است؛ خودِ معافیت در مادهٔ ۳ قانون و مادهٔ ۱۲ آییننامهٔ اجرایی است و شیوهنامه فقط نحوهٔ اجرای آن را تعیین میکند. با این حال، چون سابقهٔ ابطال وجود دارد، پیش از ثبت سفارش بهتر است اعتبار روز شیوهنامه را از دبیرخانه استعلام کنید.
چه چیزی معاف است و چه چیزی معاف نیست؟
بند «ب» مادهٔ ۲ شیوهنامهٔ ۱۴۰۵ دامنهٔ اصلی را اینگونه تعریف کرده است: «شرکتهای دانشبنیان برای واردات ماشینآلات خط تولید، تجهیزات و قطعات یدکی مورد نیاز برای تولید کالا و خدمات دانشبنیان، مشروط به عدم ساخت داخل، از معافیت حقوق ورودی برخوردار میباشند.» توجه داشته باشید که قطعات یدکی در این نسخه مشمول معافیت شده است؛ تبصرهٔ ۴ نسخهٔ پیشین که قطعات یدکی، ابزارآلات، زیرساختها، تأسیسات و کالاهای مصرفی را از معافیت خارج میکرد، در شیوهنامهٔ ۱۴۰۵ تکرار نشده است. بند «الف» همین ماده هر سه دستهٔ نوپا، نوآور و فناور را مشمول میداند، با تأیید معاونت علمی در سامانهٔ اظهارنامهٔ گمرکی (EPL).
سه مصداق دیگر هم مشمول همین بند است:
- تبصرهٔ ۱ مادهٔ ۲: واردات ماشینآلات، تجهیزات، مواد اولیه، کالاها و قطعات «به صورت محدود (در حدی که برای ساخت نمونه اولیه/پایلوت استفاده شود) و صرفاً برای انجام مهندسی معکوس یا فعالیتهای تحقیق و توسعه کالا و خدمات دانشبنیان».
- تبصرهٔ ۲ مادهٔ ۲: واردات تجهیزات آزمایشگاهی، تست و کنترل کیفیت (QC) برای تجهیز بخش تحقیق و توسعهٔ محصولات دانشبنیان شرکت، به شرط استفادهٔ غیرتجاری و نبود نمونهٔ مشابه داخلی.
- بند «پ» مادهٔ ۲: آزمایشگاههایی که خدمات آزمون آنها دانشبنیان است، برای واردات تجهیزات مورد نیاز آزمونها و به شرط عدم ساخت داخل؛ و طبق تبصرهٔ ۱ آن، حتی برای آزمونهای جدید، مشروط بر آنکه آزمون جدید «قابلیت دانشبنیانشدن» داشته باشد.
ماشینآلات دستدوم نیز از این قاعده مستثنا نشدهاند: تبصرهٔ ۲ ذیل بند «پ» تصریح میکند که «معافیتهای بند «ب» و بند «پ» ماده ۲ برای واردات ماشینآلات دست دوم (مستعمل) نیز قابل استفاده میباشد»؛ این رویکرد، دامنهای گستردهتر از نسخهٔ پیشین دارد که این امتیاز را صرفاً به واردات در حد نمونه محدود میکرد.
در مقابل، سه مورد همچنان بیرون از معافیت است (مادهٔ ۳):
- معافیت شامل قانون مالیات بر ارزش افزوده و هزینههای انجام خدمات و تشریفات گمرکی نیست؛ از جمله هزینهٔ اشعهٔ ایکس، مهر و موم، پلمب، باربری، انبارداری در اماکن گمرکی، آزمایش و تعرفهبندی، مراقبت، بدرقه، توزین کالا و خدمات فوقالعاده (بند «ت»).
- نمایندگی شرکتهای خارجی و شرکتهای واردکننده که به امر تجارت میپردازند، از شمول شیوهنامه خارجاند (بند «ث»).
- شرکت باید در زمان اعطای معافیت تأییدیهٔ دانشبنیان داشته باشد (بند «الف»)؛ معافیت به سابقهٔ گواهی منقضی تعلق نمیگیرد.
یک گشایش مهم نیز در بند «ب» مادهٔ ۳ پیشبینی شده است: بهرهمندی از معافیت برای تولید محصولی که هنوز نمونهٔ اولیه/پایلوت آن در شرکت ساخته نشده، امکانپذیر است؛ مشروط بر اینکه شرکت مراحل ساخت نمونهٔ اولیه را تا پیش از نیاز به تجهیزات وارداتی طی کرده باشد و ادامهٔ کار بدون آن واردات ممکن نباشد، و محصول ویژگیهای کالای دانشبنیان را داشته و با حوزهٔ کلی فعالیتهای دانشبنیان شرکت مرتبط باشد.
تعهد دهساله و جریمهٔ سوءاستفاده
ماشینآلاتی که با معافیت وارد میشوند، آزاد نیستند. بند «ج» مادهٔ ۳ شرکت را موظف کرده است «ماشینآلات خط تولید» وارداتی را «صرفاً در محل کارگاه یا کارخانه خود نصب و تا ۱۰ سال از تاریخ ترخیص آن، از انتقال یا واگذاری آن به شخص دیگری که حق استفاده از معافیت با همان شرایط را ندارد به هر عنوان اعم از قطعی یا وکالتی، خودداری نماید»؛ در غیر این صورت بر اساس مادهٔ ۱۲۰ قانون امور گمرکی، ملزم به پرداخت حقوق ورودی مربوطه خواهد بود. تبصرهٔ همین بند، واگذاریهایی را که طبق مقررات به نحو دیگری مقرر شده است مستثنا کرده است: واگذاری به دستگاههای دولتی و نهادهای عمومی، دانشگاهها و مراکز تحقیقاتی، نهادهای حمایتی مانند بهزیستی و کمیتهٔ امداد، امحای کالا به جای فروش، استرداد به مالک اصلی و مصرف در گمرک یا سازمان اموال تملیکی.
جریمهٔ سوءاستفاده هم سنگین است: شرکتی که با پنهانکاری اطلاعات یا ارائهٔ اطلاعات نادرست از این معافیت برخوردار شده باشد، یا حمایت را برای مقاصد دیگری مصرف کرده باشد، «ضمن محرومیت از استفاده مجدد از حمایتهای قانون؛ با ارجاع به نهادهای قانونی ذیصلاح، علاوه بر پرداخت اصل حقوق ورودی، مشمول جریمه نقدی برابر میزان معافیت اعطا شده» میشود؛ جریمهای که «بدون رعایت مرور زمان قابل مطالبه بوده و شامل بخشودگی نمیباشد» (بند «چ» مادهٔ ۳).
بیمه و تأمین اجتماعی؛ فقط آنچه مستند است
بیایید ابتدا دو موضوع را از هم جدا کنیم.
پوشش بیمهای محصول. بند «هـ» مادهٔ ۳ قانون حمایت، ایجاد پوشش بیمهای مناسب برای کاهش خطرپذیری محصولات دانشبنیان را در فهرست حمایتها آورده و مادهٔ ۸ آییننامهٔ اجرایی (اصلاحی ۱۲ مرداد ۱۴۰۱) بیمهٔ مرکزی ایران را مکلف کرده است «پوشش بیمهای مناسب را در مراحل طراحی، تولید، عرضه و بکارگیری این نوع محصولات و خدمات طراحی و ایجاد نماید». این یک تکلیف برای بیمهٔ مرکزی است، نه تخفیف خودکار در حقبیمهٔ شما.
بیمهٔ تأمین اجتماعی. معاونت توسعهٔ شرکتهای دانشبنیان صفحهٔ اختصاصی «بیمهٔ تأمین اجتماعی» دارد و سه سند را در آن معرفی کرده است: بخشنامهٔ معافیت قراردادهای دانشبنیان از ضرایب حقبیمهٔ قراردادها، تمرکز امور بیمهٔ شرکتهای دانشبنیان در شعب ویژه و برخطشدن صدور نامههای معافیت حقبیمهٔ قرارداد. مبنای تبادل دادههای بیمهای هم در بند «پ» مادهٔ ۱۷ قانون جهش آمده است: بانک مرکزی، سازمان امور مالیاتی و سازمان تأمین اجتماعی موظفاند امکان دریافت الکترونیکی و برخط دادههای شرکتهای دانشبنیان را برای معاونت علمی و صندوق نوآوری فراهم کنند.
اما لازم است به یک نکته تصریح کنیم: متن آن بخشنامه و هیچ درصد یا ضریب عددی برای معافیت حقبیمهٔ قراردادها، در این بررسی از منابع رسمی به دست نیامد. بنابراین دربارهٔ تأمین اجتماعی تنها میتوان با اطمینان گفت که مسیر اختصاصی و شعب ویژه وجود دارد و معافیت ضرایب حقبیمهٔ قراردادها موضوع یک بخشنامه است؛ عدد دقیق آن را باید از شعبهٔ ویژه یا دبیرخانه جویا شوید. اگر در جایی درصد مشخصی دیدید، حتماً منبع رسمی آن را مطالبه کنید.
ضمانت اجرای این حمایت هم در قانون آمده است: بند «د» مادهٔ ۱۱ قانون حمایت، سوءاستفاده از پوشش بیمهای را مشمول «پرداخت جریمه معادل پوشش بیمهای دریافتی» کرده است.
خدمت سربازی: امریه و پروژهٔ جایگزین خدمت
صفحهٔ «تسهیلات نظام وظیفهٔ تخصصی» معاونت توسعهٔ شرکتهای دانشبنیان میگوید این تسهیلات «به سه صورت در حال پیگیری است»: امریه در شرکت دانشبنیان، پروژهٔ جایگزین خدمت در شرکت دانشبنیان، و پروژهٔ جایگزین خدمت در صنایع دفاعی و کشوری. شیوهنامهٔ امریه در شهریور ۱۴۰۵ بهروزرسانی و بارگذاری شده است.
دربارهٔ امریه، شیوهنامهٔ بهرهمندی دانشآموختگان از تسهیلات امریه در شرکتهای دانشبنیان و خلاق (مصوب ۵ مرداد ۱۴۰۵ کارگروه دائمی شورای راهبری) دو نکتهٔ مهم دارد. اول، ساختار خدمت: «مشمولان این تسهیلات با معرفی معاونت و تأیید دفتر سیاستگذاری ستاد کل نیروهای مسلح، دوره خدمت نظام وظیفه خود را مشتمل بر «دوره آموزش نظامی» و «انجام خدمت (امریه سربازی) در شرکت» طی کرده و کارت پایان خدمت دریافت میکنند». دوم، سهمیهای که به نوع گواهی گره خورده است: «حداکثر تعداد مأمور وظیفه مشغول به خدمت برای شرکتهای دانشبنیان نوپا ۳ نفر، شرکتهای دانشبنیان نوآور و فناور ۴ نفر و برای شرکتهای خلاق ۱ نفر میباشد.» این سقف مطلق نیست؛ تبصرهٔ همان ماده به معاونت اجازه میدهد برای مأموران وظیفهٔ شاغل در طرحهای دارای اولویت ملی یا منطقهای، یا برای شرکتهای مستقر در استانهای کمتر توسعهیافته و محروم، با ارزیابی مثبت دورهای «سهمیه شرکت را یک نفر افزایش دهد». سوم، شرط خودِ شرکت: طبق بند «الف» مادهٔ ۴ شیوهنامه، شرکت باید افزون بر تعهدنامهٔ پیوست ۳، یا «دارای اظهارنامهٔ مالیاتی باشد» یا «دارای حداقل ۳ نفر نیروی شاغل تمام وقت بر اساس آخرین فهرست بیمهٔ مورد تأیید سازمان تأمین اجتماعی باشد».
این حوزه مقررات اختصاصی و فراخوانهای زماندار خودش را دارد و جزئیات شرایط فردی مشمول (مقطع، امتیاز، سابقهٔ بیمه) در همین مقاله نمیگنجد. دو راهنمای تفصیلی بالنج را برای همین نوشتهایم: فرآیند و شرایط دریافت امریه دانشبنیان چگونه است؟ و چگونه پروژه جایگزین خدمت دانشبنیان (نخبه فناور) بگیریم؟.
تأمین مالی: صندوق نوآوری و شکوفایی و ضمانتنامهها
آنچه دربارهٔ تسهیلات صندوق قطعی است
صندوق نوآوری و شکوفایی بازوی مالی این قانون است. مادهٔ ۵ قانون حمایت سرمایهٔ اولیهٔ آن را سی هزار میلیارد ریال (سه هزار میلیارد تومان) تعیین کرده و دولت را موظف کرده است «از سال سوم به بعد در لایحه بودجه، حداقل نیم درصد از منابع بودجه عمومی خود را جهت کمک به این صندوق در نظر بگیرد». بند «ج» مادهٔ ۴ قانون جهش هم سی هزار میلیارد ریال (سه هزار میلیارد تومان) دیگر به سرمایهٔ آن افزوده است.
چهار قاعدهٔ دیگر دربارهٔ رفتار صندوق مستند است:
- خدمات را هیئتامنا تعیین میکند. مادهٔ ۷ آییننامهٔ اجرایی (اصلاحی ۱۲ مرداد ۱۴۰۱) اختیار تعریف و حذف خدمات مالی، تسهیلاتی و غیرمستقیم را با تصویب هیئتامنای صندوق به این نهاد واگذار کرده است؛ در حوزههایی از جمله تسهیلات، کمک، مشارکت، سرمایهگذاری و توانمندسازی.
- برنامهٔ حمایت باید به تفکیک دسته نوشته شود. مادهٔ ۷ آییننامهٔ ارزیابی ۱۴۰۴ صندوق را موظف کرده است «برنامه حمایت از شرکتهای دانشبنیان شامل میزان و شرایط برخورداری از تسهیلات آن صندوق را متناسب با دستهبندی ارائهشده در این آییننامه تدوین و به کارگروه ارائه نماید». توجه کنید که این یک تکلیف برای آینده است؛ یعنی خودِ آییننامه عددی برای هیچ دستهای تعیین نکرده است.
- سهم مستقران پارکها. مادهٔ ۱۵ آییننامهٔ اجرایی (اصلاحی ۱۲ مرداد ۱۴۰۱): صندوق «حداقل سی درصد کمکها، تسهیلات و سرمایهگذاریهای خود را به شرکتهای دانشبنیان مستقر در مراکز رشد علم و فناوری، پارکهای علم و فناوری، مناطق ویژه علم و فناوری و مناطق ویژه اقتصادی تخصیص دهد». اگر در پارک مستقر باشید، در یک سهم تضمینشده رقابت میکنید.
- سرمایهگذاری خطرپذیر. مادهٔ ۹ آییننامهٔ اجرایی اجازه میدهد صندوق برای تأسیس و توسعهٔ شرکتها و صندوقهای سرمایهگذاری ریسکپذیر تا سقف چهلونه درصد سهام مشارکت کند و حداکثر پس از پنج سال سهام خود را واگذار کند. بند «الف» مادهٔ ۱۸ قانون جهش حکم جداگانهای دارد و تنها به سرمایهگذاری مشترک بانکها و مؤسسات اعتباری با صندوق در طرحهای مصوب شورای راهبری مربوط است: در این حالت «بانکها و صندوق نوآوری مکلف هستند حداکثر پس از هفت سال از تاریخ آغاز سرمایهگذاری، نسبت به اتمام سرمایهگذاری و خروج اقدام نمایند». پس مهلت پنجسالهٔ مادهٔ ۹ و مهلت هفتسالهٔ این بند دو موضوع متفاوتاند، نه دو عدد متناقض.
و آنچه قطعی نیست: نرخ سود، سقف مبلغ و دورهٔ بازپرداخت تسهیلات جاری صندوق، در مهر ۱۴۰۵ از منابع رسمی تأیید نشد. موادی از آییننامهٔ اجرایی که پیشتر نرخهای ترجیحی و سقفهای زمانی را تعیین میکردند، در ۲۶ بهمن ۱۳۹۳ منسوخ شدهاند و مقررات جایگزین، تعیین خدمات را به هیئتامنا سپرده است. بنابراین جزئیات و اعداد دقیق وام را فقط از خود صندوق جویا شوید.
ضمانتنامهها؛ حمایتی که کمتر از آن استفاده میشود
مادهٔ ۴ قانون جهش چند حکم دارد که برای شرکتی که با دولت کار میکند بسیار به کار میآید؛ سه حکم زیر از همین مادهاند و حکم چهارم از مادهٔ ۱۷ همان قانون:
- بند «الف»: ضمانتنامهٔ صندوق نوآوری و شکوفایی، صندوق ضمانت صادرات و صندوق غیردولتی پژوهش و فناوری، با رعایت اعتبارسنجی و رتبهبندی اعتباری، در بند «ح» مادهٔ ۱ قانون امور گمرکی و بلافاصله پس از عبارت «ضمانتنامه بانکی» افزوده شد.
- بند «ب»: دستگاههای اجرایی، بانکها، مؤسسات مالی و اعتباری غیربانکی و شرکتهای تابعهٔ نهادهای عمومی غیردولتی، نهادهای انقلاب اسلامی و نیروهای مسلح مجازند ضمانتنامههای صادرشده توسط صندوق نوآوری و صندوقهای غیردولتی پژوهش و فناوری را در تضامین اعتباری، ارجاع کار، خرید کالا و ماشینآلات، معاملات پیمانکاری، انجام تعهدات، پیشپرداخت و حسن انجام کار بپذیرند.
- بند «پ»: دستگاههای اجرایی و نیروهای مسلح مکلفاند در صورت درخواست شرکتهای دانشبنیان و واحدهای فناور، مطالبات قطعی آنها را بهعنوان تضمین معتبر برای ارجاع کار، انجام تعهدات، پیشپرداخت و حسن انجام کار بپذیرند و به همان میزان، مطالبات را تا انجام تعهدات مسدود کنند.
- بند «الف» مادهٔ ۱۷: صندوق نوآوری و شکوفایی و صندوقهای پژوهش و فناوری غیردولتی مجازند بهعنوان رکن ضامن برای تأمین مالی در بازار سرمایه فعالیت کنند؛ آییننامهٔ اجرایی آن در ۱۳ شهریور ۱۴۰۱ تصویب و مصوبهٔ هیئتمدیرهٔ سازمان بورس دربارهٔ نحوهٔ ضمانت انتشار اوراق در ۱۷ مهر ۱۴۰۲ ابلاغ شد.
تفاوت «مجازند» و «مکلفاند» را جدی بگیرید: در بند «ب» دستگاه میتواند نپذیرد، اما در بند «پ» پذیرش مطالبات قطعی، وظیفهٔ قانونی و الزامی است.
فروش به دولت: مناقصه، ترک تشریفات و پیشپرداخت تا پنجاه درصد
اولویت در مناقصه و ضریب امتیاز
مادهٔ ۱۶ آییننامهٔ اجرایی قانون حمایت (اصلاحی ۱۲ مرداد ۱۴۰۱)، شرکتهای دانشبنیان را در مناقصات قراردادهای پژوهشی، فناوری، تجاریسازی و عرضهٔ کالاهای دانشبنیانِ ساخت داخلِ دستگاههای اجرایی، حائز اولویت دانسته است. دستگاه اجرایی پس از دریافت تأییدیهٔ صلاحیت، امتیاز ارزیابی کیفی و فنی شما را با ضریب ۱٫۲ (۱۲۰ درصد) محاسبه میکند. این ضریب برای شرکتهای مستقر در مناطق ویژهٔ اقتصادی تا ۱٫۵ (۱۵۰ درصد)، برای شرکتهای فعال در حوزهٔ فناوریهای مرتبط با بهبود محیطزیست تا ۲ (۲۰۰ درصد) و برای شرکتهای مستقر در پارکهای علم و فناوری و مناطق ویژهٔ علم و فناوری، با تأیید وزارت علوم یا وزارت بهداشت، تا ۱٫۵ قابل افزایش است.
تبصرهٔ ۲ همان ماده یک مزیت نقدی هم دارد: «شرکتها و مؤسسات دانشبنیان برای ارایه و فروش محصولات و خدمات دانشبنیان خود در مناقصات دولتی مشمول تخفیف پنجاه درصدی در مبلغ سپرده شرکت در مناقصه میگردند.»
خرید بدون مناقصه برای تولید بار اول
مهمترین حکم این حوزه، بند «الف» مادهٔ ۱۰ قانون جهش است که بند «ی» را به مادهٔ ۲۹ قانون برگزاری مناقصات افزود: در مواردی که به تشخیص بالاترین مقام دستگاه اجرایی متقاضی خرید، «محصول دانشبنیان برای بار اول در کشور ساخته میشود و دارای مشابه داخلی نباشد»، با تأیید کارگروهی زیر نظر شورای راهبری، الزام به برگزاری مناقصه نیست و معامله با شرکتهای دانشبنیان، واحدهای فناور مستقر در مراکز رشد و پارکها، سراهای نوآوری دانشگاه آزاد، جهاد دانشگاهی و واحدهای خلاق بدون تشریفات انجام میشود. تبصرهٔ آن اضافه میکند مبلغ پیشپرداخت «به تشخیص بالاترین مقام دستگاه اجرائی تا پنجاه درصد (۵۰٪) مبلغ اولیه قرارداد یا به میزانی که تحقق قرارداد منوط به آن است، با تأیید کارگروه مزبور قابل افزایش است».
دو شرط این بند را فراموش نکنید: «بار اول در کشور» و «نداشتن مشابه داخلی». این دو را دستگاه خریدار و کارگروه تشخیص میدهند، نه فروشنده.
سه مسیر دیگر برای ورود به بودجهٔ دستگاهها
- بودجهٔ پژوهشی دستگاهها. بند «الف» مادهٔ ۷ قانون جهش به دستگاههای اجرایی اجازه داده است با شرکتهای دانشبنیان و واحدهای فناور، قرارداد مرتبط با کالا و خدمات دانشبنیان از محل بودجهٔ پژوهشی خود منعقد کنند و مزایای بندهای «الف» و «ب» مادهٔ ۱۲ قانون حداکثر استفاده از توان تولیدی را به این قراردادها تسری داده است.
- یک درصد خرید خارجی. مادهٔ ۱۷ آییننامهٔ اجرایی قانون حمایت: دستگاههای اجرایی میتوانند «حداقل یک درصد مبلغ خرید کالا یا خدمات با مبدأ خارجی را در راستای تحقیق و توسعه، طراحی، تجاریسازی و ساخت داخل کالا یا خدمات مذکور از طریق شرکتها و مؤسسات دانشبنیان هزینه نمایند».
- اولویت پرداخت مطالبات. بند «ت» مادهٔ ۴ قانون جهش، سازمان برنامه و بودجه را موظف کرده است در اجرای احکام قطعی دادگاهها و اسناد لازمالاجرا علیه دستگاههای اجرایی، قراردادهای مرتبط با تولید محصولات دانشبنیان را در اولویت قرار دهد.
و یک سپر: بند «پ» مادهٔ ۱۰ قانون جهش میگوید پس از ورود سرمایهگذار خصوصی به یک مصداق خاص و اعلام کتبی به شورای راهبری، اقدامات وزارتخانهها، سازمانها و شرکتهای دولتی و نهادهای عمومی غیردولتی در تأمین زنجیرهٔ ارزش و تولید اقلام راهبردی «نباید موجبات رقابت با شرکتها و مؤسسات دانشبنیان… را فراهم آورد»؛ تشخیص مصداق رقابت با شورای راهبری است و در صورت احراز، فعالیت باید بلافاصله متوقف شود.
زیرساخت، دفتر، زمین و حمایتهای جانبی
اولویت استقرار. مادهٔ ۱۴ آییننامهٔ اجرایی، شهرکهای صنعتی دولتی، شهرکهای فناوری، سلامت و کشاورزی، پارکهای علم و فناوری، مراکز رشد و مناطق ویژهٔ علم و فناوری و اقتصادی را موظف به اولویتدهی در استقرار شرکتهای دانشبنیان کرده است.
دفتر در ملک مسکونی. بند «الف» مادهٔ ۶ قانون جهش، در تبصرهٔ بند ۲۴ مادهٔ ۵۵ قانون شهرداری پس از «دفتر مهندسی» عبارت «و دفتر شرکتهای دانشبنیان» را افزوده است؛ یعنی دفتر شرکت دانشبنیان در ملک مسکونی، استفادهٔ تجاری محسوب نمیشود. مادهٔ ۲۰ آییننامهٔ اجرایی هم اجازه میدهد شرکتهای دانشبنیان مرکز فعالیت خود را در محدودهٔ شهر تهران و دیگر شهرها با رعایت مقررات زیستمحیطی مستقر کنند.
زمین و ساختمان. بند «ب» مادهٔ ۶ قانون جهش به دستگاههای اجرایی اجازه داده است املاک، زمین و ساختمانهای خود را برای استقرار شرکتهای دانشبنیان، پارکها و واحدهای خلاق، بدون واگذاری مالکیت در اختیار آنها بگذارند؛ آییننامهٔ اجرایی آن در ۱۳ اردیبهشت ۱۴۰۲ تصویب شد.
دارایی فکری رایگان دانشگاهها. مادهٔ ۵ قانون جهش به دستگاههای اجرایی، دانشگاهها و مراکز آموزش عالی و پژوهشی اجازه داده است داراییهای فکری، دستاوردهای پژوهشی و حق بهرهبرداری از آنها را پس از اخذ رضایت کتبی پدیدآورنده، «به صورت بلاعوض در جهت تجاری سازی» در اختیار شرکتهای دانشبنیان و واحدهای فناور بگذارند؛ آییننامهٔ اجرایی آن در ۶ آذر ۱۴۰۱ تصویب شد.
حمایت حقوقی و قضایی. مادهٔ ۹ قانون جهش قوهٔ قضائیه را مکلف کرده است برای اختلافات علمی و فناوری با اشخاص دانشبنیان، فناور و نخبگان، شعب تخصصی در شوراهای حل اختلاف و دادگاهها تشکیل دهد. مادهٔ ۱۵ هم اجازه میدهد شرکت، علاوه بر وکیل دادگستری، از کارکنان خود با مدرک کارشناسی یا بالاتر حقوق — یا دو سال سابقهٔ کار قضایی، وکالت یا مشاورهٔ حقوقی — بهعنوان نمایندهٔ حقوقی استفاده کند.
صادرات. معافیت از عوارض صادراتی هم در بند «الف» مادهٔ ۳ قانون و هم در مادهٔ ۱۲ آییننامهٔ اجرایی تصریح شده است. بند «ب» مادهٔ ۱۷ قانون جهش هم دستگاههای متولی کمکهای فنی و اعتباری خارجی را موظف کرده است این کمکها را با هدف توسعهٔ صادرات محصولات دانشبنیان اختصاص دهند.
حمایتهای توانمندسازی. معاونت توسعهٔ شرکتهای دانشبنیان سبدی از خدمات جانبی را در صفحهای مستقل منتشر کرده است؛ از جمله پرداخت بلاعوض ۷۰ درصد هزینهٔ آزمونهای گواهی، حمایت از طراحی صنعتی و ساخت نمونهٔ نمایشگاهی، ارزشگذاری داراییهای نامشهود (دانش فنی)، شبکهٔ آزمایشگاهی فناوریهای راهبردی، بیمههای بازرگانی و بیمهٔ مسئولیت کالای دانشبنیان، بیمهٔ تکمیلی درمان، اضافه پخش تشویقی آگهیهای صدا و سیما، جواز تأسیس و پروانهٔ بهرهبرداری، و برنامهٔ مشترک پسادکتری فناوری. شرایط و سقف هر مورد در صفحهٔ همان برنامه اعلام میشود.
اگر در پارک یا منطقهٔ آزاد هستید. مادهٔ ۹ قانون حمایت (اصلاحی ۱۱ اردیبهشت ۱۴۰۱) به واحدهای پژوهشی، فناوری و مهندسی مستقر در پارکهای علم و فناوری اجازه میدهد از مزایای قانونی مناطق آزاد در روابط کار، معافیتهای مالیاتی و عوارض، سرمایهگذاری خارجی و مبادلات مالی بینالمللی برخوردار شوند. بند «پ» مادهٔ ۶ قانون جهش هم پارکها را به مادهٔ ۸۱ قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) افزوده است؛ معاونت این حمایت را با عنوان «تخفیف ۲۵ درصدی خدمات مناطق ویژه اقتصادی» معرفی میکند. این دو مسیر لایهای جدا از گواهی دانشبنیان هستند و در دو مقالهٔ دیگر به تفصیل توضیح داده شدهاند: «مزایای عضویت در پارک علم و فناوری در ۱۴۰۵» و «مزایای ثبت شرکت در مناطق آزاد در ۱۴۰۵».
تفاوت حمایتها بر اساس نوع گواهی: نوپا، نوآور، فناور
آییننامهٔ ارزیابی ۱۴۰۴ در مادهٔ ۳، سه دسته را معرفی میکند: نوپا، نوآور و فناور. برای «فناور» هیچ زیرسطحی (مثل فناور نوع یک و دو) در هیچ سند رسمی تعریف نشده است.
نکتهٔ مهمتر این است که تفاوت دستهها در دامنهٔ محصولات معاف، شرایط احراز و مدت اعتبار است، نه در درصد معافیت. جدول زیر فقط تفاوتهایی را نشان میدهد که سند رسمی برایشان عدد یا حکم صریح دارد:
| موضوع | نوپا | نوآور | فناور | مستند |
|---|---|---|---|---|
| مدت اعتبار گواهی | ۵ سال | ۳ سال | ۵ سال | مواد ۴ و ۵ و ۶ آییننامهٔ ارزیابی، تبصرهٔ ۱ |
| دامنهٔ معافیت مالیاتی مادهٔ ۳ | همهٔ محصولات دانشبنیان تأییدشده (بندهای الف و ب مادهٔ ۲)، تا حد نصاب درآمد دستهٔ نوپا | فقط محصولات مشمول معافیت مالیاتی (بند الف مادهٔ ۲) | فقط محصولات مشمول معافیت مالیاتی (بند الف مادهٔ ۲) | مواد ۴ و ۵ شیوهنامهٔ تخصیص حمایتهای مالیاتی، مصوب ۵ دی ۱۴۰۲ |
| حد نصاب درآمد عملیاتی دستهٔ نوپا (سال ۱۴۰۴) | ۷۰ میلیارد ریال (۷ میلیارد تومان) | — | — | پانویس مادهٔ ۴ همان شیوهنامه؛ مصوب کارگروه دائمی ۱۵ اردیبهشت ۱۴۰۴ |
| نصاب معافیت مالیاتی سال ۱۴۰۴ | ۲۰۰ میلیارد ریال (۲۰ میلیارد تومان) — «فارغ از نوع شرکت» | ۲۰۰ میلیارد ریال (۲۰ میلیارد تومان) | ۲۰۰ میلیارد ریال (۲۰ میلیارد تومان) | بند «ب» و تبصرهٔ ۲ مادهٔ ۵ همان شیوهنامه؛ نصاب ۱۴۰۳ برابر ۱۴۰ میلیارد ریال بود و نصاب ۱۴۰۵ با نرخ تورم بانک مرکزی تعیین میشود (تا مهر ۱۴۰۵ منتشر نشده بود) |
| ضرایب تشویقی هزینهکرد تحقیق و توسعه برای معافیت مازاد بر نصاب | پیشبینی نشده | قابل اعمال | قابل اعمال | تبصرهٔ ۱ مادهٔ ۵ همان شیوهنامه (جدول صادرات اصلاحی ۸ بهمن ۱۴۰۳) |
| سهمیهٔ مأمور وظیفه (امریه) | ۳ نفر | ۴ نفر | ۴ نفر | مادهٔ ۳ شیوهنامهٔ امریه، مصوب ۵ مرداد ۱۴۰۵؛ تبصرهٔ همین ماده امکان افزایش سهمیه به میزان یک نفر را فراهم کرده است. |
| معافیت حقوق ورودی گمرکی | مشمول | مشمول | مشمول | بند «الف» مادهٔ ۲ شیوهنامهٔ ۱۴۰۵/ک۶۷۱۳؛ این شیوهنامه سقف یورویی و تفکیک دستهای ندارد و مرز واردات را تناسب با ظرفیت واقعی تولید قرار داده است (بند «پ» مادهٔ ۳) |
| اعتبار مالیاتی بندهای «ب» و «ت» مادهٔ ۱۱ | یکسان | یکسان | یکسان | متن قانون جهش به نوع گواهی اشاره نکرده است |
| اولویت و ضریب ۱٫۲ در مناقصه و تخفیف ۵۰٪ سپرده | یکسان | یکسان | یکسان | مادهٔ ۱۶ آییننامهٔ اجرایی و تبصرهٔ ۲ آن |
| میزان و شرایط تسهیلات صندوق نوآوری | اعلام نشده | اعلام نشده | اعلام نشده | مادهٔ ۷ آییننامهٔ ارزیابی صندوق را موظف به تدوین برنامهٔ متناسب با دستهبندی کرده است |
| شرط تمدید گواهی | ارائهٔ اظهارنامهٔ مالیاتی الزامی است و چنانچه مقیاس تولید آزمایشگاهی بوده، باید برای ارتقای مرحلهٔ تولید اقدام کنید. | معیارهای مادهٔ ۵ باید مجدداً احراز شوند. | معیارهای مادهٔ ۶ باید مجدداً احراز شوند. | تبصرههای ۲ و ۳ مادهٔ ۴ آییننامهٔ ارزیابی (شرط ویژهٔ نوپا)؛ برای نوآور و فناور شرط تمدید جداگانهای در آییننامه نیامده است |
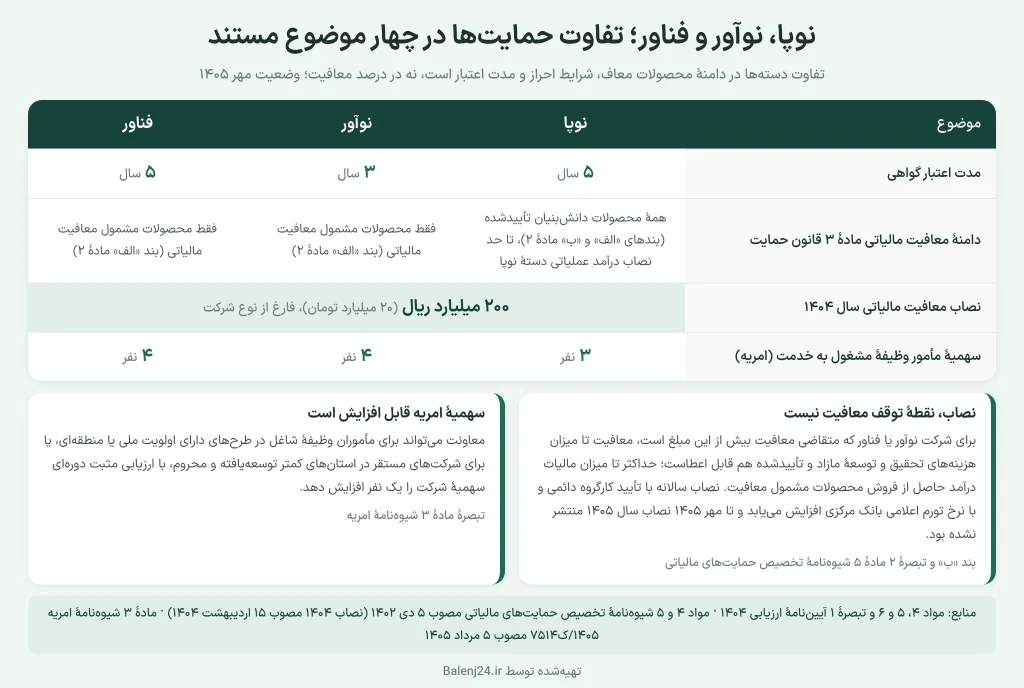
پس اگر کسی به شما گفت «نوپا فلان درصد معافیت میگیرد و فناور فلان درصد»، منبعش را بپرسید. تفاوت واقعی در درصدها نیست؛ بلکه در این است که شرکت نوپا برای همهٔ محصولات دانشبنیان تأییدشدهاش و تا حد نصاب درآمد دستهاش معاف است، اما شرکتهای نوآور و فناور فقط برای محصولات مشمول معافیت مالیاتی، آن هم با امکان عبور از نصاب به اندازهٔ هزینهکرد تحقیق و توسعهٔ تأییدشده.
برای اینکه حمایتها واقعاً به شرکت برسد، چه اقداماتی لازم است؟
حمایت به شرکتی تعلق میگیرد که درخواست خود را ثبت، مستندات را ارسال و مهلتها را رعایت کند. این چکلیست را به ترتیب دنبال کنید:
۱. محصول را در وضعیت تأییدشده نگه دارید. حمایتها به کالاها و خدمات تأییدشده تعلق میگیرد (مادهٔ ۷ آییننامهٔ ارزیابی). برای ثبت درخواست ارزیابی محصول جدید نیز محدودیت وجود دارد: هر شرکت در هر سال مالی تنها یکبار مجاز به ثبت درخواست است و نوبت دوم تنها با پرداخت هزینهٔ ارزیابی مصوب کارگروه امکانپذیر خواهد بود.
۲. پیش از انقضای گواهی، برای تمدید اقدام کنید. مسیر اقدام، درگاه ملی مجوزهاست. اگر پیش از تاریخ انقضا درخواست تمدید داده باشید، «تا زمان اعلام نتیجه نهایی ارزیابی… تأییدیه دانشبنیان آنان معتبر تلقی میشود و شرکت مربوط کماکان از کلیه مزایای مقرر… برخوردار خواهد بود». در صورت تأخیر، ممکن است فرصت بهرهمندی پیوسته از حمایتها را از دست بدهید.
۳. اظهارنامهٔ مالیاتی را تسلیم کنید. پایهٔ دستهبندی شما و شرط تمدید گواهی نوپا، همین است.
۴. برای معافیت گمرکی، درخواست را از همان مرحلهٔ پروفرما ثبت کنید. طبق مادهٔ ۴ شیوهنامهٔ ۱۴۰۵/ک۶۷۱۳، شرکت پس از تهیهٔ پروفرما (پیشفاکتور) یا ثبت سفارش، باید درخواست خود را با مدارک و «با ذکر شماره ثبت اظهارنامه در سامانه گمرک (شماره کوتاژ)» در سامانهٔ دانشبنیان به نشانی my.daneshbonyan.ir و در بخش «درخواست دریافت خدمات حمایتی / معافیت حقوق گمرکی» ثبت کند. همچنین باید دسترسی معاونت علمی به شناسهٔ ملی «۱۰۳۲۰۳۷۹» را در سامانهٔ EPL، از قسمت سازمان مجوزدهنده فعال کنید. اسناد واردات باید به نام همان شرکت دانشبنیان تأییدشده باشد (تبصرهٔ ۱ مادهٔ ۴) و نظارت بر نصب ماشینآلات خط تولید در محل شرکت، پس از دریافت پروانهٔ گمرکی، بر عهدهٔ معاونت علمی است (تبصرهٔ ۲). از آنجا که هزینهٔ انبارداری در اماکن گمرکی مشمول معافیت نیست، تأخیر در این ثبت مستقیماً برای شما هزینه دارد.
۵. برای هر حمایت، استعلام را از دستگاه مجری بخواهید. استفاده از هر حمایت منوط به استعلام دستگاه اجراکننده از دبیرخانه و تأیید آن است. مادهٔ ۷ قانون حمایت (اصلاحی ۱۴۰۱) هم دستگاههای مجری را موظف کرده است «حداکثر ظرف یک ماه» به درخواست رسیدگی و نتیجهٔ نهایی را اعلام کنند و در صورت رد، مستدل پاسخ دهند.
۶. اگر پاسخی دریافت نکردید، میتوانید اعتراض خود را ثبت کنید. طبق همان مادهٔ ۷، متقاضی میتواند نزد معاونت علمی، فناوری و اقتصاد دانشبنیان ریاستجمهوری اعتراض کند و شورا موظف است ظرف یک ماه به آن رسیدگی نماید. مادهٔ ۲۱ آییننامهٔ اجرایی نیز اجازه میدهد اعتراض به عملکرد دستگاههای مجری را همراه با مستندات به دبیرخانهٔ شورا ارسال کنید. دربارهٔ اعتراض به نتیجهٔ ارزیابی محصول هم بند «ث» مادهٔ ۸ آییننامهٔ ارزیابی میگوید شرکتها «تنها یکبار در هر سال مالی مجاز به ثبت اعتراض نسبت به نتایج ارزیابی محصولات خود نزد دبیرخانه هستند. ثبت درخواست بیشتر صرفاً یکبار دیگر و مشروط به پرداخت هزینه ارزیابی مصوب کارگروه امکانپذیر خواهد بود.»؛ یعنی امکان اعتراض مجدد وجود دارد، اما مشمول هزینه است.
۷. نظامنامهٔ مالی و گردش وجوه شفاف داشته باشید. طبق آییننامهٔ ارزیابی، شرکتها موظفاند تعهدنامهٔ دارا بودن نظامنامهٔ مالی را ارائه کنند و دفاتر و اسناد مالی معتبر داشته باشند. همچنین گردش وجوه نقد باید صرفاً از طریق حسابهای بانکی رسمی شرکت انجام شود.
۸. از ایجاد سوءسابقه بپرهیزید. شرکتهایی که در ایفای تعهدات خود (مانند بازپرداخت تسهیلات، نحوهٔ هزینهکرد حمایتها یا بهرهگیری از معافیتهای مالیاتی و بیمهای) دچار تخلفات مکرر شوند، از شمول حمایتها خارج شده و تأییدیهٔ آنها به تشخیص دبیرخانه لغو میشود. همچنین دبیرخانه مجاز است شرکتها را بهصورت دورهای ارزیابی کرده و در صورت عدم احراز معیارها، آنها را از فهرست مشمولان حذف کند.
اگر میخواهید ببینید کدامیک از این حمایتها به وضعیت امروز شرکت شما نزدیکتر است و برای هرکدام چه سندی را باید بخوانید، ابزار بررسی حمایتهای دانشبنیان بالنج بر پایهٔ پاسخهای خودتان همین فهرست را میسازد. این ابزار تصمیم نمیگیرد که حمایتی شامل حال شما میشود یا نه؛ آن تصمیم با دستگاه مجری و دبیرخانه است.
آنچه حمایت نیست؛ شش باور نادرست
۱) «گواهی گرفتم، پس مالیات نمیدهم.» معافیت مادهٔ ۱۱ آییننامهٔ اجرایی تنها درآمد ناشی از قرارداد و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید کالا و خدمات دانشبنیان را پوشش میدهد؛ آن هم صرفاً برای مالیات موضوع مادهٔ ۱۰۵. درآمدهای بازرگانی، فعالیتهای تأییدنشده و سایر تکالیف مانند مالیات بر ارزش افزوده، خارج از این چارچوب قرار میگیرند.
۲) «محصولم تأیید شده، پس معافیت مالیاتی دارد.» برای شرکتهای نوآور و فناور این گزاره درست نیست. مادهٔ ۵ شیوهنامهٔ تخصیص حمایتهای مالیاتی، معافیت این دو دسته را «صرفاً» به محصولات مشمول معافیت مالیاتی مورد تأیید (بند الف مادهٔ ۲) محدود کرده است؛ محصول دانشبنیانی که در آن فهرست نباشد، مسیرش اعتبار مالیاتی است، نه معافیت. فقط شرکت نوپاست که برای همهٔ محصولات دانشبنیان تأییدشدهاش معاف است، آن هم تا حد نصاب درآمد دستهاش.
۳) «معافیت گمرکی یعنی هیچ هزینهای در گمرک نمیدهم.» مالیات بر ارزش افزوده و هزینههای خدمات و تشریفات گمرکی — از انبارداری و باربری تا آزمایش و تعرفهبندی — خارج از شمول معافیت است (بند «ت» مادهٔ ۳ شیوهنامهٔ ۱۴۰۵). افزون بر این، معافیت مشروط به عدم ساخت داخل و متناسب با ظرفیت واقعی تولید شرکت است، نه مجوزی کلی برای هر نوع واردات.
۴) «هر شرکت فناوری میتواند امریه بگیرد.» شیوهنامهٔ ۵ مرداد ۱۴۰۵ تنها «شرکت دانشبنیان» و «شرکت خلاق» را پوشش میدهد و سهمیهٔ هر شرکت هم محدود است.
۵) «عدد معافیت را از یک مقالهٔ قدیمی برمیدارم.» ارقام این حوزه دائمی نیستند. آستانههای آییننامهٔ ارزیابی ثابت نمیمانند؛ بند «ب» مادهٔ ۸ به دبیرخانه اجازه داده است «حدنصاب درآمد سالانه مندرج در مواد (۴) و (۵) و (۶)… را سالانه با توجه به تغییرات نرخ تورم یا شرایط اقتصادی تغییر دهد». تا مهر ۱۴۰۵ در این بررسی رقم بهروزشدهٔ تازهای برای این حدنصابها یافت نشد، پس همان ارقام مصوبهٔ ۱۴ مهر ۱۴۰۴ را مبنا قرار دهید و پیش از هر تصمیم مالی، آخرین وضعیت را از دبیرخانه استعلام کنید. همین احتیاط دربارهٔ نصاب معافیت مالیاتی سال ۱۴۰۵ هم لازم است؛ و سقفهای یورویی معافیت گمرکی نمونهٔ روشن همین خطاست، چون از شیوهنامهٔ جایگزینشدهٔ گمرکی میآیند و در شیوهنامهٔ ۱۴۰۵/ک۶۷۱۳ وجود ندارند.
۶) «شرکت ما وابسته به یک نهاد عمومی است، ولی حمایت میگیریم.» تبصرهٔ مادهٔ ۱ قانون حمایت صریح است: شرکتهای دولتی، مؤسسات و نهادهای عمومی غیردولتی و نیز شرکتها و مؤسساتی که بیش از پنجاه درصد مالکیت آنها به این مجموعهها تعلق دارد، «مشمول حمایتهای این قانون نیستند». دبیرخانه میتواند سهامداران را تا لایهٔ دوم بررسی کند.
در پایان، بهتر است از پیامدهای سوءاستفاده از این حمایتها نیز آگاه باشید. مادهٔ ۱۱ قانون حمایت برای مواردی که حمایتها صرف مقاصد دیگری شود، علاوه بر محرومیت از استفادهٔ مجدد، چهار مجازات تعیین کرده است: در تسهیلات مالی، رد مال و جریمهٔ نقدی معادل تسهیلات دریافتی؛ در تسهیلات مناقصه، منع سهسالهٔ شرکت در کلیهٔ مناقصهها؛ در معافیتهای مالیاتی یا عوارض، پرداخت اصل مبلغ بهعلاوهٔ جریمهٔ نقدی برابر میزان معافیت؛ و در پوشش بیمهای، جریمهٔ معادل پوشش دریافتی.
جمعبندی
بستهٔ حمایتی شرکتهای دانشبنیان واقعی است و پشتوانهٔ قانونی دارد: معافیت ۱۵ سالهٔ مالیات بر درآمد فعالیتهای دانشبنیان با نصاب ۲۰۰ میلیارد ریالی سال ۱۴۰۴ و امکان عبور از آن به اندازهٔ هزینهکرد تحقیق و توسعه، اعتبار مالیاتی هزینهٔ تحقیق و توسعه در بند «ب» مادهٔ ۱۱ قانون جهش (و اعتبار بند «ت» که به سرمایهگذار شما تعلق میگیرد، نه به خود شرکت)، معافیت گرنتهای دولتی، معافیت حقوق ورودی گمرکی، ضمانتنامه و تسهیلات صندوق نوآوری و شکوفایی، اولویت و ضریب امتیاز در مناقصات، امکان خرید دولتی بدون تشریفات با پیشپرداخت تا ۵۰ درصد و مجموعهای کامل از حمایتهای زیرساختی و حقوقی.
اما این بسته بهصورت خودکار فعال نمیشود و دو قید جدی دارد: در هر سال مالی باید میان معافیت مالیاتی و اعتبار مالیاتی تحقیق و توسعه یکی را انتخاب کنید، و در گمرک، واردات باید با ظرفیت واقعی تولید شرکت متناسب باشد. هر حمایت نیازمند ثبت درخواست در سامانه، رعایت مهلتهای مقرر و انجام استعلام است؛ دامنهٔ همهٔ آنها نیز تنها محدود به کالاها و خدمات تأییدشدهٔ شماست. تفاوت دستهها هم بیش از آنکه در درصد باشد، در دامنهٔ محصولات معاف و حد نصاب درآمد است. دو عدد را هم پیش از هر تصمیم مالی بهروز کنید: نصاب معافیت سال جاری — که تا مهر ۱۴۰۵ برای سال ۱۴۰۵ منتشر نشده بود — و حد نصاب درآمد عملیاتی دستهٔ خودتان.
سؤالات متداول
خیر. آییننامهٔ ارزیابی مصوب ۱۴ مهر ۱۴۰۴ در مادهٔ ۷، تعیین حمایت مالیاتی را به مصوبات شورای راهبری یا کارگروه دائمی واگذار کرده و تصریح نموده است که این حمایتها تنها شامل کالاها و خدمات دانشبنیان تأییدشده میشود. علاوه بر این، بهرهمندی از هر حمایت به استعلام دستگاه اجرایی از دبیرخانهٔ کارگروه و تأیید نهایی آن منوط شده است.
خیر. مادهٔ ۱۱ آییننامهٔ اجرایی قانون حمایت، معافیت را به «درآمدهای مشمول مالیات… ناشی از قراردادها و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید محصولات و خدمات دانشبنیان» محدود کرده و آن را از مالیات موضوع مادهٔ ۱۰۵ قانون مالیاتهای مستقیم معاف دانسته است. درآمد سایر فعالیتها مشمول این معافیت نیست.
متن بند «ب» مادهٔ ۱۱ قانون جهش تولید دانشبنیان از «شرکتها و مؤسسات متقاضی» نام برده و این حمایت را صرفاً به داشتن گواهی دانشبنیان محدود نکرده است. مادهٔ ۱۳ همان قانون نیز مزایای این بند را به قراردادهای تحقیق و توسعهٔ صنایعی که دارای واحد تحقیق و توسعه بوده و با دانشگاهها تفاهمنامه دارند، تعمیم داده است. شرایط و سرفصلهای هزینهکرد را دستورالعمل اجرایی و بخشنامهٔ ۱۲ اسفند ۱۴۰۳ سازمان امور مالیاتی تعیین میکند.
شیوهنامهٔ حاکم امروز، یعنی شیوهنامهٔ اعطای معافیت حقوق ورودی گمرکی به شمارهٔ ۱۴۰۵/ک۶۷۱۳ مورخ ۱۷ فروردین ۱۴۰۵، هیچ سقف یورویی سالانهای تعیین نکرده است. سقفهای ۱۵۰ هزار یورو برای نوپا و ده میلیون یورو برای نوآور و فناور، از تبصرهٔ ۶ مادهٔ ۲ نسخهٔ پیشین این شیوهنامه میآید که جایگزین شده است. قاعدهٔ محدودکننده در سند فعلی، بند «پ» مادهٔ ۳ است: کالاهای مشمول معافیت باید «با زیرساختها و ظرفیت واقعی تولید و برنامههای آتی توسعه شرکت دانشبنیان تناسب داشته باشد». پیش از ثبت سفارش، تناسب اقلام درخواستی با ظرفیت شرکت و اعتبار روز شیوهنامه را از دبیرخانه استعلام کنید.
خیر. رأی شمارهٔ ۹۱۸ هیئت عمومی دیوان عدالت اداری مورخ ۱۵ مرداد ۱۳۹۸، شیوهنامهٔ معافیت گمرکی مصوب ۹ آبان ۱۳۹۴ کارگروه را ابطال کرد، آن هم «از حیث نداشتن اختیار برای تصویب شیوهنامه». خودِ معافیت در مادهٔ ۳ قانون حمایت و مادهٔ ۱۲ آییننامهٔ اجرایی آن است و شیوهنامهٔ جاری، مصوبهٔ شمارهدار ۱۴۰۵/ک۶۷۱۳ مورخ ۱۷ فروردین ۱۴۰۵ است که به استناد همان مادهٔ ۳ تصویب شده است.
بله. بند «ب» مادهٔ ۲ شیوهنامهٔ ۱۴۰۵/ک۶۷۱۳، واردات «ماشینآلات خط تولید، تجهیزات و قطعات یدکی مورد نیاز برای تولید کالا و خدمات دانشبنیان» را مشروط به عدم ساخت داخل معاف دانسته است. تبصرهٔ ۴ نسخهٔ پیشین که قطعات یدکی و ابزارآلات و زیرساختها و کالاهای مصرفی را از معافیت خارج میکرد، در این شیوهنامه تکرار نشده است.
بله، اما تفاوت در درصد نیست؛ در دامنه است. طبق مادهٔ ۴ شیوهنامهٔ تخصیص حمایتهای مالیاتی (مصوب ۵ دی ۱۴۰۲)، درآمد شرکت نوپا از فروش محصولات دانشبنیان «اعم از محصولات موضوع بندهای الف و ب ماده ۲» تا حد نصاب درآمد این دسته معاف است؛ این حد نصاب برای سال ۱۴۰۴ برابر هفتاد میلیارد ریال است. اما مادهٔ ۵ برای شرکت نوآور و فناور «صرفاً درآمد مشمول مالیات شرکت ناشی از فروش محصولات مشمول معافیت مالیاتی مورد تأیید (محصولات موضوع بند الف ماده ۲)» را معاف دانسته است. نصاب معافیت مادهٔ ۵ برای سال مالی ۱۴۰۴ دویست میلیارد ریال (بیست میلیارد تومان) است و بالاتر از آن، معافیت تا میزان هزینههای تحقیق و توسعهٔ مازاد بر این مبلغ — با تأیید معاونت علمی — ادامه مییابد. نصاب سال ۱۴۰۵ با نرخ تورم اعلامی بانک مرکزی تعیین میشود و تا مهر ۱۴۰۵ منتشر نشده بود. اگر درآمد عملیاتی شرکت نوپا بیش از دو برابر سقف دستهاش شود، میتواند با ارائهٔ اظهارنامه و صورتهای مالی حسابرسیشده تا چهار ماه پس از پایان سال مالی، معافیت را تا سطح نوآور و فناور درخواست کند.
خیر. تبصرهٔ ۱ مادهٔ ۲ آییننامهٔ اجرایی بند «ب» مادهٔ ۱۱ قانون جهش تصریح میکند شرکتهایی که از حمایتهای مالیاتی آن آییننامه بهرهمند میشوند، «در همان سال مالی امکان استفاده از حمایتهای مالیاتی موضوع مواد (۳) و (۹) قانون حمایت… ندارند»، و تبصرهٔ ۲ همان ماده، کالاها و خدمات تولیدشده از نتیجهٔ همان پروژهٔ تحقیق و توسعه را نیز از مشوقهای مواد ۳ و ۹ خارج میکند. شیوهنامهٔ تخصیص حمایتهای مالیاتی هم در تبصرههای ۱ و ۲ ذیل بند «ت» مادهٔ ۵ همین حکم را تکرار کرده است. پس برای هر سال مالی باید میان معافیت و اعتبار یکی را انتخاب کنید.
طبق تبصرهٔ ۱ مادهٔ ۶ شیوهنامهٔ تخصیص حمایتهای مالیاتی، «تأیید محصول به عنوان محصول مشمول معافیت مالیاتی برای ۲ سال مالی اعتبار خواهد داشت» و پس از آن، انطباق با فهرست بهروز دوباره ارزیابی میشود. عدد سه سال که گاهی نقل میشود مربوط به چیز دیگری است: تبصرهٔ مادهٔ ۲ همین شیوهنامه میگوید محصولات تأییدشده در فهرست «برای یک دوره ۳ ساله مشمول معافیت مالیاتی هستند». ثبت نامهای تجاری جدید ذیل محصول تأییدشده هم در هر سال مالی الزامی است (تبصرهٔ ۲ مادهٔ ۶).
اگر پیش از تاریخ انقضا درخواست تمدید را از طریق درگاه ملی مجوزها ثبت کرده باشید، طبق مادهٔ ۸ آییننامهٔ ارزیابی تا زمان اعلام نتیجهٔ نهایی ارزیابی، تأییدیهٔ شما معتبر تلقی میشود و از کلیهٔ مزایای مقرر برخوردار میمانید. اگر نتیجهٔ تمدید پیش از انقضا و مبنی بر تأیید اعلام شود، اعتبار گواهی تمدید از تاریخ انقضای گواهی قبلی محاسبه میشود.
مادهٔ ۷ قانون حمایت (اصلاحی ۱۱ اردیبهشت ۱۴۰۱) دستگاههای مجری را موظف کرده است حداکثر ظرف یک ماه رسیدگی کنند و در صورت رد، بهطور مستدل پاسخ دهند. همچنین این ماده به شما حق داده است که نزد معاونت علمی و فناوری رئیسجمهور اعتراض کنید و شورا موظف است ظرف یک ماه به آن رسیدگی کند. مادهٔ ۲۱ آییننامهٔ اجرایی نیز مسیر ارسال اعتراض به همراه مستندات به دبیرخانهٔ شورا و مهلت یکماههٔ رسیدگی را تعیین کرده است.
منابع
- قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات (مصوب ۱۳۸۹/۰۸/۰۵ مجلس شورای اسلامی، با اصلاحات بعدی) — پایگاه ملی اطلاعرسانی قوانین و مقررات: https://qavanin.ir/Law/TreeText/?IDS=18014630149867557972
- قانون جهش تولید دانشبنیان (مصوب ۱۴۰۱/۰۲/۱۱ مجلس شورای اسلامی): https://qavanin.ir/Law/TreeText/?IDS=15254791714343738592
- آییننامهٔ اجرایی قانون حمایت — تصویبنامهٔ شمارهٔ ۱۴۱۶۰۲/ت۴۶۵۱۳هـ مورخ ۱۳۹۱/۰۸/۲۱ هیئت وزیران، با اصلاحات تا ۱۴۰۴/۰۸/۱۱: https://qavanin.ir/Law/TreeText/?IDS=5168687951980075898
- آییننامهٔ ارزیابی شرکتها و مؤسسات دانشبنیان — شمارهٔ مصوبهٔ ۱۴۰۴/ک۵۸۰۹، مصوب ۱۴۰۴/۰۷/۱۴ کارگروه دائمی شورای راهبری فناوریها و تولیدات دانشبنیان: https://daneshbonyan.isti.ir/uploads/132/2025/Dec/06/آیین%20نامه%20ارزیابی.pdf
- شیوهنامهٔ تخصیص حمایتهای مالیاتی شرکتهای دانشبنیان — مصوب جلسهٔ ۱۴۰۲/۱۰/۰۵ شورای راهبری فناوریها و تولیدات دانشبنیان، با الحاقات ۱۴۰۳/۱۱/۰۸ و ۱۴۰۴/۰۲/۱۵ — پورتال معاونت توسعه شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/شیوه-نامه-تخصیص-حمایت-های-مالیاتی-شرکت-های-دانش-بنیان
- شیوهنامهٔ اعطای معافیت حقوق ورودی گمرکی شرکتها و مؤسسات دانشبنیان — شمارهٔ مصوبهٔ ۱۴۰۵/ک۶۷۱۳، مصوب شصت و هفتمین جلسهٔ کارگروه دائمی شورای راهبری مورخ ۱۴۰۵/۰۱/۱۷ — پورتال معاونت توسعه شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/شیوه-نامه-اعطای-معافیت-حقوق-ورودی-گمرکی
- رأی شمارهٔ ۹۱۸ هیئت عمومی دیوان عدالت اداری (دادنامهٔ ۹۸۰۹۹۷۰۹۰۵۸۱۰۹۱۸ مورخ ۱۳۹۸/۰۵/۱۵) دربارهٔ ابطال شیوهنامهٔ معافیت حقوق گمرکی مصوب ۱۳۹۴/۰۸/۰۹ — پایگاه ملی اطلاعرسانی قوانین و مقررات: https://qavanin.ir/Law/TreeText/?IDS=180588623066096417
- سند سطحبندی کالاها و خدمات دانشبنیان، ویرایش نهم، پاییز ۱۴۰۲: https://daneshbonyan.isti.ir/uploads/132/2023/Dec/15/سطح%20بندی.pdf
- آییننامهٔ اجرایی بند «ب» مادهٔ ۱۱ قانون جهش تولید دانشبنیان (مصوب ۱۴۰۱/۰۶/۱۳ هیئت وزیران) و دستورالعمل اجرایی آن (شمارهٔ ۱۴۰۱/ش۰۲۰۲ مورخ ۱۴۰۱/۱۰/۲۰): https://qavanin.ir/Law/TreeText/?IDS=17805285051952354364
- بخشنامهٔ سرفصلهای هزینهکرد تحقیق و توسعه، شمارهٔ ۲۳۰/۹۲۰۹۱/د مورخ ۱۴۰۳/۱۲/۱۲ سازمان امور مالیاتی و رأی شمارهٔ ۳۰۱۸۹۱۷ مورخ ۱۴۰۴/۱۱/۲۵ هیئت تخصصی مالیاتی بانکی دیوان عدالت اداری: https://qavanin.ir/Law/TreeText/?IDS=14787473882665847409
- آییننامهٔ اجرایی بند «ت» مادهٔ ۱۱ قانون جهش تولید دانشبنیان (مصوب ۱۴۰۱/۰۷/۲۴ هیئت وزیران، با اصلاحات بعدی): https://qavanin.ir/Law/TreeText/?IDS=3514754290851059026
- بخشنامهٔ سازمان امور مالیاتی درخصوص احکام مالیاتی قانون جهش تولید دانشبنیان (۱۴۰۱/۰۴/۰۷): https://qavanin.ir/Law/TreeText/?IDS=11704797368930685367
- شیوهنامهٔ بهرهمندی دانشآموختگان از تسهیلات امریه در شرکتهای دانشبنیان و خلاق (مصوب ۱۴۰۵/۰۵/۰۵ کارگروه دائمی) و صفحههای تسهیلات نظام وظیفه — معاونت توسعه شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/امریه-در-شرکت-دانش-بنیان
- صفحهٔ «بیمه تامین اجتماعی» — معاونت توسعه شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/بیمه-تامین-اجتماعی
- صفحهٔ «برنامههای حمایتی» — معاونت توسعه شرکتهای دانشبنیان: https://daneshbonyan.isti.ir/برنامه-های-حمایتی
- سامانهٔ عمومی فهرست شرکتهای دانشبنیان (اعلان رسمی دربارهٔ استعلام حمایتها): https://pub.daneshbonyan.ir/dashboard
- سامانهٔ ثبتنام و ارزیابی شرکتهای دانشبنیان: https://reg.daneshbonyan.ir/