فرض کنید تازه دارید شرکتتان را راه میاندازید و کسی میگوید: «شرکت را در کیش ثبت کن، بیست سال مالیات نمیدهی.» این جمله نه کاملاً درست است و نه کاملاً غلط. معافیت بیستساله واقعاً در قانون هست، اما شرطهایی دارد که در همان گفتوگوی کوتاه گفته نمیشود.
تفاوت «شرکتی که واقعاً در منطقه کار میکند» با «شرکتی که فقط نشانیاش در منطقه است» دقیقاً همانجایی است که پروندهٔ مالیاتی ساخته میشود. در این مقاله مزایای ثبت شرکت در مناطق آزاد تجاریـصنعتی را از روی متن قانون و آرای دیوان عدالت اداری مرور میکنیم و تکلیفهایی را هم میگوییم که بهتر است پیش از تصمیم بدانید.
خلاصهٔ مقاله در یک نگاه
- مادهٔ ۱۳ قانون چگونگی ادارهٔ مناطق آزاد تجاریـصنعتی (مصوب ۷ شهریور ۱۳۷۲) معافیت بیستسالهٔ مالیات بر درآمد و دارایی میدهد؛ شروع آن «تاریخ بهرهبرداری مندرج در مجوز» است، نه تاریخ ثبت شرکت.
- معافیت فقط به فعالیتی میرسد که در محدودهٔ خود منطقه انجام شود؛ رأی شمارهٔ ۱۰۶ دیوان عدالت اداری این را صریح گفته است.
- این معافیت حقوق کارکنان را شامل نمیشود و مالیات بر ارزش افزوده را هم در بر نمیگیرد.
- اگر کالایی را از منطقه به سرزمین اصلی (یعنی بقیهٔ کشور، بیرون از مناطق آزاد) ببرید، باید آن را به گمرک اظهار کنید. برای بخش وارداتی آن هم باید حقوق ورودی (حقوق گمرکی و سود بازرگانی) بپردازید.
- از شهریور ۱۴۰۲، پیش از ثبت شرکت باید «مجوز فعالیت اقتصادی موقت سهماهه» از سازمان منطقه گرفته شود.
منطقهٔ آزاد تجاریـصنعتی چیست و کجاست؟
منطقهٔ آزاد محدودهای جغرافیایی است که مجلس آن را تعیین میکند و قواعد اقتصادیاش با بقیهٔ کشور فرق دارد. مادهٔ ۱ قانون چگونگی ادارهٔ مناطق آزاد، هدف تشکیل آنها را «رشد و توسعه اقتصادی، سرمایهگذاری و افزایش درآمد عمومی، ایجاد اشتغال سالم و مولد» و «حضور فعال در بازارهای جهانی و منطقهای» دانسته است.
تصویبنامهٔ هیأت وزیران مورخ ۲ مهر ۱۴۰۴ دربارهٔ بودجهٔ سال ۱۴۰۴ سازمانهای مناطق آزاد، نام هفده منطقه را یکجا آورده است: کیش، قشم، چابهار، ارس، اروند، انزلی، ماکو، اینچهبرون، اردبیل، بانه-مریوان، بوشهر، سیستان، قصر شیرین، مهران، دوغارون، مازندران و سرخس. طبق تبصرهٔ ۳ مادهٔ ۱ قانون، ایجاد منطقهٔ جدید «بنا به پیشنهاد دولت و تصویب مجلس شورای اسلامی» است.
یک نکته را هم همین اول روشن کنیم: منطقه ویژه اقتصادی قانون جداگانهای دارد و معافیت بیستسالهٔ مادهٔ ۱۳ شامل آن نمیشود.
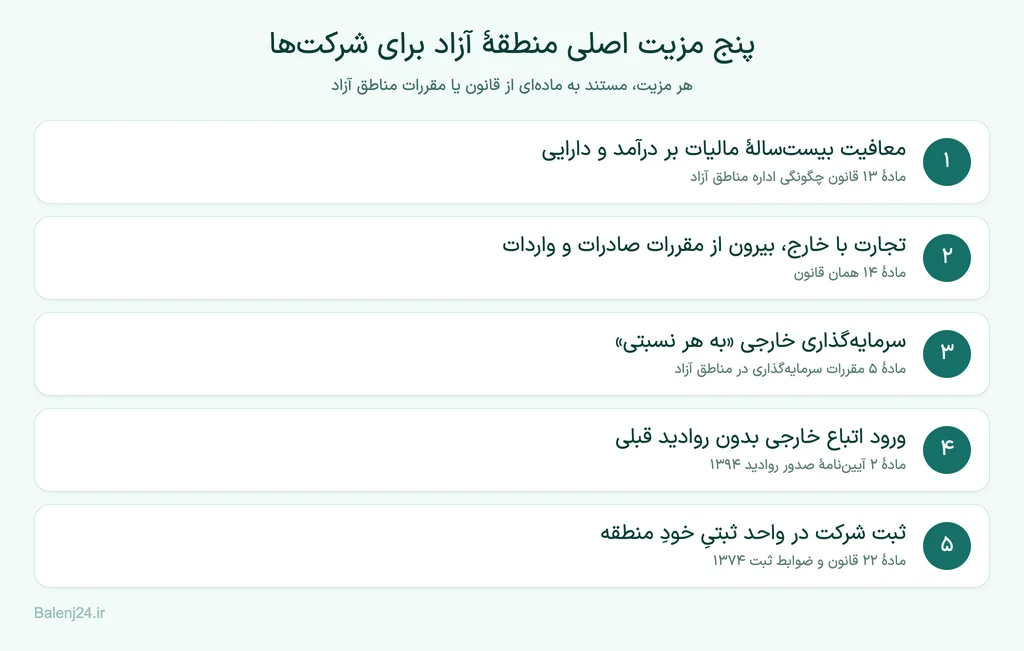
مزیت اول: معافیت بیستسالهٔ مالیات بر درآمد و دارایی
مادهٔ ۱۳ قانون (اصلاحی ۶ خرداد ۱۳۸۸) میگوید اشخاص حقیقی و حقوقی که در منطقه به انواع فعالیتهای اقتصادی اشتغال دارند، «نسبت به هر نوع فعالیت اقتصادی در منطقه آزاد از تاریخ بهرهبرداری مندرج در مجوز به مدت بیست سال از پرداخت مالیات بر درآمد و دارایی موضوع قانون مالیاتهای مستقیم معاف خواهند بود».
سه چیز را از همین یک جمله بیرون بکشید. مدت این معافیت بیست سال است؛ این عدد پیشتر پانزده سال بود که با قانون اصلاح مادهٔ ۱۳، مصوب ۶ خرداد ۱۳۸۸، به بیست سال افزایش یافت. شروع آن، تاریخ بهرهبرداری مندرج در مجوز است، نه روز ثبت شرکت و نه روز اولین فاکتور. و موضوع این معافیت، «مالیات بر درآمد و دارایی موضوع قانون مالیاتهای مستقیم» است؛ هر مالیاتی که در قوانین دیگر آمده باشد، بهطور خودکار مشمول این معافیت نمیشود.
چهار محدودیتی که کمتر گفته میشود
یک: این معافیت متعلق به فعالیتهای داخل منطقه است، نه صرفاً شرکتی که در منطقه ثبت شده باشد. هیأت عمومی دیوان عدالت اداری در رأی شمارهٔ ۱۰۶ (دادنامهٔ ۱۶ فروردین ۱۴۰۱) نوشته است: «اصولاً خدمت امری است که یا در داخل منطقه انجام میشود که معاف از مالیات است و یا در سرزمین اصلی انجام میشود که مشمول مالیات است و تسهیم در مورد آن صادق نیست.» دیوان با همین استدلال دستورالعمل شمارهٔ ۲۰۰/۱۴۰۰/۵۰۵ سازمان امور مالیاتی را ابطال کرد.
برای یک استارتاپ نرمافزاری معنای این رأی روشن است. اگر تیم، سرور و کار واقعی شما در تهران است و فقط نشانی ثبتیتان در منطقه است، از نگاه این رأی خدمت شما در سرزمین اصلی انجام شده و درآمد آن مشمول مالیات است. برای خدمات اینترنتی جای مشتری هم مهم است: سازمان امور مالیاتی با بخشنامهٔ ۳۱ فروردین ۱۴۰۵ نظر هیأت عمومی شورای عالی مالیاتی را ابلاغ کرده است که با استناد به مادهٔ ۱۳ قانون مناطق آزاد و «با اتخاذ ملاک» از همین رأی ۱۰۶، فقط درآمد خدماتی را که در فضای مجازی یا از طریق پلتفرم به مشتریانِ داخل پارکهای علم و فناوری ارائه میشود معاف میداند، نه درآمد خدمات به مشتریانِ بیرون از پارک. این نظر دربارهٔ واحدهای مستقر در پارکهاست، اما مبنایش همین مادهٔ ۱۳ است؛ پس اگر مشتریانتان در سرزمین اصلیاند، پیش از انتقال تیم به منطقه، موضوع را با ادارهٔ امور مالیاتی منطقه روشن کنید.
دو: حقوق کارکنان معاف نیست. دیوان در رأی شمارهٔ ۳۴۴ مورخ ۳۰ اردیبهشت ۱۳۹۹ تصریح کرده است که معافیت مادهٔ ۱۳ ناظر بر کسانی است که «متصدی انجام فعالیتهای اقتصادی» هستند و «منصرف از حقوقبگیرانی است که تحت نظر صاحبان مشاغل و فعالان اقتصادی به انجام اموری اشتغال دارند».
سه: بدون اظهارنامه و دفاترِ بهموقع، از معافیت برخوردار نمیشوید. بند «ت» مادهٔ ۱۳۲ قانون مالیاتهای مستقیم این شرط را با نام بردن از مناطق آزاد آورده است: «شرط برخورداری از هرگونه معافیت مالیاتی برای اشخاص حقیقی و حقوقی فعال در مناطق آزاد و سایر مناطق کشور تسلیم اظهارنامه مالیاتی در موقع مقرر قانونی است.» تبصرهٔ ۱ مادهٔ ۱۴۶ مکرر همان قانون (الحاقی بند ۳۶ قانون اصلاح قانون مالیاتهای مستقیم، مصوب ۳۱ تیر ۱۳۹۴) هم ارائهٔ اظهارنامه، دفاتر و اسناد موضوع مادهٔ ۹۵ را در موعد مقرر «شرط برخورداری از نرخ صفر و هرگونه معافیت یا مشوق مالیاتی مندرج در این قانون و سایر قوانین» دانسته است. اگر اینها را بهموقع ندهید، طبق همین تبصره مشمول مالیات، جریمه و مجازات میشوید. پس معاف بودن، شما را از تسلیم اظهارنامه و نگهداری دفاتر معاف نمیکند.
چهار: عایدی انتقال بعضی داراییها زیر چتر این معافیت نیست. «عایدی سرمایه» یعنی سودی که از انتقال یک دارایی، مثلاً فروش آن، به دست میآید. قانون مالیات بر سوداگری و سفتهبازی (مصوب ۸ تیر ۱۴۰۴ مجلس، تأیید شورای نگهبان ۳۱ تیر ۱۴۰۴) با مادهٔ ۲۶ خود تبصرههای ۳ و ۴ را به مادهٔ ۱۳۲ قانون مالیاتهای مستقیم افزوده است. این دو تبصره دربارهٔ اشخاص تجاریِ دارای مجوز فعالیت اقتصادی در منطقهٔ آزاد است:
- ملک (با هر کاربری) و حق واگذاری محل: اگر کمتر از پنج سال در تملکِ همان شخص بوده باشد، عایدی انتقال آن «مطابق قوانین سرزمین اصلی» مشمول مالیات است؛ اگر پنج سال یا بیشتر بوده باشد، با نرخ صفر مشمول مالیات میشود.
- خودروی سواریِ دارای پلاک شخصی که شمارهٔ انتظامی مخصوص مناطق آزاد ندارد؛ طلا، نقره و پلاتین و سکههای آنها و جواهرآلات؛ ارز؛ و رمزدارایی، رمزپول (بهجز رمزریال) و رمزارز: عایدی انتقال اینها هم «مطابق قوانین سرزمین اصلی» مشمول مالیات است.
مالیات بر ارزش افزوده: معافیت کلی در قانون ۱۴۰۰ دیده نمیشود
در قانون مالیات بر ارزش افزودهٔ مصوب ۲ خرداد ۱۴۰۰ مادهای دیده نمیشود که عرضهٔ کالا و خدمات داخل منطقه را بهطور کلی معاف کند. برعکس، بند «ب» مادهٔ ۱ همین قانون ورود کالا یا خدمت از خارج از کشور به مناطق آزاد را هم «واردات» حساب کرده است. طبق مادهٔ ۱۲، فعالان اقتصادی مستقر در مناطق آزاد اگر حجم معاملات سالانهشان از مبلغی که به پیشنهاد سازمان امور مالیاتی به تأیید هیأت وزیران میرسد بیشتر باشد، باید در سامانهٔ مؤدیان عضو شوند و معاملاتشان را در آن ثبت کنند. جریمهٔ تخلف از این حکم، علاوه بر جریمهٔ بند «ب» مادهٔ ۲۲ قانون پایانههای فروشگاهی و سامانهٔ مؤدیان، نُه درصد ارزش معاملات ثبتنشده است.
از طرف دیگر، بند «ت» مادهٔ ۶۵ قانون احکام دائمی مبادلهٔ کالا میان منطقهٔ آزاد و خارج از کشور (و دیگر مناطق آزاد) را از «کلیه عوارض …، مالیات و حقوق ورودی» معاف کرده است. متن قانون روشن نکرده که این حکم با تعریف «واردات» در قانون ۱۴۰۰ چه نسبتی دارد. بنابراین اگر شنیدید که «در منطقهٔ آزاد ارزش افزوده نداریم»، پیش از هر اقدامی موضوع را با ادارهٔ امور مالیاتی منطقه بررسی کنید.
مزیت دوم: گمرک، واردات و صادرات
اینجا مزیت مناطق آزاد واقعی و قابللمس است، بهویژه برای کسبوکارهای تولیدی و بازرگانی. مادهٔ ۱۴ قانون میگوید مبادلات بازرگانی منطقه با خارج از کشور، پس از ثبت در گمرک، از شمول مقررات صادرات و واردات مستثناست. اما همان ماده ادامه میدهد که «مبادلات بازرگانی مناطق با سایر نقاط کشور اعم از مسافری و تجاری تابع مقررات عمومی صادرات و واردات کشور» است. مادهٔ ۲ مقررات صادرات، واردات و امور گمرکی مناطق آزاد هم ورود هر نوع کالا به منطقه را مجاز دانسته است، بهجز کالاهایی که شرع، یا قوانینی که نام مناطق آزاد را صریحاً آوردهاند، ممنوع کرده باشند یا مقررات ویژهٔ منطقه اجازه ندهد.
برای کسی که میخواهد کارگاه یا انبار بزند، مادهٔ ۵ همین مقررات خبر خوبی دارد: مصالح، ابزار و لوازم ساختمانی برای احداث واحد تولیدی، تجاری، خدماتی یا زیربنایی، با تشخیص سازمان منطقه و به میزان مورد نیاز، از عوارض بندری و فرودگاهی معاف است. اما طبق همان ماده، «هزینههای خدماتی» مثل انبارداری، تخلیه و بارگیری را باید پرداخت. در سمت صادرات، بند ۱ مادهٔ ۹ صدور کالای ساختهشده در منطقه به خارج را مجاز دانسته و فقط اظهارنامهٔ صادراتی برای ثبت آماری خواسته است. مادهٔ ۶ هم به سازمان منطقه اجازه داده گواهی مبدأ صادر کند و مراجع رسمی داخل کشور را موظف کرده آن را بپذیرند.
نکتهای که خیلیها دیر میفهمند
وقتی کالا از منطقه وارد سرزمین اصلی میشود، فقط به اندازهای که قانون گفته «کالای داخلی» است. بند «ب» مادهٔ ۶۵ قانون احکام دائمی برنامههای توسعهٔ کشور (مصوب ۱۰ بهمن ۱۳۹۵) میگوید کالاهای تولید یا پردازششده در مناطق آزاد هنگام ورود به سایر نقاط کشور «به نسبت مجموع ارزش افزوده و ارزش مواد اولیه و قطعات داخلی بهکار رفته در آن، تولید داخلی محسوب و از پرداخت حقوق ورودی معاف است».
تبصرهٔ ۳ مادهٔ ۱۷ قانون مالیات بر ارزش افزوده هم میگوید هر کس کالا را از مناطق آزاد به سرزمین اصلی وارد میکند، باید آن را به گمرک اظهار کند. گمرک از بخشی که «تولید داخل» حساب میشود فقط مالیات و عوارض میگیرد. از بخش باقیمانده، که «کالای وارداتی» است، علاوه بر مالیات و عوارض، حقوق ورودی هم میگیرد.
منطقهٔ آزاد در برابر سرزمین اصلی در یک نگاه
| موضوع | در منطقهٔ آزاد | در سرزمین اصلی |
|---|---|---|
| مالیات بر درآمد فعالیت | بیست سال معاف، از تاریخ بهرهبرداری مندرج در مجوز (مادهٔ ۱۳) | طبق قانون مالیاتهای مستقیم |
| دامنهٔ معافیت | فقط فعالیتی که در محدودهٔ منطقه انجام شود (رأی ۱۰۶ دیوان) | — |
| مالیات حقوق کارکنان | مشمول معافیت مادهٔ ۱۳ نیست (رأی ۳۴۴ دیوان) | طبق قانون مالیاتهای مستقیم |
| سامانهٔ مؤدیان | اگر حجم معاملات سالانه از مبلغ مصوب هیأت وزیران بیشتر باشد، عضویت لازم است (مادهٔ ۱۲ قانون ارزش افزوده) | تکلیف دارد |
| ورود کالا از خارج | خارج از مقررات صادرات و واردات (مادهٔ ۱۴ قانون) | تابع مقررات عمومی |
| فروش کالا به سرزمین اصلی | تابع مقررات عمومی صادرات و واردات کشور (مادهٔ ۱۴ قانون)؛ اظهار به گمرک و حقوق ورودی برای بخش وارداتی | — |
| سهم سرمایهگذار خارجی | تا صد درصد (مادهٔ ۵ مقررات سرمایهگذاری) | تابع قوانین عمومی |
| روادید اتباع خارجی | ورود بدون روادید قبلی (مادهٔ ۲ آییننامهٔ روادید) | تابع مقررات عمومی روادید |
| مرجع صدور مجوز فعالیت | فقط سازمان منطقه (مادهٔ ۱۱ قانون) | دستگاههای اجرایی ذیربط |
مزیت سوم: سرمایهگذاری خارجی، انتقال سود و مالکیت
اگر دنبال شریک یا سرمایهگذار خارجی هستید، مهمترین مزیت مناطق آزاد همینجاست.
- مادهٔ ۲۰ قانون: ورود و خروج سرمایه و سود حاصل از فعالیتهای اقتصادی در هر منطقه آزاد است.
- مادهٔ ۵ مقررات سرمایهگذاری در مناطق آزاد (اصلاحی ۱۹ خرداد ۱۳۸۰): سرمایهگذاران خارجی میتوانند «به هر نسبتی» سرمایهگذاری کنند؛ یعنی سقف درصد مالکیت ندارید.
- مادهٔ ۱۲ همان مقررات: خروج سود ویژه و اصل سرمایه و حاصل فروش سرمایه مجاز است و سازمان منطقه باید تأییدیهٔ لازم را ظرف یک هفته از تاریخ وصول درخواست صادر کند.
- مادهٔ ۲۱ قانون (اصلاحی ۳۰ تیر ۱۳۷۸): حقوق قانونی سرمایهگذاران خارجی که پذیرش سرمایهشان به تصویب هیأت وزیران رسیده تضمین شده و در صورت ملیشدن یا سلب مالکیت، جبران عادلانهٔ خسارت بر عهدهٔ دولت است.
اما دربارهٔ زمین، محدودیت صریحی وجود دارد: تبصرهٔ ۱ مادهٔ ۲۴ قانون، اجارهٔ زمین به اتباع خارجی را مجاز و فروش آن را «مطلقاً ممنوع» دانسته است. در مقابل، تبصرهٔ ۲ همان ماده تصریح میکند که «ساکنین ایرانی جزائر موضوع مناطق آزاد» مانند سایر نقاط کشور، همهٔ حقوق مالکیت عرصه و اعیان (یعنی زمین و ساختمانِ روی آن) را دارند.
مزیت چهارم: روادید، اقامت و نیروی کار
- مادهٔ ۲ آییننامهٔ صدور روادید اتباع خارجی در مناطق آزاد (مصوب ۲ اسفند ۱۳۹۴ هیأت وزیران): اگر اتباع خارجی مستقیماً از مبادی ورودی مجازِ خودِ منطقه (یعنی درگاههای رسمی ورود به منطقه) وارد شوند، «تحصیل قبلی روادید ضروری نیست»؛ یعنی لازم نیست از پیش روادید بگیرند. اقامت یکماهه صادر میشود و با درخواست میزبان و تأیید سازمان تا شش ماه و سپس شش ماه دیگر قابل تمدید است. تبصرهٔ ۳ همان ماده برای سرمایهگذار خارجی، اقامت یک تا پنجسالهٔ قابل تمدید پیشبینی کرده است.
- مادهٔ ۱۸ مقررات سرمایهگذاری (الحاقی ۲ اسفند ۱۳۹۴) دستگاههای متولی را مکلف کرده «در چارچوب تعهدات متقابل»، بنا به درخواست سازمان و حسب مورد، برای سرمایهگذاران، مدیران و کارشناسان خارجیِ بخش خصوصیِ مرتبط با سرمایهگذاریهای خارجیِ مشمول این مقررات و بستگان درجهیکشان روادید، اجازهٔ اقامت و پروانهٔ کار صادر کنند.
- تبصرهٔ مادهٔ ۴۲ مقررات اشتغال مناطق آزاد (اصلاحی ۲۸ آذر ۱۳۹۷): سهامداران شرکتهای سرمایهگذار خارجی با آوردهٔ حداقل دویست هزار دلار برای هر نفر، با تأییدیهٔ سازمان از دریافت پروانهٔ اشتغال معافاند. در مقابل، تبصرهٔ مادهٔ ۴۱ سقفی تعیین کرده است: نسبت کارگران خارجی نباید از ده درصد کل شاغلان هر منطقه بیشتر باشد.
هشدار دربارهٔ قواعد روابط کار
مادهٔ ۱۲ قانون، تنظیم مقررات اشتغال، بیمه و تأمین اجتماعی را به آییننامهای سپرده است که هیأت وزیران تصویب کند. بر همین پایه، وزیران عضو شورای عالی مناطق آزاد در ۱۹ اردیبهشت ۱۳۷۳ «مقررات اشتغال نیروی انسانی، بیمه و تأمین اجتماعی در مناطق آزاد تجاریـصنعتی» را تصویب کردند. مادهٔ ۴۶ آن، سازمان هر منطقه را مکلف به تأسیس صندوق بیمه و تأمین اجتماعی کرده و مادهٔ ۴۷ سوابق بیمهای قبلی کارگران را محفوظ و قابل انتقال دانسته است.
اما بخشی از این مقررات در سال ۱۴۰۴ باطل شد. فقهای شورای نگهبان این بخشها را خلاف شرع دانستند و هیأت عمومی دیوان عدالت اداری با رأی شمارهٔ ۱۴۰۴۳۱۳۹۰۰۰۲۱۱۳۹۹۰ مورخ ۲۰ آبان ۱۴۰۴ بطلانشان را «از تاریخ تصویب» اعلام کرد؛ یعنی از همان روز تصویب بیاعتبار به حساب میآیند. بخشهای باطلشده اینهاست:
- حکم کلی و بیاستثنای («اطلاق») تبصرههای ۱، ۲ و ۳ مادهٔ ۷ دربارهٔ پایان و فسخ قرارداد کار؛
- حکم مادهٔ ۵ دربارهٔ اختیار کلی «واحد کار و خدمات اشتغال» منطقه؛
- حکم تبصرهٔ مادهٔ ۱۱ که دورهٔ آزمایشی کار را به یک بار محدود میکرد؛
- حکم کلی بند «ز» مادهٔ ۱۲ دربارهٔ پایان قرارداد با استعفای کارگر.
پس در موضوع قرارداد کار، دورهٔ آزمایشی و پایان همکاری روی متن قدیمی این مقررات حساب باز نکنید و وضعیت روز را از سازمان منطقه بپرسید.
مزیت پنجم: ثبت شرکت در خودِ منطقه
ثبت شرکت در منطقهٔ آزاد در واحد ثبتی خودِ سازمان منطقه انجام میشود. مادهٔ ۲۲ قانون (اصلاحی ۳۰ تیر ۱۳۷۸) میگوید ثبت شرکتها و مالکیتهای صنعتی و معنوی در هر منطقه طبق ضوابط مصوب هیأت وزیران انجام میشود. مادهٔ ۲ «ضوابط ثبت شرکتها و مالکیتهای صنعتی و معنوی در مناطق آزاد» (مصوب ۴ اردیبهشت ۱۳۷۴) هم سازمان هر منطقه را موظف کرده «واحد ثبت شرکتها و مالکیتهای صنعتی معنوی» را تأسیس کند. طبق مادهٔ ۳، همین واحد شرکتها و مؤسسات ایرانی و خارجی، علائم و اسامی تجاری، اختراعات، دفاتر تجاری و حتی بانکها و شرکتهای بیمه را ثبت میکند.
خیالتان هم راحت باشد: طبق مادهٔ ۴ همین ضوابط، «هر شرکت یا مؤسسهای که در منطقه ثبت شود و مرکز اصلی آن نیز در همان منطقه باشد شرکت ایرانی و ثبتشده در منطقه محسوب میشود».
مراحل ثبت شرکت در منطقهٔ آزاد
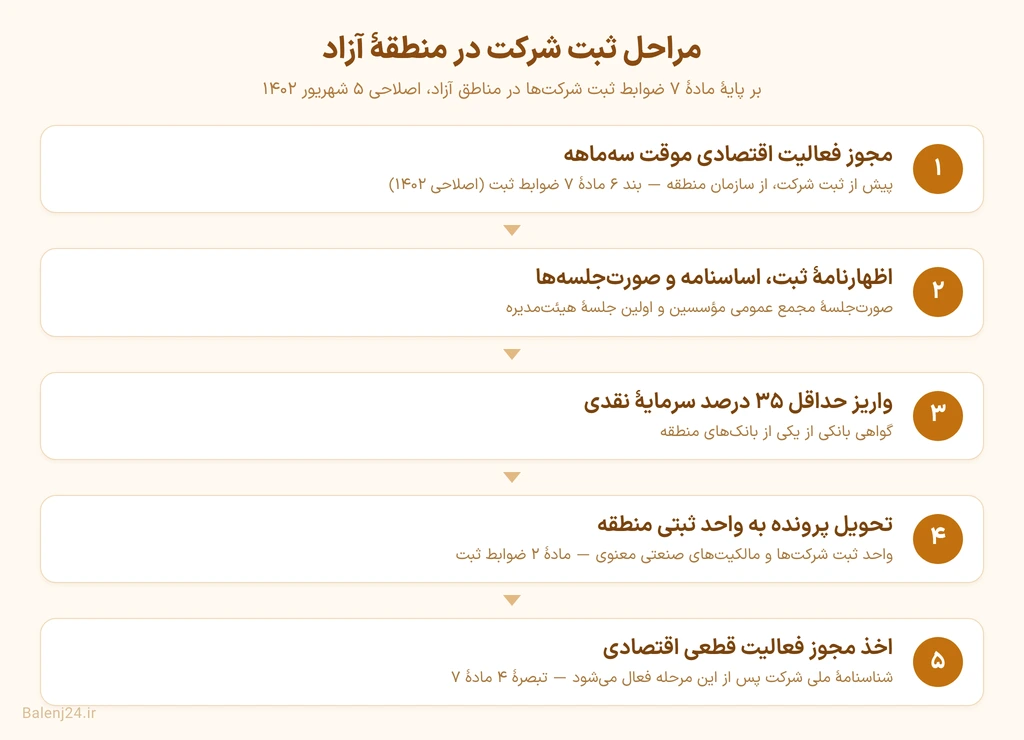
مادهٔ ۷ ضوابط ثبت (اصلاحی ۵ شهریور ۱۴۰۲) مدارک لازم را برشمرده است. ترتیب عملی کار این است:
۱. مجوز فعالیت اقتصادی موقت سهماهه بگیرید. بند ۶ مادهٔ ۷ میگوید این مجوز را باید پیش از ثبت شرکت از سازمان منطقه بگیرید. مدت آن سه ماه است و میشود آن را یک بار دیگر برای سه ماه تمدید کرد. پشتوانهٔ این حکم، مادهٔ ۱۱ قانون است که صدور مجوز فعالیت اقتصادی در محدودهٔ منطقه را «فقط در اختیار سازمان» دانسته است.
۲. اظهارنامهٔ ثبت، اساسنامه و صورتجلسهها را آماده کنید، شامل صورتجلسهٔ مجمع عمومی مؤسسین و اولین جلسهٔ هیئتمدیره.
۳. حداقل ۳۵ درصد سرمایهٔ نقدی را واریز کنید و گواهی بانکی آن را از یکی از بانکهای منطقه بگیرید.
۴. پرونده را به واحد ثبتی منطقه بدهید و حقالثبت را بپردازید. طبق تبصرهٔ ۳ مادهٔ ۷ ضوابط ثبت، اقدامات ثبت و صدور گواهی «پس از دریافت رسید حقالثبت» انجام میشود.
۵. مجوز فعالیت قطعی اقتصادی بگیرید. طبق تبصرهٔ ۴ مادهٔ ۷، شناسنامهٔ ملی شرکت «پس از ثبت شرکت و اخذ مجوز فعالیت قطعی اقتصادی از سازمان منطقه فعال خواهد شد».
با این دو حکم ۱۴۰۲، بدون مجوز فعالیت اقتصادی موقت از سازمان منطقه نمیتوانید شرکت را ثبت کنید و شناسنامهٔ ملی شرکت هم تا مجوز فعالیت قطعی را نگیرید فعال نمیشود.
این ثبت شرکت برای چه کسانی مناسب است و برای چه کسانی نه؟
احتمالاً به درد شما میخورد اگر: تولید یا مونتاژ میکنید و بخشی از مواد اولیه را از خارج میآورید؛ کارتان واردات، صادرات یا لجستیک است؛ سرمایهگذار خارجی دارید؛ یا واقعاً میتوانید دفتر و تیم را در خود منطقه مستقر کنید.
احتمالاً به درد شما نمیخورد اگر: تیم، مشتری و عملیاتتان در شهر دیگری است و فقط میخواهید نشانی ثبتی را به منطقه ببرید؛ درآمد اصلیتان از خدمتی است که عملاً در سرزمین اصلی انجام میشود؛ یا هزینهٔ سفر و اجارهٔ دفتر در منطقه از صرفهجویی مالیاتیتان بیشتر میشود.
اگر به این نتیجه رسیدید که منطقهٔ آزاد گزینهٔ مناسبی برای شما نیست، ثبت معمولی شرکت مسیر سادهتری است؛ میتوانید اطلاعات اولیهتان را یکبار در فرم درخواست ثبت شرکت بالنج وارد کنید.
اگر شرکت دانشبنیان هستید
دو موضوع را با هم اشتباه نگیرید: معافیت مادهٔ ۱۳ به «فعالیت اقتصادی در منطقه» گره خورده است، نه به عنوان دانشبنیان. استقرار در منطقهٔ آزاد بهخودیخود شما را دانشبنیان نمیکند. اگر محصول نرمافزاریتان به مشتریان سرزمین اصلی ارائه میشود، حتی با تیمی مستقر در منطقه، معافیت آن درآمد محل تردید است (رأی شمارهٔ ۱۰۶ دیوان و بخشنامهٔ ۳۱ فروردین ۱۴۰۵ سازمان امور مالیاتی؛ بخش «چهار محدودیتی که کمتر گفته میشود»). اگر واحد پژوهشی، فناوری یا مهندسی هستید، مسیر دیگری هم دارید: مادهٔ ۹ قانون حمایت از شرکتها و مؤسسات دانشبنیان به واحدهای مستقر در پارکهای علم و فناوری اجازه داده است «از مزایای قانونی مناطق آزاد در خصوص روابط کار، معافیتهای مالیاتی و عوارض، سرمایهگذاری خارجی و مبادلات مالی بینالمللی» برخوردار شوند؛ طبق مادهٔ ۲ مقررات اجرایی مادهٔ ۹، این معافیت از تاریخ صدور مجوز توسط مدیریت پارک شروع میشود و آنجا هم فقط به فعالیتِ داخل پارک میرسد. جزئیات را در مقالههای «مزایای عضویت در پارک علم و فناوری در ۱۴۰۵» و «حمایتهای شرکتهای دانشبنیان در ۱۴۰۵» آوردهایم.
تکالیف و هزینههایی که باید از اول بدانید
مناطق آزاد «بیقانون» نیستند؛ قانونشان فرق دارد.
- گزارش سالانهٔ حسابرسیشده. مادهٔ ۱۱ مقررات سرمایهگذاری، واحدهایی را که با مجوز سرمایهگذاری در منطقه ایجاد میشوند مکلف کرده هر سال گزارش عملکرد و صورتهای مالی خود را به سازمان منطقه بفرستند. این صورتهای مالی باید به تأیید مؤسسهٔ حسابرسیای برسد که سازمان منطقه به آن اعتماد دارد (به تعبیر همین مقررات، «مورد وثوق سازمان»).
- عوارض سازمان منطقه. مادهٔ ۱۰ قانون (اصلاحی ۲۲ آبان ۱۳۷۵) به سازمان هر منطقه اجازه داده است با تصویب هیأت وزیران، در مقابل خدمات شهری و رفاهی از اشخاص منطقه عوارض بگیرد. بند «ت» مادهٔ ۶۵ قانون احکام دائمی هم همین عوارض را صریحاً از معافیتها استثنا کرده است.
- فرصت سهماهه برای تطبیق وضعیت. مادهٔ ۶ ضوابط ثبت (اصلاحی ۱۸ تیر ۱۳۷۵) اشخاص حقوقی فعال در منطقه را موظف کرده است که ظرف سه ماه از اعلام واحد ثبتی، وضعیت خود را با این ضوابط و دستورالعملهای اجراییاش تطبیق دهند. اگر این کار را نکنند، «مرجع صالح» (یعنی مرجعی که قانون این اختیار را به آن داده) به درخواست سازمان منطقه جلوی ادامهٔ فعالیتشان را میگیرد.
- ممنوعیت سهامداری مقامهای دولتی. مادهٔ ۲۵ قانون، وزرا، نمایندگان مجلس، استانداران، شهرداران، رؤسای سازمانهای دولتی و معاونان آنان و وابستگان درجهیکشان را از داشتن سهام در شرکتهای خصوصی فعال در محدودهٔ منطقه منع کرده است.
جمعبندی
مزایای مناطق آزاد واقعی، اما مشروط هستند. معافیت بیستسالهٔ مادهٔ ۱۳:
- از تاریخ بهرهبرداری مندرج در مجوز شروع میشود؛
- فقط فعالیتِ انجامشده در محدودهٔ منطقه را پوشش میدهد؛
- حقوق کارکنان را شامل نمیشود؛
- عایدی انتقال ملک یا حق واگذاری محلی را که کمتر از پنج سال در تملک بوده، و عایدی بعضی داراییهای دیگر را پوشش نمیدهد؛
- مالیات بر ارزش افزوده را در بر نمیگیرد؛
- و به ارائهٔ بهموقع اظهارنامه و دفاتر گره خورده است.
در مقابل، اگر کسبوکار شما واقعاً با خارج از کشور کار میکند یا تولید و پردازش فیزیکی انجام میدهد، قواعد گمرکی و سرمایهگذاری این مناطق مزیت جدی و قابلاتکایی است.
اگر بخواهیم در یک جمله بگوییم: منطقهٔ آزاد برای کسی ساخته شده که میخواهد آنجا کار کند، نه برای کسی که فقط میخواهد آنجا ثبت شود.
سوالات متداول
از «تاریخ بهرهبرداری مندرج در مجوز»؛ این عبارت عیناً در مادهٔ ۱۳ قانون آمده است. مبنا، تاریخ ثبت شرکت یا شروع به کار عملی نیست.
خیر. بر پایهٔ رأی شمارهٔ ۱۰۶ هیأت عمومی دیوان عدالت اداری، خدمتی که در سرزمین اصلی انجام شود مشمول مالیات است و نمیتوان درآمد آن را میان داخل و بیرون منطقه تقسیم کرد (دیوان «تسهیم» را در این مورد نپذیرفته است). پس صرفِ داشتن نشانی ثبتی در منطقه کافی نیست.
خیر. دیوان در رأی شمارهٔ ۳۴۴ مورخ ۳۰ اردیبهشت ۱۳۹۹ مقرراتی را که معافیت مادهٔ ۱۳ را به درآمد حقوق کارکنان واحدهای مستقر در مناطق آزاد تسری داده بود ابطال کرد.
در قانون مالیات بر ارزش افزودهٔ ۱۴۰۰ مادهای که چنین معافیت کلیای بدهد دیده نمیشود. طبق مادهٔ ۱۲ همین قانون، فعالان اقتصادی مستقر در مناطق آزاد اگر حجم معاملات سالانهشان از مبلغ مصوب هیأت وزیران بیشتر باشد، باید در سامانهٔ مؤدیان عضو شوند و معاملاتشان را ثبت کنند؛ جریمهٔ تخلف، علاوه بر جریمهٔ بند «ب» مادهٔ ۲۲ قانون پایانههای فروشگاهی و سامانهٔ مؤدیان، نُه درصد ارزش معاملات ثبتنشده است. از سوی دیگر، بند «ت» مادهٔ ۶۵ قانون احکام دائمی مبادلهٔ کالا میان منطقهٔ آزاد و خارج از کشور را از «کلیه عوارض …، مالیات و حقوق ورودی» معاف کرده و نسبت این حکم با قانون ۱۴۰۰ در متن قانون روشن نیست؛ پیش از هر اقدامی موضوع را با ادارهٔ امور مالیاتی منطقه بررسی کنید.
باید آن را به گمرک اظهار کنید. طبق بند «ب» مادهٔ ۶۵ قانون احکام دائمی، فقط سهمی از ارزش کالا که در خود منطقه به آن اضافه شده (ارزش افزوده) یا از مواد اولیه و قطعات داخلی آمده است، «تولید داخلی» حساب میشود و حقوق ورودی ندارد. طبق تبصرهٔ ۳ مادهٔ ۱۷ قانون مالیات بر ارزش افزوده، گمرک از این سهم فقط مالیات و عوارض میگیرد و از سهم باقیمانده، علاوه بر مالیات و عوارض، حقوق ورودی هم دریافت میکند.
طبق بند ۶ مادهٔ ۷ ضوابط ثبت (اصلاحی ۵ شهریور ۱۴۰۲)، ابتدا باید مجوز فعالیت اقتصادی موقت سهماهه را از سازمان منطقه دریافت کنید؛ شناسنامهٔ ملی شرکت هم پس از ثبت و اخذ مجوز فعالیت قطعی فعال خواهد شد.
منابع
- قانون چگونگی اداره مناطق آزاد تجاریـصنعتی جمهوری اسلامی ایران (با اصلاحات و الحاقات بعدی)، مصوب ۱۳۷۲/۰۶/۰۷ — پایگاه ملی اطلاعرسانی قوانین و مقررات: https://qavanin.ir/Law/TreeText/?IDS=9909702370144695971
- قانون اصلاح ماده (۱۳) قانون چگونگی اداره مناطق آزاد تجاریـصنعتی، مصوب ۱۳۸۸/۰۳/۰۶: https://qavanin.ir/Law/TreeText/?IDS=897747764893059369
- قانون احکام دائمی برنامههای توسعه کشور، مصوب ۱۳۹۵/۱۱/۱۰ (ماده ۶۵): https://qavanin.ir/Law/TreeText/?IDS=11124862449016338596
- قانون مالیات بر ارزش افزوده، مصوب ۱۴۰۰/۰۳/۰۲: https://qavanin.ir/Law/TreeText/?IDS=17874811672232780652
- قانون اصلاح قانون مالیاتهای مستقیم، مصوب ۱۳۹۴/۰۴/۳۱ (بند ۳۶ — الحاق ماده ۱۴۶ مکرر): https://qavanin.ir/Law/TreeText/?IDS=922346417932734011
- مقررات صادرات، واردات و امور گمرکی مناطق آزاد تجاریـصنعتی، مصوب ۱۳۷۳/۰۲/۱۹: https://qavanin.ir/Law/TreeText/?IDS=737839682962040532
- مقررات سرمایهگذاری در مناطق آزاد تجاریـصنعتی جمهوری اسلامی ایران، مصوب ۱۳۷۳/۰۲/۱۹: https://qavanin.ir/Law/TreeText/?IDS=2038058001122165862
- ضوابط ثبت شرکتها و مالکیتهای صنعتی و معنوی در مناطق آزاد تجاریـصنعتی، مصوب ۱۳۷۴/۰۲/۰۴: https://qavanin.ir/Law/TreeText/?IDS=3266209780095030106
- مقررات اشتغال نیروی انسانی، بیمه و تأمین اجتماعی در مناطق آزاد تجاریـصنعتی، مصوب ۱۳۷۳/۰۲/۱۹: https://qavanin.ir/Law/TreeText/?IDS=17401466912206266257
- آییننامه صدور روادید اتباع خارجی در مناطق آزاد تجاریـصنعتی، مصوب ۱۳۹۴/۱۲/۰۲: https://qavanin.ir/Law/TreeText/?IDS=16615591727764184940
- رأی شماره ۱۰۶ هیأت عمومی دیوان عدالت اداری (دادنامه ۱۴۰۱/۰۱/۱۶): https://qavanin.ir/Law/TreeText/?IDS=15278959833643387749
- رأی شماره ۳۴۴ هیأت عمومی دیوان عدالت اداری، مورخ ۱۳۹۹/۰۲/۳۰: https://qavanin.ir/Law/TreeText/?IDS=6520553568002927801
- رأی شماره ۱۴۰۴۳۱۳۹۰۰۰۲۱۱۳۹۹۰ هیأت عمومی دیوان عدالت اداری، مورخ ۱۴۰۴/۰۸/۲۰: https://qavanin.ir/Law/TreeText/?IDS=10880377658861659180
- تصویبنامه هیأت وزیران درباره بودجه سال ۱۴۰۴ سازمانهای مناطق آزاد تجاریـصنعتی و ویژه اقتصادی، مورخ ۱۴۰۴/۰۷/۰۲: https://qavanin.ir/Law/TreeText/?IDS=15225238477337664408
- قانون تشکیل و اداره مناطق ویژه اقتصادی جمهوری اسلامی ایران: https://qavanin.ir/Law/TreeText/?IDS=16739933358916291384
- قانون مالیات بر سوداگری و سفتهبازی، مصوب ۱۴۰۴/۰۴/۰۸ (ماده ۲۶ — الحاق تبصرههای ۳ و ۴ به ماده ۱۳۲ قانون مالیاتهای مستقیم) — سامانه جامع قوانین و مقررات سازمان امور مالیاتی: https://regulation.tax.gov.ir/lwvi?lid=txs5000112488&ty=qh
- قانون مالیاتهای مستقیم با اصلاحات بعدی (بند «ت» و تبصرههای ۳ و ۴ ماده ۱۳۲، تبصره ۱ ماده ۱۴۶ مکرر) — سامانه جامع قوانین و مقررات سازمان امور مالیاتی: https://regulation.tax.gov.ir/lwvi?lid=txs5000060569&ty=qh
- بخشنامه ۱۴۰۵/۰۱/۳۱ سازمان امور مالیاتی کشور، ناقل نظر هیأت عمومی شورای عالی مالیاتی درباره ماده ۹ قانون حمایت: https://qavanin.ir/Law/TreeText/?IDS=5855778680028528723
- قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات (مصوب ۱۳۸۹، با اصلاحات بعدی — ماده ۹): https://qavanin.ir/Law/TreeText/?IDS=18014630149867557972
- مقررات اجرایی ماده ۹ قانون حمایت (آییننامه اجرایی ماده ۴۷ قانون برنامه چهارم توسعه، مصوب ۱۳۸۴/۰۵/۰۵ هیأت وزیران با اصلاحات بعدی — ماده ۲): https://qavanin.ir/Law/TreeText/?IDS=17754525104931029673