خلاصه عملکرد ارزش افزوده صفحهای در کارپوشهی سامانهی مؤدیان است که ارزش افزودهی هر فصل شما را نشان میدهد.
عددهایش از صورتحسابهای الکترونیکی خرید و فروشتان میآید.
شما عددها را بررسی و کامل میکنید و خلاصه را «ذخیرهی نهایی» میکنید.
بعد هم بدهی همان فصل را میپردازید.
دیر رسیدن به این صفحه گران تمام میشود.
طبق مادهی ۳۷ قانون ارزش افزوده، دیرکرد پرداخت ماهانه ۲ درصد مالیات پرداختنشده جریمه دارد.
کم نشان دادن مالیات فروش، طبق بند ب مادهی ۳۶، دو برابر مالیات پرداختنشده جریمه دارد.
مهلت تابستان ۱۴۰۵ و شرط بخشودگی این جریمهها را در بخش ۷ آوردهایم.
در این مقاله قدمبهقدم میگوییم خلاصه عملکرد مال چه کسی است و کجای کارپوشه پیدایش کنید.
اصلاح خلاصه، پیامک «احتمال بالای انحراف»، مهلتهای ۱۴۰۵ و جریمهها هم آمده است.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیدهی قوانین و مهلتهای خلاصه عملکرد ارزش افزوده را نشان میدهد:
| موضوع | نکتهی کلیدی | مستند |
|---|---|---|
| خلاصه عملکرد چیست | بدهی ارزش افزودهی هر فصل که سامانهی مؤدیان برای عضو خود حساب میکند | بند پ مادهی ۵ قانون پایانهها |
| مال چه کسی است | همهی اشخاص حقوقی با هر فروش؛ اشخاص حقیقی فقط پس از فراخوان | فراخوان هفتم؛ مادهی ۴ قانون تسهیل |
| مهلت قانونی پرداخت | پایان ماهِ بعد از هر فصل | مادهی ۴ قانون ارزش افزوده |
| تابستان ۱۴۰۵ | ذخیرهی نهایی و پرداخت یا ترتیب پرداخت تا ۲۴ آبان ۱۴۰۵، با بخشودگی ۱۰۰ درصد | بخشنامهی ۲۰۰/۱۴۰۵/۵۵ |
| اعتبار خرید | از ۱ دی ۱۴۰۴، فقط با صورتحساب الکترونیکیِ تأییدشده در کارپوشه | بخشنامهی ۲۰۰/۱۶۳۲۸/ص |
| دیرکرد پرداخت | ماهانه ۲ درصد مالیات پرداختنشده | مادهی ۳۷ قانون ارزش افزوده |
| نکتهای که زیاد پرسیده میشود | کم کردن ارزش افزودهی فاکتور کاغذی از بدهی فصل | |
آخرین تطبیق با قانون و بخشنامهها: ۱۶ آبان ۱۴۰۵
۱. خلاصه عملکرد ارزش افزوده چیست و چه فرقی با اظهارنامه دارد؟
قانون مالیات بر ارزش افزودهی ۱۴۰۰ دورهی مالیاتی را سهماهه و منطبق بر فصلهای سال گذاشته است.
برای عضو سامانه، خود سامانه بدهی هر دوره را حساب میکند.
این حکم بند پ مادهی ۵ قانون پایانههای فروشگاهی و سامانهی مؤدیان است.
حاصل این محاسبه را در کارپوشه، در صفحهی «خلاصه عملکرد مالیات بر ارزش افزوده» میبینید.
کار شما بررسی عددهایی است که از صورتحسابها آمده، و تکمیل بخشهایی که سامانه از آنها خبر ندارد.
این اصطلاحها را در ادامه زیاد میبینید:
- اعتبار مالیاتی خرید: ارزش افزودهای که هنگام خرید پرداختهاید و طبق مادهی ۸ از ارزش افزودهی فروش کم میشود.
از ۱ دی ۱۴۰۴ فقط خریدِ دارای صورتحساب الکترونیکیِ تأییدشده در کارپوشه اعتبار میسازد (بخش ۴). - ذخیرهی نهایی: اصطلاح بخشنامههای سازمان برای ثبت قطعی خلاصه عملکرد.
مهلت «۱۵ روز پس از پایان فصل» در برخی مطالب اینترنتی، با قانون ۱۴۰۰ نمیخواند (پرسش ۲).
خلاصه این بخش: خلاصه عملکرد همان بدهی فصل است که سامانه از صورتحسابهایتان ساخته است.
۲. خلاصه عملکرد ارزش افزوده مال چه کسی است؟
مادهی ۱۳ قانون ارزش افزوده همهی مشمولان را به ثبتنام و ثبت معاملاتشان در سامانهی مؤدیان مکلف کرده است.
اول ببینید در کدام دستهاید:
- اشخاص حقوقی: همهی شرکتها، با هر میزان فروش، مکلف به ثبتنام در ارزش افزودهاند.
این تکلیف از مرحلهی هفتم فراخوان (۱ مهر ۱۳۹۵) است؛ برای شرکتی که بعد از آن تأسیس شده، از تاریخ تأسیس. - شخص حقیقیِ مکلف به صدور صورتحساب که فراخوان نشده: طبق مادهی ۴ قانون تسهیل، حق گرفتن ارزش افزوده از خریدار را ندارد.
صورتحساب را با نرخ صفر صادر میکند. - شخص حقیقیِ فراخوانشده و عضو سامانه: بدهی هر فصلش را سامانه حساب میکند، همانطور که برای شرکتها.
- شخص حقیقیِ فراخوانشده و معاف از صورتحساب الکترونیکی: حالت جدایی دارد که در ادامه آمده است.
مادهی ۱۲ آییننامهی مادهی ۱۴ مکرر این گروه را مکلف کرده روی فروش غیرمعاف ارزش افزوده بگیرند.
سازمان ارزش افزودهی هر دورهشان را با ضریب نوع فعالیت یا ترکیب نرخ خریدها حساب میکند.
نتیجه در «کاربرگ مادهی ۱۴ مکرر» به مؤدی داده میشود.
مؤدی یک ماه برای اصلاح و پرداخت وقت دارد، وگرنه سازمان مطالبه میکند.
صاحب مشاغلی که برای ارزش افزوده فراخوان نشده، مشمول این محاسبه و کاربرگ نیست (مادهی ۱۰ همان آییننامه).
نکته حقوقی: صادر کردن صورتحساب الکترونیکی با فراخوان ارزش افزوده یکی نیست.
مادهی ۴ قانون تسهیل دربارهی مؤدیای است که مکلف به صدور صورتحساب است ولی فراخوان نشده.
گرفتن ارزش افزوده بدون فراخوان، دو برابر مبلغ دریافتی جریمه دارد.
به حکم همان ماده، وجه دریافتی هم باید به خریدار پس داده شود.
اگر به اشتباه مشمول ارزش افزوده ثبت شدهاید
طبق مادهی ۲۴ قانون ارزش افزوده، کارپوشهی فعال یعنی از نظر سازمان شرایط گرفتن ارزش افزوده از خریدار را دارید.
اگر گزینهی مشمولیت برای پروندهی شما خورده ولی مشمول نیستید، راهی برای برداشتن آن هست.
بخشنامهی ۲۰۰/۹۱۲۱۳/د (۱۹ بهمن ۱۴۰۴) میگوید «در صورت احراز عدم مشمولیت»، این گزینه حذف میشود.
«برگ قطعی مالیات و عوارض اصلاحی (با مبلغ صفر)» هم صادر میشود.
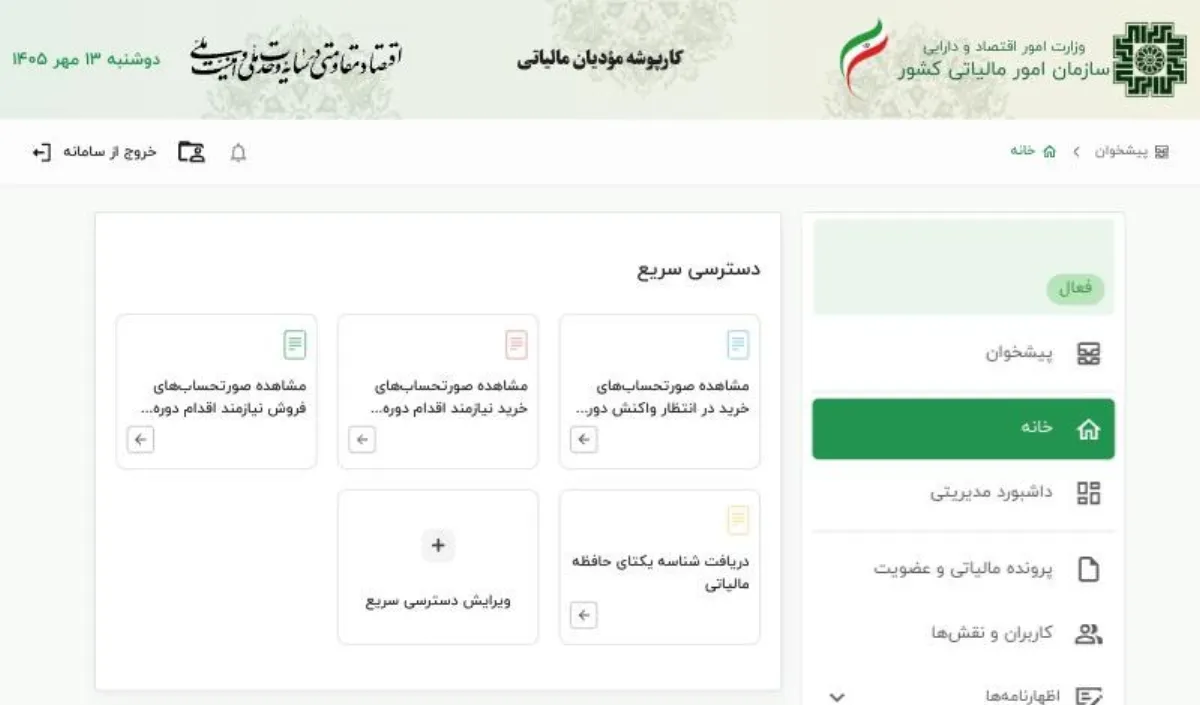
۳. خلاصه عملکرد کجای کارپوشه است؟ گامبهگام
خلاصه عملکرد در کارپوشه است، نه در صفحهی اصلی درگاه:
- گام اول: وارد درگاه ملی خدمات مالیاتی (my.tax.gov.ir) شوید.
ورود همیشه کد پیامکی میخواهد. - گام دوم: از منوی «ورود به کارپوشه»، «کارپوشه تجاری» را باز کنید.
- گام سوم: در پیشخوان کارپوشه، کنار پروندهی مورد نظر «ورود به پرونده» را بزنید.
- گام چهارم: از منوی کناری «اظهارنامهها» و بعد ارزش افزوده را باز کنید.
صفحهی خلاصه عملکرد باز میشود. - گام پنجم: سال و فصل را انتخاب کنید.
جدولی از نسخهها میبینید، با کد رهگیری، شمارهی نسخه و وضعیت هرکدام. - گام ششم: با «نمایش کلی» عددها را ببینید.
با «تکمیل خلاصه عملکرد» بخشهای لازم را کامل کنید. - گام هفتم: خلاصه را ذخیرهی نهایی کنید و کد رهگیری را از جدول یادداشت کنید.
- گام هشتم: با دکمهی «قبض» قبض بدهی را بگیرید و بپردازید.
عددی را نمیفهمید؟ این دو ابزار را بشناسید
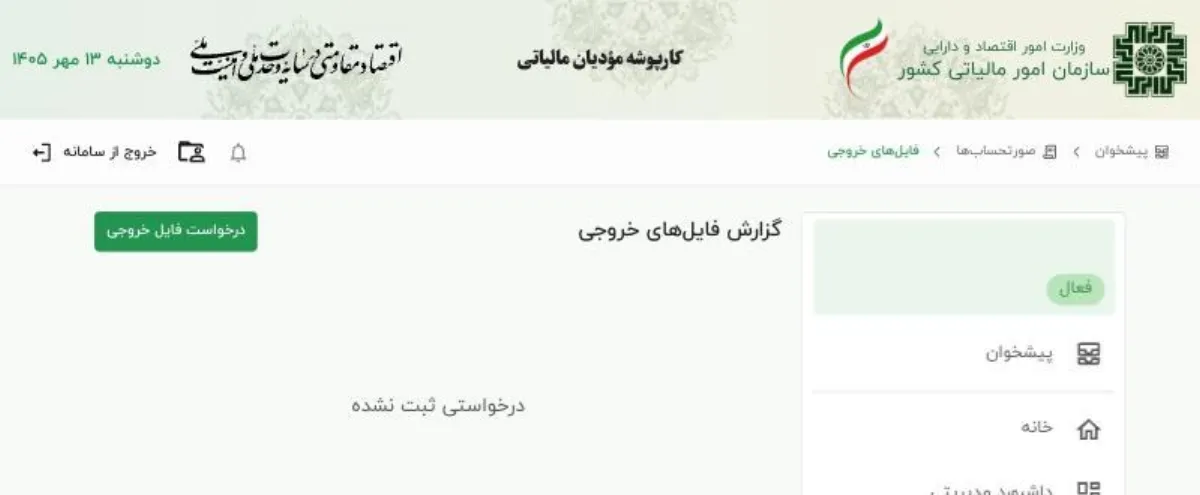
- در «فایلهای خروجی» کارپوشه، گزارش «جزئیات ردیفهای خلاصه عملکرد» را بگیرید.
صورتحسابهایی را که هر ردیف را ساختهاند فهرست میکند.
آماده شدن فایل ممکن است چند ساعت طول بکشد. - اگر عددی که از سامانهی مؤدیان آمده اشتباه است، خود صفحه شما را به فرم «ارسال بازخورد» میفرستد.
طبق تجربه، امکان تکمیل و ذخیرهی نهایی از روز اول بعد از فصل باز نیست.
در بهار ۱۴۰۵ این امکان تا چند روز پیش از پایان مهلت بسته بود.
طبق تجربه، در روزهای اول بازشدن، بعضی عددهای پیشفرض جابهجا یا دوبار حساب میشوند.
برای عددی که عجیب به نظر میرسد، یکی دو روز بعد دوباره سر بزنید.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، آنها را به بالنج اطلس بسپارید؛ شروع کار با اطلس رایگان است.
۴. خرید و فروش خارج از سامانه و «جزئیات اطلاعات معاملات»
بدهی هر فصل از دو عدد درمیآید: ارزش افزودهی فروش و اعتبار مالیاتی خرید.
طبق مادهی ۸ قانون ارزش افزوده، اعتبار خرید از ارزش افزودهی فروش کم میشود.
نرخ ۱۴۰۵، ۱۰ درصد است: ۹ درصد مادهی ۷ بهعلاوهی یک واحد قانون بودجهی ۱۴۰۵.
خرید خارج از سامانه
از ۱ دی ۱۴۰۴، اعتبار خرید فقط با صورتحساب الکترونیکی پذیرفته است.
آن صورتحساب باید در کارپوشهی شما ثبت شده باشد و خودتان تأییدش کرده باشید.
این حکم قانون پایانههاست و تاریخش را بخشنامهی ۲۰۰/۱۶۳۲۸/ص اعلام کرده است.
پس ارزش افزودهی فاکتور کاغذی از بدهی فصلهای ۱۴۰۵ کم نمیشود.
ارزش افزودهی هر خرید دیگری هم که صورتحساب الکترونیکی ندارد، کم نمیشود.
حساب واردات جداست:
طبق تبصرهی ۲ مادهی ۱۷، گمرک ارزش افزودهی واردات را هنگام ترخیص قطعی میگیرد و برخط به حساب سازمان میریزد.
طبق اطلاعیهی ۳-۱۴۰۴، اثر هر اعلامیهی واردات بر اساس «تاریخ شماره رسید» در دورههای ارزش افزوده لحاظ میشود.
برای تأیید یا رد هر صورتحساب خرید در کارپوشه ۳۰ روز فرصت دارید.
طبق تبصرهی بند ب مادهی ۵ قانون پایانهها، سکوت شما تأیید شمرده میشود.
پس صورتحسابی را که مال شما نیست، در همین ۳۰ روز رد کنید.
ماندهی بستانکاری فصل قبل
گاهی اعتبار خرید یک فصل از ارزش افزودهی فروش بیشتر میشود.
مادهی ۸ قانون ارزش افزوده این مازاد را به دورهی بعد منتقل میکند.
اگر بخواهید، به درخواست شما ظرف یک ماه مسترد میشود.
مالیات خریدی که به فروش کالا و خدمات معاف مربوط است، کم نمیشود.
به حکم مادهی ۲۴۲ قانون مالیاتهای مستقیم، مالیاتی که از اشتباه محاسبه اضافه گرفته شده، ظرف یک ماه پس داده میشود.
طبق تجربه، ماندهی فصل قبل همیشه خودکار در خلاصهی فصل بعد نمینشیند.
پیش از ذخیرهی نهایی، جای آن را در خلاصهی فصل جدید پیدا کنید.
فروش خارج از سامانه
برای فروشی که صورتحساب الکترونیکی ندارد، دو جریمهی جدا در دو قانون آمده است.
اولی جریمهی صادرنکردن صورتحساب در بند الف مادهی ۲۲ قانون پایانههاست.
این جریمه ۱۰ درصد مجموع آن فروش است، یا ۲ میلیون تومان، هرکدام بیشتر باشد.
۲ میلیون تومان رقم پایهی قانون است و هر سال به نسبت تورم بهروز میشود.
دومی جریمهی بند ب مادهی ۳۶ قانون ارزش افزوده است، برای کتمان معامله یا کماظهاری مالیات فروش.
این جریمه دو برابر مالیات پرداختنشده است.
بند ت بخشنامهی ۲۰۰/۱۴۰۵/۲۷ ملاک این جریمه را گفته است.
ملاک، مندرجات اظهارنامه یا خلاصه عملکرد یا اطلاعات سامانهی مؤدیان است، حسب مورد.
ما متنی صریح برای جای فروش بیصورتحساب در خلاصهی ۱۴۰۵ پیدا نکردیم.
تا پایان آذر ۱۴۰۴، مادهی ۳ قانون تسهیل به مؤدی یک ماه فرصت میداد چنین فروشی را به اظهارنامهی تهیهشدهی سازمان بیفزاید.
بخشنامهها اظهارنامه را دو ستون «داخل» و «خارج از سامانه» میدانند.
بخشنامهی ۲۰۰/۱۴۰۴/۵۷ برای زمستان ۱۴۰۲ تا بهار ۱۴۰۴ تکلیف یک جریمه را روشن کرده است.
جریمهی مادهی ۲۲ قانون پایانهها برای فروشهای ستون خارج از سامانه سیستمی مطالبه میشود.
سود دریافتی هم، طبق تبصرهی بند ب مادهی ۹ قانون ارزش افزوده، عرضهی خدمت و مأخذ مالیات نیست.
اگر عدد فروش به خاطر صورتحسابی اشتباه است که باید باطل یا اصلاح میشد، سراغ خود صورتحساب بروید.
برای دیدن روش ابطال و اصلاح صورتحساب، مقالهی ابطال و اصلاح صورتحساب الکترونیکی را مطالعه کنید.
«جزئیات اطلاعات معاملات»؛ جای فهرست معاملات فصلی
صفحهی خلاصه عملکرد دکمهای به نام «جزئیات اطلاعات معاملات» دارد.
طبق بخشنامهی ۲۰۰/۱۴۰۴/۸۰، فهرست معاملات مادهی ۱۶۹ همینجا تسلیم میشود.
این فهرست فقط برای معاملاتی است که صورتحساب الکترونیکی ندارند.
صورتحسابهای سامانهی مؤدیان خودشان بهجای این فهرست شمرده میشوند (مادهی ۷ قانون پایانهها).
مهلت فهرست، همان مهلت اظهارنامهی ارزش افزودهی همان فصل است.
- بخشنامهی ۲۰۰/۱۴۰۵/۵۵ فهرست تابستان ۱۴۰۵ را تا ۲۴ آبان ۱۴۰۵ میگیرد.
بارگذاری فایل تا ۲۳ آبان است و روز ۲۴ فقط ورود موردی. - جریمهی ندادن فهرست در مادهی ۱۶۹ قانون مالیاتهای مستقیم، ۱ درصد معاملاتی است که گزارش نشده است.
- تبصرهی ۳ مادهی ۲۲ قانون پایانهها جلوی جمع شدن جریمهها را گرفته است.
با اعمال جریمهی بند الف یا ث آن ماده، جریمهی مادهی ۱۶۹ اعمال نمیشود.
مثال: فروش تابستان ۱۴۰۵، بدون ارزش افزوده: ۱ میلیارد تومان
ارزش افزودهی فروش: ۱۰ درصد، یعنی ۱۰۰ میلیون تومان
ارزش افزودهی خریدهای دارای صورتحساب الکترونیکیِ تأییدشده: ۶۰ میلیون تومان
ارزش افزودهی یک خرید با فاکتور کاغذی: ۵ میلیون تومان، که کم نمیشود
بدهی فصل: ۱۰۰ منهای ۶۰، یعنی ۴۰ میلیون تومان
خلاصه این بخش: اعتبار فقط با صورتحساب الکترونیکیِ تأییدشده؛ معاملات بیصورتحساب در «جزئیات اطلاعات معاملات».
۵. اصلاح خلاصه عملکرد با «ایجاد نسخه جدید»
صفحهی خلاصه عملکرد برای هر فصل جدولی از نسخهها دارد و دکمهای به نام «ایجاد نسخه جدید».
طبق تجربه، برای اصلاح در همان صفحه نسخهی جدید میسازید، کاملش میکنید و دوباره ذخیرهی نهایی میکنید.
طبق تجربه، نسخهی تازه اول با وضعیت «ثبت موقت» دیده میشود.
طبق تجربه، ساختن نسخهی جدید هم همیشه باز نیست.
فرصت اصلاح بهار ۱۴۰۵
بخشنامهی ۲۰۰/۱۴۰۵/۵۶ (۲۵ مهر ۱۴۰۵) برای بهار ۱۴۰۵ فرصت اصلاح داد.
شرطش این بود که خلاصه را اصلاح و ذخیره کنید و مانده را بپردازید یا ترتیب پرداختش را بدهید.
در این صورت ۹۰ درصد جریمهی بند ب مادهی ۳۶ بخشوده میشد.
بخشنامهی ۲۰۰/۱۴۰۵/۶۱ (۲۹ مهر ۱۴۰۵) مهلتها را تمدید کرد.
ثبت و ذخیرهی خلاصه تا ۴ آبان ۱۴۰۵ شد و پرداخت یا ترتیب پرداخت تا ۶ آبان ۱۴۰۵.
برای ۱۴۰۴ هم فرصتی مشابه داده شد.
بخشنامهی ۲۰۰/۱۴۰۵/۳۰ (۱۷ تیر ۱۴۰۵) برای خلاصههای چهار فصل ۱۴۰۴ فرصت اصلاح و ذخیره داد.
بخشنامهی ۲۰۰/۱۴۰۵/۳۵ مهلت ذخیره و پرداخت را تا ۳۱ تیر ۱۴۰۵ تمدید کرد.
بخشودگی جریمهی بند ب مالیات ابرازی: زمستان ۹۵ درصد، تابستان و پاییز ۹۰ درصد، بهار ۸۵ درصد.
طبق تجربه، در تیر ۱۴۰۵ برای چند پرونده نسخهی تازهای از خلاصههای ۱۴۰۴ در همین صفحه گذاشته شد.
این نسخهها گاهی بیپیامک آمدند و گاهی همان عددهای نسخهی قبلی را داشتند.
۶. پیامک «احتمال بالای انحراف» و خطاهای رایج سامانه
به خلاصه، متن این پیامک این است:
برخی ارقام اظهارنامهی ارزش افزودهی یک دوره «احتمال بالای انحراف» دارد؛ تا تاریخِ آمده در پیامک بررسی و اصلاح کنید.
یعنی سامانه بعضی رقمهای آن فصل را مشکوک دیده است.
بخشنامههای ۲۰۰/۱۴۰۵/۳۰ و ۲۰۰/۱۴۰۵/۵۶ میگویند سازمان خلاصهها را پایش میکند و انحرافها را به مؤدی «بازخورد» میدهد.
هیچکدام نمیگوید این بازخورد با پیامک است یا از راه دیگر.
در همین دو بخشنامه، سقف بخشودگی کسی که «علیرغم وجود اشتباه و انحراف» و دریافت بازخورد اصلاح، ذخیره و پرداخت نکند، حداکثر ۴۰ درصد سقف تفویضشده بود.
هر اشتباهی را با «ایجاد نسخه جدید» اصلاح کنید و تا تاریخ پیامک ذخیرهی نهایی کنید.
نکته حقوقی: پیامک رسمی سازمان امور مالیاتی فقط از سرشمارهی «MALIAT» میآید.
خطاهایی که روی صفحه میبینید
| متن خطا | کِی دیده میشود | چه کنید |
|---|---|---|
| «ذخیرهی دائم خلاصه عملکرد با توجه به عدم ارسال و تکمیل اطلاعات شما توسط مراجع ذیربط امکانپذیر نیست» | هنگام ذخیرهی نهایی | متن خود پیام میگوید اطلاعاتی که نهادهای دیگر باید بفرستند، هنوز کامل نشده است. طبق تجربه، این پیام در روزهای آخر مهلت بهار ۱۴۰۵ برای چند نفر آمد. بعداً دوباره امتحان کنید و اگر نشد، با مرکز تماس ۱۵۲۶ تماس بگیرید. |
| «اجرای دستور remove child روی Node ناموفق بود» | هنگام ثبت نهایی | طبق تجربه، این خطا از خود سایت است و با چند بار تلاش دوباره برطرف میشود. اگر نشد، مرورگر را عوض کنید یا با ۱۵۲۶ تماس بگیرید. |
۷. مهلت خلاصه عملکرد ارزش افزوده در ۱۴۰۵
طبق مادهی ۴ قانون ارزش افزوده، مالیات هر فصل تا پایان ماهِ بعد از آن پرداخت میشود.
مثلاً مالیات تابستان تا پایان مهر.
در عمل، سازمان مهلت هر فصل را با بخشنامهی همان فصل اعلام میکند.
برای زمستان ۱۴۰۴ و بهار ۱۴۰۵، جریمههای مواد ۳۶ و ۳۷ تا تاریخ بخشنامه بخشیده شد.
| فصل | مهلت قانونی پرداخت (مادهی ۴) | مهلت اعلامشده با بخشنامه |
|---|---|---|
| زمستان ۱۴۰۴ | پایان فروردین ۱۴۰۵ | ۵ خرداد ۱۴۰۵ |
| بهار ۱۴۰۵ | پایان تیر ۱۴۰۵ | ۲۵ مرداد ۱۴۰۵ |
| اصلاح بهار ۱۴۰۵ | – | ذخیره تا ۴ آبان و پرداخت تا ۶ آبان ۱۴۰۵ |
| تابستان ۱۴۰۵ | پایان مهر ۱۴۰۵ | ۲۴ آبان ۱۴۰۵ پرداخت یا ترتیب پرداخت تا این روز: بخشودگی ۱۰۰ درصد جریمهی مادهی ۳۷ ذخیرهی نهایی تا این روز: بخشودگی ۱۰۰ درصد جریمهی بند ب مادهی ۳۶ |
| پاییز ۱۴۰۵ | پایان دی ۱۴۰۵ | هنوز اعلام نشده |
| زمستان ۱۴۰۵ | پایان فروردین ۱۴۰۶ | هنوز اعلام نشده |
مهلت زمستان ۱۴۰۴ و بهار ۱۴۰۵ در بخشنامههای ۲۰۰/۱۴۰۵/۱۷ و ۲۰۰/۱۴۰۵/۳۸ آمده است.
مهلت تابستان ۱۴۰۵ را بخشنامهی ۲۰۰/۱۴۰۵/۵۵ (۲۵ مهر ۱۴۰۵) اعلام کرده است.
خلاصه این بخش: مهلت قانونی، پایان ماهِ بعد از فصل است.
مهلت عملی را بخشنامهی هر فصل میدهد و در جدول بالا آمده است.
۸. جریمهی دیرکرد، بخشودگی و تقسیط ارزش افزوده
جریمههای ارزش افزوده در مواد ۳۶ و ۳۷ قانون ۱۴۰۰ آمده است:
| تخلف | جریمه | مستند |
|---|---|---|
| دیرکرد پرداخت | ماهانه ۲ درصد مالیات پرداختنشده، از زودترینِ پایان مهلت اظهارنامه و سررسید پرداخت | مادهی ۳۷ |
| کتمان معامله، کماظهاری مالیات فروش، بیشاظهاری مالیات خرید یا استناد به سند صوری | دو برابر مالیات پرداختنشده؛ با تکرار پیش از دو سال، سه برابر | بند ب مادهی ۳۶ |
| ندادن اظهارنامه؛ پس از استقرار سامانهی مؤدیان فقط برای کسی که از عضویت در آن سر باز زده است | دو برابر مالیات پرداختنشده تا موعد مادهی ۴، و دستکم ۱ میلیون تومان (۱۰ میلیون ریال)؛ علاوه بر جریمهی بند ب مادهی ۲۲ قانون پایانهها | بند الف مادهی ۳۶ |
مثال: ۴۰ میلیون تومان بدهی، سه ماه دیر: ۶ درصد، یعنی ۲ میلیون و ۴۰۰ هزار تومان جریمه
مادهی ۳۷ جریمه را «دو درصد در ماه» بر مالیات پرداختنشده و مدت تأخیر میگذارد.
قانون نمیگوید ماه ناقص یا چند روز تأخیر چطور شمرده میشود.
مأخذ جریمهی بند ب چیست؟
بخشنامهی ۲۰۰/۱۴۰۵/۲۷ (۲۵ خرداد ۱۴۰۵) این را روشن کرده است.
مأخذ فقط بدهیای است که از خود تخلف درآمده و تا موعد مادهی ۴ پرداخت نشده است.
ماندهی بدهی ابرازیای که در موعد پرداخت نشده، از جمله بدهی تقسیطشده، مشمول این جریمه نیست.
در مثال همان بخشنامه، مالیات فروشی که مؤدی در مهلت تمدیدی به اظهارنامه افزوده، مأخذ جریمهی بند ب است.
اگر این جریمه به خاطر تسلیم یا پرداخت در مهلت تعیینشدهی سازمان باشد، مبنای جریمهی تکرار (سه برابر) نمیشود.
بخشودگی جریمه
مادهی ۱۹۱ قانون مالیاتهای مستقیم در ارزش افزوده هم جاری است.
به حکم آن، تمام یا بخشی از جریمه به درخواست مؤدی بخشودنی است.
دلیلش میتواند خارج از اختیار بودن تخلف یا خوشحسابی مؤدی باشد، به تشخیص و موافقت سازمان.
تبصرهی مادهی ۳۷ هم یک راه جدا دارد.
هیئت حل اختلاف اگر با اسناد مثبته بپذیرد که پرداختنکردن خارج از ارادهی شما بوده، جریمهی دیرکرد بخشیده میشود.
سقف بخشودگی را دستورالعمل ۲۰۰/۱۴۰۴/۵۰۴ گذاشته است:
- برای عملکرد یا دورهی ۱۴۰۳ و بعد از آن، حداکثر ۱۰۰ درصد.
- پرداخت یا ترتیب پرداخت بیش از یک ماه پس از ابلاغ برگ اجرایی، سقف را ده واحد درصد کم میکند.
- برای جریمهی بند ب مادهی ۳۶، از بهار ۱۴۰۳ به بعد، سقف ده واحد درصد دیگر هم کم میشود.
- برای بدهیهای ۱۴۰۰ و بعد، سقف با هر ماه تأخیر کم میشود.
به ازای هر ماه تأخیر در پرداخت یا ترتیب پرداخت از ابلاغ برگ تشخیص، دو واحد درصد کم میشود.
این سقف در پرداخت تا ۳۰ درصد و در ترتیب پرداخت تا ۲۰ درصد پایین میآید. - این درصدها حداکثرند، نه حق.
در ترتیب پرداخت، بخشودگی به پرداخت اقساط در سررسید بستگی دارد.
بخشودگی با درخواست مؤدی و مدارکش است (دستورالعمل ۲۰۰/۵۱۵۱۰).
بند ۴ دستورالعمل ۵۰۴ آن را به پرداخت یا ترتیب پرداخت اصل بدهی و جریمههای بخشیدهنشده بسته است.
هیچکدام نمیگوید درخواست را پیش یا پس از کدام برگ بدهید.
بند ۶ همان دستورالعمل یک حالت دیگر هم دارد.
گاهی بخشنامهای اداره را به بخشودگی ۱۰۰ درصد جریمهی مادهی ۳۷ و بند ب مادهی ۳۶ موظف میکند.
آن وقت این جریمهها، تا سقف جریمهی مالیات ابرازی، در برگ تشخیص، مطالبه یا قطعی نمیآیند.
درخواست بخشودگی از درگاه ملی ثبت میشود.
منوی «درخواستها» را باز کنید و «درخواست بخشودگی جرائم» را بزنید تا به پرتال بخشودگی جرائم بروید.
تقسیط ارزش افزوده
بند الف مادهی ۲۵ قانون ارزش افزوده، مادهی ۱۶۷ قانون مالیاتهای مستقیم را در ارزش افزوده هم جاری کرده است.
به حکم آن، مؤدیای که نمیتواند یکجا بپردازد، از ابلاغ مالیات قطعی تا سه سال تقسیط میگیرد.
سقف قانون سه سال است، اما دستورالعمل ۲۰۰/۵۱۵۱۰ برای ارزش افزوده یک سال گذاشته است.
جزئیات همان دستورالعمل:
- مالیات ابرازی ارزش افزوده حداکثر شش ماه تقسیط میشود، و فقط پیش از رسیدگی و قطعیت بدهی.
- دستکم ۱۵ درصد بدهی هنگام تقسیط نقد گرفته میشود.
تقسیط با درخواست و مدارک مؤدی است. - بدهی قطعی ارزش افزوده، از ابلاغ بدهی قطعی، حداکثر یک سال تقسیط میشود.
هر ماه گذشته از مهلت اظهارنامه یا سررسید پرداخت، یک ماه از آن کم میکند تا به نه ماه برسد. - اصل بدهی و جریمههای بخشیدهنشده با هم تقسیط میشوند.
- اگر ظرف ده روز از موافقت ترتیب پرداخت ندهید، بدهی از راه عملیات اجرایی وصول میشود.
- اگر قسطی را در سررسید نپردازید، کل بدهی و جریمهها اجرایی میشود.
استثنا موارد خاصی است که اداره بپذیرد و قسط ظرف یک ماه پرداخت شود.
هشدار: روشن نیست خلاصه عملکرد ذخیرهشده، بدهی «پیش از قطعیت» حساب میشود یا نه.
پیش از برنامهریزی قسطها، سقف ششماهه یا یکساله را از ادارهی مالیاتی بپرسید.
خلاصه این بخش: دیرکرد ماهانه ۲ درصد است و کماظهاری دو برابر.
جریمهها تا سقف دستورالعمل بخشودنی است.
مالیات ابرازی، پیش از قطعیت، تا شش ماه تقسیط میشود.
۹. اشتباهات رایج در خلاصه عملکرد ارزش افزوده
بر اساس تجربه، این اشتباهات بیشتر از همه دیده میشود:
| اشتباه | علت | راهکار |
|---|---|---|
| صورتحساب خریدی را که مال او نیست رد نمیکند | نمیداند سکوت ۳۰روزه تأیید شمرده میشود | صورتحسابهای خرید را هر هفته در کارپوشه ببینید و ظرف ۳۰ روز تأیید یا رد کنید |
| ماندهی بستانکاری فصل قبل را نمیبیند | فکر میکند همیشه خودکار منتقل میشود | پیش از ذخیرهی نهایی، مانده را در خلاصهی فصل جدید پیدا کنید |
۱۰. دو توصیهی عملی برای تابستان ۱۴۰۵
- فایل فهرست معاملات بیصورتحساب را تا ۲۳ آبان بارگذاری کنید؛ روز ۲۴ فقط ورود موردی ممکن است.
- اگر پول کافی برای پرداخت یکجا ندارید، پیش از مهلت جدول بخش ۷ برای ترتیب پرداخت اقدام کنید.
۱۱. چکلیست خلاصه عملکرد ارزش افزوده
| کار | کجا | وضعیت |
|---|---|---|
| صورتحسابهای خرید فصل را تأیید یا رد کردهام | کارپوشه، صورتحسابها، خرید داخلی | انجام شد / نشد |
| فروش فصل را با دفتر و بانک مقایسه کردهام | کارپوشه، صورتحسابها، فروش داخلی | انجام شد / نشد |
| ماندهی بستانکاری فصل قبل را بررسی کردهام | کارپوشه، اظهارنامهها، «تکمیل خلاصه عملکرد» | انجام شد / نشد |
| معاملات بیصورتحساب را فرستادهام | «جزئیات اطلاعات معاملات» | انجام شد / نشد |
| خلاصه را ذخیرهی نهایی کردهام و کد رهگیری را دارم | جدول نسخهها | انجام شد / نشد |
| قبض را پرداختهام یا ترتیب پرداخت دادهام | دکمهی «قبض» | انجام شد / نشد |
۱۲. جمعبندی
خلاصه عملکرد ارزش افزوده همان بدهی فصل شماست که سامانه از صورتحسابها ساخته است.
مهمترین نکتهها:
- در ۱۴۰۵ فقط خریدِ دارای صورتحساب الکترونیکیِ تأییدشده اعتبار میسازد.
- مهلت هر فصل و شرط بخشودگی جریمهها در جدول بخش ۷ است.
- دیرکرد ماهانه ۲ درصد است و کماظهاری دو برابر مالیات پرداختنشده.
برای آشنایی با خود قانون، مقالهی قانون سامانه مودیان و پایانههای فروشگاهی چه میگوید؟ را مطالعه کنید.
صورتحساب درست، خلاصهی درست میسازد.
برای دیدن مراحل صدور، مقالهی چطوری صورتحساب الکترونیکی در سامانه مودیان ثبت کنیم؟ را مطالعه کنید.
۱۳. سوالات متداول دربارهی خلاصه عملکرد ارزش افزوده
تا ۲۴ آبان ۱۴۰۵، طبق بخشنامهی ۲۰۰/۱۴۰۵/۵۵.
پرداخت یا ترتیب پرداخت تا آن روز، جریمهی مادهی ۳۷ را ۱۰۰ درصد میبخشد.
ذخیرهی نهایی تا همان روز هم جریمهی بند ب مادهی ۳۶ را ۱۰۰ درصد میبخشد.
خیر.
مادهی ۴ قانون ارزش افزودهی ۱۴۰۰ پرداخت را تا پایان ماهِ بعد از هر فصل گذاشته است.
مادهی ۳۵ همان قانون اظهارنامه را حداکثر یک ماه پس از پایان دوره میخواهد.
این اظهارنامه اصولاً تکلیف کسی است که از عضویت در سامانهی مؤدیان سر باز زده است.
بله، با «ایجاد نسخه جدید» در همان صفحه، وقتی این امکان باز باشد.
برای بهار ۱۴۰۵، بخشنامههای ۲۰۰/۱۴۰۵/۵۶ و ۲۰۰/۱۴۰۵/۶۱ تا ۴ آبان ۱۴۰۵ فرصت اصلاح و ذخیره دادند.
خلاصهی همان فصل را در کارپوشه باز کنید و رقمها را با صورتحسابها و دفترتان مقایسه کنید.
اگر اشتباهی هست، با «ایجاد نسخه جدید» تا تاریخ پیامک اصلاح و ذخیرهی نهایی کنید.
کسی که با وجود بازخورد سازمان اصلاح نکند، بخشودگی کمتری میگیرد (بخش ۶).
خیر.
از ۱ دی ۱۴۰۴ فقط صورتحساب الکترونیکیِ ثبتشده و تأییدشده در کارپوشه اعتبار میسازد.
مبنای آن قانون پایانهها و بخشنامهی ۲۰۰/۱۶۳۲۸/ص است.
خیر، جریمهی بند الف مادهی ۳۶ قانون ارزش افزوده شامل شما نمیشود.
این جریمه پس از استقرار سامانهی مؤدیان فقط برای کسی است که از عضویت در آن سر باز زده است.
دیرکرد پرداخت اما ماهانه ۲ درصد جریمه دارد (مادهی ۳۷).
بله، تمام یا بخشی از آن، به درخواست مؤدی و به تشخیص سازمان (مادهی ۱۹۱ قانون مالیاتهای مستقیم).
سقف هر حالت در دستورالعمل ۲۰۰/۱۴۰۴/۵۰۴ آمده است.
بله.
طبق دستورالعمل ۲۰۰/۵۱۵۱۰، مالیات ابرازی تا شش ماه و پیش از قطعیت تقسیط میشود، با دستکم ۱۵ درصد نقد.
بدهی قطعی طبق مادهی ۱۶۷ قانون مالیاتهای مستقیم تقسیط میشود.
همان دستورالعمل برای آن حداکثر یک سال گذاشته است.
خیر.
طبق مادهی ۸ قانون ارزش افزوده، به دورهی بعد منتقل میشود یا به درخواست شما ظرف یک ماه مسترد میشود.
مادهی ۳ قانون تسهیل تا پایان آذر ۱۴۰۴ سازمان را مکلف میکرد برای همهی مؤدیان اظهارنامه تهیه کند.
مؤدی یک ماه وقت داشت خرید و فروش بیصورتحساب را به آن بیفزاید و برگرداند.
این ماده از فصلی که هیچ خرید و فروشی نداشته، نامی نمیبرد.
جریمهی بند الف مادهی ۳۶ پس از استقرار سامانه فقط برای کسی است که از عضویت امتناع کرده است.
متنی که این را صریح بگوید پیدا نکردیم؛ از ادارهی مالیاتی بپرسید.
بند الف مادهی ۲۵ قانون ارزش افزوده، مواد جاری قانون مالیاتهای مستقیم را یکییکی نام میبرد.
مادهی ۱۵۷، یعنی مرور زمان پنجسالهی مالیات بر درآمد، در این فهرست نیست.
واژهی «مرور زمان» هم در متن قانون ارزش افزوده نیامده است.
متنی که این را صریح بگوید پیدا نکردیم؛ از ادارهی مالیاتی بپرسید.
متن رسمی قانون و بخشنامهها
بخشنامهی ۲۰۰/۱۴۰۵/۵۵، ارزش افزودهی تابستان ۱۴۰۵
بخشنامهی ۲۰۰/۱۴۰۵/۵۶، اصلاح خلاصه عملکرد بهار ۱۴۰۵
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.