هر فرد یا شرکتی که فعالیت اقتصادی دارد، باید تکالیف مالیاتی خودش را بشناسد.
بعضی از این تکالیف به ثبت نام و تشکیل پرونده مالیاتی مربوط میشوند.
بعضی دیگر به اظهارنامه، پرداخت مالیات، نگهداری اسناد یا صدور صورتحساب الکترونیکی مربوط اند.
نکته مهم این است که همه مؤدیان تکالیف یکسانی ندارند.
برای مثال، تکالیف یک فروشگاه کوچک با یک شرکت بازرگانی یا کارخانه فرق میکند.
حتی دو شرکت هم ممکن است به دلیل تفاوت در سال مالی، نوع فعالیت یا وضعیت مالیاتی، مهلتها و تعهدات متفاوتی داشته باشند.
در این راهنما، تکالیف مالیاتی اشخاص حقیقی و حقوقی را بر اساس قوانین و مقررات مرتبط با سال ۱۴۰۵ بررسی میکنیم.
همچنین مهلتهای مهم، نرخها، معافیتها و جرایم مالیاتی را توضیح میدهیم
تا بتوانید تشخیص دهید کدام موارد به وضعیت شما مربوط میشوند.
نکته: در این مقاله، سال عملکرد را از سال انجام تکلیف جدا میکنیم. برای نمونه، اظهارنامهای که در سال ۱۴۰۵ ارائه میشود ممکن است مربوط به درآمدهای سال ۱۴۰۴ باشد. این تفاوت در تعیین نرخ، معافیت و مهلت اهمیت دارد.
اگر نمیخواهید این تکالیف را خودتان پیگیری کنید، حسابداری و تکالیف مالیاتی کسب و کارتان را به سرویس اطلس بالنج بسپارید.
خلاصه مقاله در یک نگاه
اگر فرصت کافی برای مطالعه کل مقاله را ندارید، جدول زیر چکیده تمام مراحل، قوانین، هزینهها و الزامات را به شما نشان میدهد:
| موضوع | تکلیف اصلی | نکته مهم |
|---|---|---|
| تشکیل پرونده مالیاتی | ثبت اطلاعات و تشکیل پرونده متناسب با فعالیت | ثبتنام بهتنهایی همه تکالیف را انجام نمیدهد. |
| مالیات عملکرد | ارائه اظهارنامه یا استفاده از روش قانونی جایگزین، در صورت احراز شرایط | نوع مؤدی و سال عملکرد تعیینکننده است. |
| مالیات بر ارزش افزوده | محاسبه، ثبت و پرداخت مالیات و عوارض در صورت شمول | نرخ عمومی سال ۱۴۰۵ با حکم بودجه به ۱۰٪ رسیده است؛ معافیتها جداگانه بررسی میشوند. |
| سامانه مؤدیان | انجام تکالیف ثبتنام و صورتحساب الکترونیکی در صورت شمول | شرایط اجرا و استثناها باید بررسی شوند. |
| مالیات حقوق | محاسبه و کسر مالیات حقوق مشمول و پرداخت آن | نرخها و معافیت سالانه باید بر اساس احکام همان سال محاسبه شوند. |
| دفاتر و اسناد | ثبت و نگهداری مدارک متناسب با نوع فعالیت و تکلیف قانونی | نگهداری اسناد با پلمب یا ثبت دفاتر یکسان نیست. |
| مالیات شرکتها | اظهارنامه عملکرد، پرداخت مالیات و سایر تکالیف مرتبط | مهلت به پایان سال مالی شرکت وابسته است. |
| جرایم مالیاتی | رعایت مهلتها و انجام تکالیف قانونی | نوع تخلف، ماده قانونی و شرایط بخشودگی اهمیت دارند. |
تکالیف مالیاتی چیست و چه کسانی باید آنها را انجام دهند؟
تکالیف مالیاتی مجموعه اقداماتی است که قانون از اشخاص مشمول مالیات میخواهد.
این اقدامات فقط به پرداخت مالیات محدود نمیشوند.
برای مثال، ممکن است شخصی در یک دوره مالیاتی مالیات قابل پرداخت نداشته باشد
اما همچنان لازم باشد اظهارنامه ارائه کند، مدارک فعالیتش را نگه دارد
یا تکالیف مربوط به سامانه مؤدیان را انجام دهد.
اینکه چنین تکلیفی وجود دارد یا خیر، به نوع مؤدی و حکم قانونی مربوط بستگی دارد.
مهمترین تکالیف مالیاتی عبارت اند از:
- تشکیل پرونده مالیاتی و تکمیل اطلاعات مورد نیاز؛
- ارائه اظهارنامه مالیاتی یا استفاده از روش جایگزین قانونی، در صورت داشتن شرایط؛
- پرداخت مالیات در موعد مقرر؛
- نگهداری اسناد و مدارک درآمد، هزینه و معاملات؛
- انجام تکالیف مربوط به سامانه مؤدیان و صورتحساب الکترونیکی؛
- محاسبه و پرداخت مالیات حقوق در موارد مربوط؛
- انجام تکالیف مالیات بر ارزش افزوده در صورت شمول؛
- رعایت تکالیف اختصاصی شرکتها، از جمله مالیات حق تمبر در موارد مشمول.
تقویم مالیاتی سال ۱۴۰۵؛ مهمترین مهلتهای مالیاتی
برای جلوگیری از جریمههای مالیاتی، آشنایی با مهلتهای قانونی اهمیت زیادی دارد.
جدول زیر مهمترین موعدهای عمومی و موارد تمدیدشده سال ۱۴۰۵ را نشان میدهد.
| تکلیف مالیاتی | مهلت عمومی یا وضعیت سال ۱۴۰۵ |
|---|---|
| اظهارنامه عملکرد ۱۴۰۴ صاحبان مشاغل | تا ۳۰ آبان ۱۴۰۵ طبق تمدید اعلام شده |
| مالیات مقطوع تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ | تا ۳۰ آبان ۱۴۰۵ طبق تمدید اعلام شده |
| اظهارنامه اشخاص حقوقی | حداکثر چهار ماه پس از پایان سال مالی، با رعایت تمدیدهای موردی |
| مالیات حقوق | در موعد قانونی ماهانه |
| اظهارنامه و پرداخت ارزش افزوده | عموماً تا پایان ماه بعد از پایان هر فصل، با رعایت تمدیدهای موردی |
| حق تمبر شرکتها | حداکثر دو ماه پس از ثبت شرکت یا افزایش سرمایه، حسب مورد |
| تکالیف صورتحساب الکترونیکی | طبق فراخوان و مقررات مربوط به هر مؤدی |
توجه: این جدول شامل موعدهای عمومی و تمدیدهای مشخصشده است. برای هر پرونده باید آخرین اطلاعیه و بخشنامه سازمان امور مالیاتی بررسی شود؛ زیرا تمدید یک مهلت لزوماً شامل تمام مؤدیان یا تمام تکالیف نمیشود.
چه افرادی مشمول این تکالیف میشوند؟
بهطور کلی، صاحبان مشاغل، شرکتها و سایر اشخاصی که بر اساس قوانین مالیاتی مشمول یک تکلیف مشخص هستند،
باید آن را انجام دهند.
بااین حال، مشمول بودن یک شخص به معنای تعلق همه انواع مالیات به او نیست.
برای مثال، یک کارمند ممکن است مالیات حقوق داشته باشد،
اما تکالیف اظهارنامه عملکرد یک صاحب کسب و کار را نداشته باشد.
از طرف دیگر، یک شرکت ممکن است علاوه بر مالیات عملکرد، وظایف مربوط به حقوق کارکنان و صورتحسابهای فروش را نیز بر عهده داشته باشد.
بنابراین، قبل از بررسی مهلتها باید مشخص کنید در کدام گروه قرار میگیرید.
تفاوت تکالیف مالیاتی اشخاص حقیقی و اشخاص حقوقی
اشخاص حقیقی و حقوقی از نظر مالیاتی یکسان نیستند.
شخص حقیقی، خود فرد است؛
مانند فروشنده، پزشک، مشاور یا صاحب یک کسب و کار انفرادی.
شخص حقوقی، یک شخصیت مستقل قانونی مانند شرکت با مسئولیت محدود یا شرکت سهامی است.
این تفاوت بر نحوه محاسبه مالیات، ارائه اظهارنامه و برخی تکالیف اجرایی اثر میگذارد.
| موضوع | شخص حقیقی | شخص حقوقی |
|---|---|---|
| نمونه | فروشنده، پزشک، مشاور، صاحب فروشگاه | شرکت با مسئولیت محدود، شرکت سهامی، شرکت تولیدی |
| مالیات عملکرد | بر اساس مقررات مربوط به درآمد شخص و فعالیت او | عموماً بر اساس ماده ۱۰۵ قانون مالیاتهای مستقیم |
| نرخ عمومی مالیات | نرخهای ماده ۱۳۱ برای درآمد مشمول مالیات فعالیتهای مربوط، با رعایت احکام خاص | نرخ عمومی ۲۵٪ طبق ماده ۱۰۵، با رعایت معافیتها و نرخهای خاص |
| اظهارنامه | اظهارنامه صاحبان مشاغل یا روش جایگزین مجاز، در صورت احراز شرایط | اظهارنامه اشخاص حقوقی |
| دفاتر و اسناد | متناسب با نوع فعالیت و گروهبندی قانونی | مطابق مقررات حسابداری، تجاری و مالیاتی مرتبط |
| مالیات حقوق کارکنان | در صورت داشتن تکلیف بهعنوان پرداختکننده حقوق | در صورت داشتن کارکنان و پرداختهای مشمول |
| مالیات بر ارزش افزوده | در صورت شمول فعالیت و معاملات | در صورت شمول فعالیت و معاملات |
| تکالیف سامانه مؤدیان | بر اساس وضعیت و مقررات مربوط | بر اساس وضعیت و مقررات مربوط |
مبنای کلی نرخ مالیات اشخاص حقوقی، ماده ۱۰۵ و مبنای نرخهای عمومی مالیات درآمد اشخاص حقیقی، ماده ۱۳۱ قانون مالیاتهای مستقیم است.
در هر دو مورد، باید معافیتها، نرخهای خاص و احکام سالانه نیز بررسی شوند.
آیا هر شخص حقیقی باید اظهارنامه مالیاتی ارائه کند؟
خیر. تکلیف به ارائه اظهارنامه به نوع درآمد، وضعیت شخص و مقررات مربوط بستگی دارد.
برای مثال، صاحبان مشاغل باید شرایط اظهارنامه عملکرد و امکان استفاده از تبصره ماده ۱۰۰ را بررسی کنند.
این موضوع با مالیات حقوق یک کارمند یا تکالیف یک شرکت متفاوت است.
همچنین نباید تصور کرد که ثبت نام در سامانه مالیاتی یا داشتن پرونده مالیاتی، به تنهایی به معنای انجام همه تکالیف سالانه است.
آیا شرکت بدون فعالیت هم باید تکالیف مالیاتی را انجام دهد؟
نباید «نداشتن فعالیت» و «نداشتن تکلیف» را یکسان فرض کرد.
یک شرکت ممکن است در دورهای فروش نداشته باشد،
اما همچنان لازم باشد اظهارنامه یا اطلاعات مورد نیاز را ارائه کند
و وضعیت مالیاتی خود را مشخص سازد.
تکلیف دقیق شرکت غیرفعال به وضعیت ثبت شده آن، سال مالی، نوع مالیات و مقررات مربوط بستگی دارد.
بنابراین، صرف نداشتن درآمد یا گردش مالی را نباید دلیل قطعی برای حذف تکالیف قانونی دانست.
تکالیف و وظایف مالیاتی افراد حقیقی و حقوقی بر چه اساسی تعیین میشود؟
به طور کلی انواع تکالیف مالیاتی صاحبان مشاغل و شرکتهای حقوقی بر اساس قانون مالیات مستقیم (ق.م.م) و قانون پایانههای فروشگاهی و سامانه مودیان تعیین میشود.
این قوانین پس از تصویب الحاقات و اصلاحات بعدی هم داشتهاند.
تمرکز و تاکید اصلی قانون پایانههای فروشگاهی و سامانه مودیان بر کاربرد زیرساختهای فناورانه، استفاده از پایانههای فروشگاهی و ارائه صورتحساب الکترونیکی است.
اولین تکلیف مالیاتی افراد حقیقی و شرکتهای حقوقی چیست؟
اولین و مهم ترین وظیفه هر مودی مالیاتی ثبت نام و تشکیل پرونده الکترونیک در سامانه مودیان مالیاتی به آدرس https://my.tax.gov.ir است.
اینکه چه کسانی مشمول ثبت نام هستند، تا چه زمانی فرصت دارند و
نحوه گام به گام مراحل ثبت نام در این مقاله جداگانه بررسی شده است.
ثبتنام مالیاتی و تشکیل پرونده؛ اولین قدم برای صاحبان کسب و کار
اگر کسب و کار تازهای راهاندازی کردهاید
یا فعالیت اقتصادی خود را به صورت رسمی آغاز کردهاید،
باید وضعیت ثبت نام و پرونده مالیاتی خود را بررسی کنید.
اطلاعات پرونده مالیاتی مبنای ارتباط مؤدی با سازمان امور مالیاتی است.
اطلاعات ناقص یا نادرست میتواند در انجام تکالیف بعدی مشکل ایجاد کند.
برای تشکیل و تکمیل پرونده مالیاتی چه کارهایی لازم است؟
بسته به نوع فعالیت و وضعیت شخص، مراحل معمول شامل این موارد است:
1. ورود به درگاه رسمی خدمات الکترونیک سازمان امور مالیاتی کشور.
2. ثبتنام یا ورود به حساب کاربری و بررسی وضعیت پروندههای مالیاتی.
3. ثبت اطلاعات هویتی یا اطلاعات ثبتی شرکت، متناسب با نوع مؤدی.
4. درج اطلاعات فعالیت اقتصادی، نشانی و اطلاعات تماس.
5. بررسی اطلاعات حسابهای بانکی مرتبط با فعالیت و سایر اطلاعات موردنیاز سامانه.
6. تکمیل مراحل مربوط به پرونده مالیاتی و بررسی تکالیف فعالشده برای مؤدی.
7. بررسی وضعیت کارپوشه سامانه مؤدیان و تکالیف مربوط به صورتحساب الکترونیکی، در صورت شمول.
نکته: این مراحل یک راهنمای کلی هستند. ترتیب دقیق عملیات، مدارک لازم و گزینههای موجود ممکن است با توجه به نوع پرونده و تغییرات سامانه متفاوت باشد.
برای ورود به خدمات مالیاتی، از درگاه ملی خدمات الکترونیک سازمان امور مالیاتی
آیا ثبت نام مالیاتی با ثبت نام در سامانه مؤدیان یکی است؟
خیر. این دو موضوع با هم ارتباط دارند، اما یکسان نیستند.
تشکیل پرونده مالیاتی به شناسایی مؤدی و فعالیت اقتصادی او مربوط است.
سامانه مؤدیان نیز برای انجام تکالیف قانونی مرتبط با ثبت معاملات و صورتحساب الکترونیکی به کار میرود.
اینکه چه تکالیفی برای هر مؤدی فعال است، باید بر اساس قوانین و مقررات جاری و وضعیت همان پرونده بررسی شود.
گروهبندی مؤدیان مالیاتی؛ گروه اول، دوم و سوم
بر اساس ماده ۹۵ قانون مالیاتهای مستقیم و آیین نامه اجرایی آن،
صاحبان مشاغل حقیقی با توجه به نوع فعالیت و میزان فروش یا درآمد ابرازی، در سه گروه مالیاتی قرار میگیرند.
این گروه بندی مشخص میکند
هر مؤدی چه اسناد و مدارکی را باید نگهداری کند
و چه تکالیفی در زمینه ثبت اطلاعات مالی و ارائه اظهارنامه دارد.
گروه اول مالیاتی؛ مشاغل بزرگ و فعالیتهای خاص
گروه اول شامل صاحبان مشاغلی است
که به دلیل نوع فعالیت، مستقیماً در این گروه قرار میگیرند
یا میزان فروش و درآمد ابرازی آنها از نصاب تعیین شده بیشتر است.
مشاغل زیر بر اساس نوع فعالیت در گروه اول قرار میگیرند:
- واردکنندگان و صادرکنندگان کالا
- صاحبان کارخانهها و واحدهای تولیدی و بهره برداران معادن دارای پروانه بهره برداری
- صاحبان هتلهای سه ستاره و بالاتر
- صاحبان بیمارستانها، زایشگاهها، درمانگاهها و کلینیکهای تخصصی مربوط به امور انسانی
- صاحبان صرافیها
- صاحبان فروشگاههای زنجیرهای دارای مجوز فعالیت
- صاحبان مؤسسات حمل و نقل موتوری، زمینی، دریایی و هوایی، اعم از مسافری یا باربری
همچنین صاحبان مشاغلی که فروش یا درآمد ابرازی آنها از نصاب گروه اول بیشتر باشد، در این گروه قرار میگیرند.
گروه دوم مالیاتی؛ کسب و کارهای با فروش متوسط
گروه دوم شامل صاحبان مشاغلی است
که فروش یا درآمد ابرازی آنها از نصاب گروه دوم بیشتر است،
اما از نصاب گروه اول تجاوز نمیکند؛
مشروط بر اینکه به دلیل نوع فعالیت مشمول گروه اول نباشند.
گروه سوم مالیاتی؛ سایر صاحبان مشاغل
صاحبان مشاغلی که در گروه اول یا دوم قرار نمیگیرند،
در گروه سوم قرار دارند.
این گروه معمولاً شامل کسب و کارهایی است
که فروش یا درآمد ابرازی آنها پایینتر از نصاب گروه دوم است
و به دلیل نوع فعالیت نیز مشمول گروه اول نیستند.
این گروه بندی مربوط به صاحبان مشاغل و اشخاص حقیقی است؛ اشخاص حقوقی مانند شرکتها، تکالیف مالیاتی جداگانهای دارند و نباید صرفاً بر اساس این سه گروه طبقه بندی شوند.
نصاب گروهبندی مشاغل مالیاتی در سال ۱۴۰۵ چقدر است؟
بر اساس آیین نامه اجرایی ماده ۹۵ مصوب ۲۱ آبان ۱۴۰۴، نصاب عمومی گروه بندی صاحبان مشاغل به شرح زیر است:
| گروه مالیاتی | نصاب فروش یا درآمد ابرازی |
|---|---|
| گروه اول | بیش از ۴۵ میلیارد تومان |
| گروه دوم | بیش از ۱۵ میلیارد تا ۴۵ میلیارد تومان |
| گروه سوم | ۱۵ میلیارد تومان یا کمتر، مشروط به قرار نگرفتن در گروه اول |
مبنای گروه بندی، درآمد ابرازی حاصل از فروش کالا یا فروش توأم کالا و ارائه خدمات در اظهارنامه عملکرد دو سال قبل است.
آخرین درآمد قطعی شده نیز در صورت رعایت شرط ابلاغ برگ قطعی تا پایان دی ماه سال قبل میتواند ملاک قرار گیرد.
نکته مهم: اگر مؤدی صرفاً به ارائه خدمات اشتغال داشته باشد، ۵۰ درصد نصابهای فوق مبنای گروهبندی خواهد بود. بنابراین نصابهای گروه اول و دوم برای مشاغل صرفاً خدماتی بهترتیب ۲۲٫۵ و ۷٫۵ میلیارد تومان است.
همچنین گروه بندی صاحبان مشاغل در دو سال اول شروع فعالیت، به انتخاب مؤدی است؛
مگر اینکه نوع فعالیت او موجب قرار گرفتن در گروه اول شود.
از سال سوم فعالیت، گروهبندی بر اساس نصابهای مقرر انجام میشود.
توجه: این نصابها برای گروه بندی صاحبان مشاغل حقیقی است؛ اشخاصی که به دلیل نوع فعالیت مستقیماً در گروه اول قرار میگیرند، فارغ از میزان فروش، مشمول مقررات گروه اول هستند.
نکات مهم درباره نصابهای گروهبندی مشاغل
- مشاغل صرفاً خدماتی
اگر مؤدی فقط به ارائه خدمات اشتغال داشته باشد،
۵۰ درصد نصابهای گروه بندی ملاک است؛
بنابراین مرزهای عمومی ۳۰ و ۱۰ میلیارد تومان، برای این دسته به ترتیب به ۱۵ و ۵ میلیارد تومان کاهش مییابد.
با این حال، اگر نوع فعالیت مؤدی به خودی خود او را در گروه اول قرار دهد،
این حکم او را از گروه اول خارج نمیکند. - کسب و کارهای تازه تأسیس
در دو سال اول شروع فعالیت، تعیین گروه در حالت عمومی به انتخاب مؤدی است؛
به جز فعالیتهایی که به دلیل نوع فعالیت در گروه اول قرار میگیرند.
از سال سوم، گروهبندی بر اساس نصابهای مقرر انجام میشود. - مبنای تعیین گروه
صرفاً فروش سال جاری ملاک نیست؛
فروش یا درآمد ابرازی در اظهارنامه عملکرد دو سال قبل یا آخرین درآمد قطعی شده واجد شرایط، مبنای گروهبندی قرار میگیرد. - تسلیم اظهارنامه گروه بالاتر
ارائه اظهارنامه مربوط به گروه بالاتر توسط مؤدی گروه پایینتر، به تنهایی باعث تغییر گروه مالیاتی او نمیشود.
آیا همه صاحبان مشاغل گروه اول باید دفاتر مشابهی داشته باشند؟
تکالیف مربوط به اسناد و مدارک باید بر اساس مقررات اجرایی ماده ۹۵ و وضعیت مؤدی بررسی شود.
گروهبندی مهم است، اما نباید آن را تنها معیار تمام تکالیف حسابداری و مالیاتی دانست.
همچنین تسلیم اظهارنامهای با اطلاعات کاملتر از حداقل تکلیف مؤدی، لزوماً به معنای انتقال او به گروه بالاتر نیست.
این موضوع در آییننامه ماده ۹۵ نیز مورد توجه قرار گرفته است.
افراد حقیقی پس از ثبت نام در سامانه مودیان مالیاتی چه وظایفی دارند؟
فرض میکنیم شما به عنوان مودی مالیاتی و یک شخص حقیقی در سامانه مودیان ثبت نام خود را تکمیل نمودید.
اکنون باید اقدامات زیر را در موعد مقرر انجام دهید.
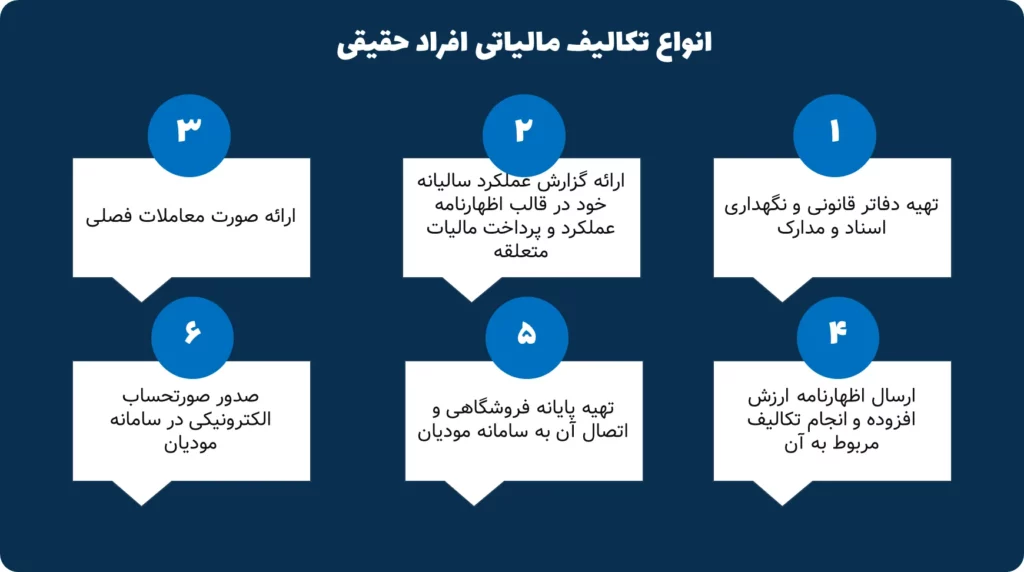
نگهداری دفاتر و اسناد مالیاتی اشخاص حقیقی
بر اساس ماده ۶ آیین نامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم، نوع دفاتر و مدارک مورد نیاز صاحبان مشاغل به گروه مالیاتی آنها بستگی دارد.
- گروه اول
باید دفاتر روزنامه و کل یا سایر دفاتر مورد قبول را به صورت دستی یا الکترونیکی و متکی به اسناد و مدارک نگهداری کنند. - گروه دوم
باید اسناد درآمد، خرید، هزینه و سایر معاملات خود را به تفکیک و به ترتیب تاریخ وقوع نگهداری کنند و صورت درآمد و هزینه ماهانه تنظیم کنند. - گروه سوم
باید اسناد درآمد، خرید و هزینه را نگهداری کنند و خلاصه درآمد و هزینه سالانه خود را تنظیم کنند.
طبق آیین نامه، نگهداری دفاتر قانونی برای گروههای دوم و سوم الزامی نیست؛
اما این موضوع به معنی معافیت از نگهداری اسناد و مدارک مالی نیست.
همچنین اشخاص حقوقی مستقل از گروه بندی صاحبان مشاغل، تابع مقررات مربوط به نگهداری دفاتر و اسناد مالی هستند.
اظهارنامه مالیاتی اشخاص حقیقی؛ چه زمانی و چگونه باید اقدام کرد؟
اظهارنامه مالیاتی گزارشی است
که مؤدی اطلاعات لازم درباره درآمد، هزینهها و موارد مرتبط با محاسبه مالیات را در آن ارائه میکند.
برای صاحبان مشاغل، اظهارنامه عملکرد یکی از تکالیف اصلی مالیاتی است؛
مگر اینکه بر اساس مقررات، روش جایگزین مشخصی برای آنها قابل استفاده باشد.
مهلت اظهارنامه اشخاص حقیقی در سال ۱۴۰۵
در این قسمت باید میان اظهارنامه عملکرد سال ۱۴۰۴ و عملکرد سال ۱۴۰۵ تفاوت بگذاریم.
بر اساس اطلاعیه سازمان امور مالیاتی که در شهریور ۱۴۰۵ منتشر شد،
مهلت تسلیم اظهارنامه مالیات بر درآمد صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده ۱۰۰ و پرداخت مالیات مربوط به عملکرد سال ۱۴۰۴، تا ۳۰ آبان ۱۴۰۵ تمدید شده است.
این تاریخ مربوط به عملکرد سال ۱۴۰۴ است. نباید آن را مهلت اظهارنامه عملکرد سال ۱۴۰۵ معرفی کرد.
| موضوع | مهلت یا وضعیت |
|---|---|
| اظهارنامه عملکرد سال ۱۴۰۴ صاحبان مشاغل | تا ۳۰ آبان ۱۴۰۵، طبق تمدید اعلامشده |
| فرم مالیات مقطوع تبصره ماده ۱۰۰ برای عملکرد ۱۴۰۴ | تا ۳۰ آبان ۱۴۰۵، طبق تمدید اعلامشده |
| اظهارنامه عملکرد سال ۱۴۰۵ صاحبان مشاغل | موعد قانونی مربوط به سال بعد باید بر اساس قانون و اطلاعیههای معتبر بررسی شود؛ تمدیدهای احتمالی هنوز نباید فرض شوند. |
چه اطلاعاتی در اظهارنامه صاحبان مشاغل اهمیت دارد؟
بسته به نوع فعالیت و فرم اظهارنامه، موارد زیر اهمیت دارند:
- درآمد حاصل از فروش کالا یا ارائه خدمات؛
- سایر درآمدهای مرتبط با فعالیت؛
- هزینههای قابل قبول مالیاتی؛
- اطلاعات مربوط به خرید و فروش؛
- اسناد و مدارک پشتیبان؛
- اطلاعاتی که در سامانههای مالیاتی ثبت شدهاند و باید با اظهارنامه تطبیق داشته باشند.
مهم است که درآمد، هزینه و اسناد واقعی فعالیت با اطلاعات اظهارشده سازگار باشند.
ثبت یک هزینه در دفاتر یا اظهارنامه به تنهایی برای پذیرش مالیاتی آن کافی نیست؛
هزینه باید شرایط قانونی مربوط را داشته باشد.
اگر اظهارنامه را ارائه نکنیم چه میشود؟
عدم انجام تکلیف در موعد مقرر ممکن است
به جریمه یا از دست دادن برخی امتیازهای مالیاتی منجر شود.
نتیجه دقیق به نوع مؤدی، نوع اظهارنامه، سال عملکرد، مقررات مربوط و وجود یا نبود استثنا بستگی دارد.
به همین دلیل، اگر برای تهیه اظهارنامه به مدارک بیشتری نیاز دارید،
بهتر است کار را به روزهای پایانی موکول نکنید.
اگر هم مهلت گذشته است،
باید وضعیت پرونده و راههای قانونی پیگیری را بررسی کنید؛
نه اینکه فرض کنید با نداشتن درآمد، تکلیف خود به خود منتفی شده است.
تبصره ماده ۱۰۰؛ چه کسانی میتوانند از مالیات مقطوع استفاده کنند؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، برای برخی صاحبان مشاغل امکان استفاده از روش مالیات مقطوع را فراهم میکند. در صورت احراز شرایط، مؤدی میتواند بهجای طی کردن فرایند معمول اظهارنامه عملکرد، از فرم و سازوکار تعیینشده برای مالیات مقطوع استفاده کند.
اما این امکان برای همه صاحبان کسبوکار و در هر شرایطی وجود ندارد.
سقف فروش برای استفاده از تبصره ماده ۱۰۰ در سال ۱۴۰۵
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم به سازمان امور مالیاتی اجازه میدهد
در صورت فراهم بودن شرایط قانونی، مالیات برخی صاحبان مشاغل را به صورت مقطوع تعیین کند.
سقف فروش و درآمد مجاز برای استفاده از این تسهیلات، هر سال با توجه به قانون بودجه و دستورالعمل اجرایی همان سال تعیین میشود.
بنابراین، نباید سقف یک سال را بدون بررسی به عملکرد سال بعد تعمیم داد.
برای عملکرد سال ۱۴۰۴، سقف فروش تعیین شده برای استفاده از تسهیلات تبصره ماده ۱۰۰ برابر ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان، بوده است.
استفاده از این روش به معنی معافیت از مالیات یا حذف تمام تکالیف مالیاتی نیست.
مؤدی باید شرایط مقرر، وضعیت اطلاعات ثبت شده و محدودیتهای اعلام شده در دستورالعمل همان سال را بررسی کند.
طبق دستورالعمل شمارهٔ ۲۰۰/۱۴۰۵/۶۰ مورخ ۱۴۰۵/۰۷/۲۹ سازمان امور مالیاتی، مالیات مقطوعی که سازمان برای عملکرد ۱۴۰۴ در درگاه my.tax.gov.ir بارگذاری میکند، قطعی است.
اگر این مبلغ را قبول ندارید، تنها راه این است که تا ۳۰ آبان ۱۴۰۵ اظهارنامهٔ مالیاتی تسلیم کنید؛ در غیر این صورت برگ قطعی بر اساس همان مالیات مقطوع صادر میشود.
اگر فروش واقعی شما بیشتر از رقمی است که سازمان اعلام کرده، باید فروش واقعی را در سامانه وارد کنید.
اگر سازمان مالیات شما را صفر محاسبه کرده باشد، لازم نیست فرم تبصرهٔ ماده ۱۰۰ را تأیید کنید و این موضوع با پیامک هم اطلاع داده میشود.
مهلت پرداخت مالیات مقطوع عملکرد ۱۴۰۴ هم ۳۰ آبان ۱۴۰۵ است.
اگر نتوانید آن را یکجا بپردازید، بسته به نوع و محل فعالیت، بین ۴ تا ۸ ماه قابل تقسیط است و با ثبت چک الکترونیک این مدت بین ۵ تا ۹ ماه میشود.
برای صاحبان مشاغل گروههای اول تا سوم که فروش سال ۱۴۰۴ آنها بیش از ۷۲۰ میلیارد ریال (۷۲ میلیارد تومان) بوده، سازمان «اظهارنامهٔ پیشفرض» تهیه میکند و در همان درگاه قرار میدهد.
اگر این اظهارنامه را در مهلت قانونی تأیید یا تکمیل و تسلیم کنید و با اطلاعات سازمان مغایرتی نداشته باشد، بدون رسیدگی پذیرفته میشود و برگ قطعی بر اساس آن صادر میشود.
اگر اقلام آن مثل فروش، درآمد یا هزینه را تغییر دهید، رسیدگی سیستمی بر اساس اطلاعاتی که وارد کردهاید انجام میشود.
چه زمانی مالیات مقطوع انتخاب مناسبی است؟
اگر کسبوکار شما مشمول شرایط تبصره ماده ۱۰۰ باشد، این روش میتواند فرایند تعیین مالیات را سادهتر کند. بااینحال، پیش از انتخاب آن باید مبلغ مالیات مقطوع پیشنهادی، اطلاعات ثبتشده در سامانه و وضعیت واقعی فعالیت خود را بررسی کنید.
به این نکات توجه کنید:
- سقف فروش بهتنهایی برای احراز همه شرایط کافی نیست.
- معافیت مالیاتی با مجاز بودن استفاده از تبصره ماده ۱۰۰ تفاوت دارد.
- استفاده از مالیات مقطوع به معنی حذف همه تکالیف مالیاتی نیست.
- تکالیف مربوط به صورتحساب الکترونیکی، نگهداری اسناد یا سایر مالیاتهای مشمول باید جداگانه بررسی شوند.
- شرایط هر سال ممکن است با احکام بودجه یا دستورالعملهای اجرایی تغییر کند.
۷. مالیات اشخاص حقوقی؛ اظهارنامه شرکتها و نرخ مالیات
شرکتها علاوه بر تکالیف مربوط به ثبت و نگهداری اطلاعات مالی، باید وضعیت مالیات عملکرد خود را مشخص کنند. اظهارنامه اشخاص حقوقی یکی از مهمترین ابزارهای این کار است.
نرخ مالیات اشخاص حقوقی در سال ۱۴۰۵ چقدر است؟
طبق ماده ۱۰۵ قانون مالیاتهای مستقیم، نرخ عمومی مالیات بر درآمد اشخاص حقوقی ۲۵ درصد است؛ مگر در مواردی که قانون، نرخ یا معافیت خاصی پیشبینی کرده باشد.
این نرخ بر درآمد مشمول مالیات اعمال میشود، نه بر کل مبلغ فروش شرکت. برای محاسبه درآمد مشمول مالیات، درآمدهای مشمول، هزینههای قابل قبول مالیاتی، استهلاک، معافیتها، بخشودگیها و سایر مقررات مرتبط باید بررسی شوند.
برای مثال، اگر شرکتی ۱۰ میلیارد تومان فروش داشته باشد، نمیتوان بدون محاسبه هزینههای قابل قبول و درآمد مشمول مالیات، مبلغ ۲٫۵ میلیارد تومان را مالیات قطعی آن دانست.
همچنین شرکتهایی که از معافیتها یا نرخهای ترجیحی قانونی استفاده میکنند، باید شرایط برخورداری از آنها را رعایت کنند.
مهلت اظهارنامه اشخاص حقوقی
بر اساس ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد خود را حداکثر تا چهار ماه پس از پایان سال مالی به اداره امور مالیاتی مربوط تسلیم کنند و مالیات متعلق را بپردازند.
برای مثال، اگر سال مالی شرکت در ۲۹ اسفند ۱۴۰۴ پایان یافته باشد، موعد عمومی چهارماهه آن در پایان تیر ۱۴۰۵ قرار میگیرد؛ مگر اینکه تمدید قانونی یا حکم خاصی اعمال شود.
اگر سال مالی شرکت در تاریخ دیگری پایان یابد، باید مهلت را بر اساس همان تاریخ محاسبه کرد.
تمدید مهلت در سال ۱۴۰۵
سازمان امور مالیاتی در بخشنامه شماره ۲۰۰/۱۴۰۵/۳۶ مورخ ۳۰ تیر ۱۴۰۵، مهلت برخی اظهارنامههای اشخاص حقوقی را که موعد انقضای آنها در بازه اول خرداد تا پایان تیر ۱۴۰۵ قرار داشت، تا پایان شهریور تمدید کرد. این تمدید، یک حکم موردی بود و نباید بهعنوان تغییر دائمی مهلت چهارماهه معرفی شود.
بنابراین، در راهنمای مالیاتی باید همیشه دو تاریخ را از هم جدا کرد:
- مهلت قانونی عمومی: مهلتی که در قانون تعیین شده است.
- مهلت تمدیدشده: مهلتی که برای شرایط و بازه زمانی مشخص با بخشنامه یا تصمیم معتبر اعلام میشود.
آیا شرکت بدون درآمد هم باید اظهارنامه ارائه کند؟
صرف نداشتن فروش یا سود، بهتنهایی تکلیف قانونی شرکت را از بین نمیبرد. شرکت باید وضعیت خود را مطابق مقررات مشخص کند و تکالیفی را که همچنان بر عهده دارد انجام دهد.
همچنین غیرفعال بودن شرکت در عمل با انحلال قانونی آن متفاوت است. تا زمانی که وضعیت شرکت و تکالیف مالیاتی آن تعیین تکلیف نشده، نباید فرض کرد که همه تعهدات از بین رفتهاند.
مهلت تسلیم اظهارنامه مالیاتی صاحبان مشاغل
صاحبان مشاغل حقیقی باید اظهارنامه مالیات بر درآمد عملکرد خود را در موعد مقرر قانونی به سازمان امور مالیاتی ارائه کنند؛
مگر اینکه طبق مقررات، واجد شرایط استفاده از روش جایگزین مانند مالیات مقطوع تبصره ماده ۱۰۰ باشند.
مهلت عمومی تسلیم اظهارنامه صاحبان مشاغل، تا پایان خرداد ماه سال بعد از سال عملکرد است؛
با این حال، سازمان امور مالیاتی ممکن است
برای یک سال مشخص، با صدور بخشنامه یا اطلاعیه معتبر، مهلت را تمدید کند.
برای مثال، مهلت تسلیم اظهارنامه عملکرد سال ۱۴۰۴ صاحبان مشاغل و استفاده از فرم تبصره ماده ۱۰۰، طبق تمدید اعلام شده، تا ۳۰ آبان ۱۴۰۵ تعیین شده است.
این تمدید فقط مربوط به عملکرد سال ۱۴۰۴ است و نباید بهعنوان مهلت دائمی یا موعد اظهارنامه عملکرد سال ۱۴۰۵ معرفی شود.
ارسال فهرست معاملات فصلی موضوع ماده ۱۶۹
ماده ۱۶۹ قانون مالیاتهای مستقیم، در موارد مشمول، اشخاص حقیقی و حقوقی را به صدور صورتحساب و ارائه اطلاعات معاملات طبق مقررات ملزم میکند.
این تکلیف را نباید صرفاً به گروه اول مشاغل محدود کرد؛ زیرا مشمول بودن به نوع مؤدی، معامله، مقررات اجرایی و وضعیت صورتحساب الکترونیکی بستگی دارد.
از طرف دیگر، ارسال صورتحساب الکترونیکی در سامانه مؤدیان و گزارش معاملات موضوع ماده ۱۶۹ دو عنوان قانونی متفاوتاند. بااینحال، در مواردی که اطلاعات معامله از طریق سامانه مؤدیان به سازمان منتقل شده و مقررات، آن را جایگزین گزارش مربوط دانسته است، نباید همان اطلاعات را دوباره بهصورت موازی مطالبه کرد.
بنابراین، پیش از ارسال گزارش فصلی باید بررسی شود که معامله موردنظر مشمول گزارشدهی مستقل است یا اطلاعات آن قبلاً از طریق سامانه مؤدیان به سازمان امور مالیاتی ارسال شده است.
صدور صورتحساب الکترونیکی در سامانه مودیان
یکی از مهمترین تکالیف مودیان مالیاتی برای اشخاص حقیقی، صدور صورتحساب الکترونیکی در صورت فراخوان از سوی سازمان مالیاتی است. برای این کار مودی باید به سامانه مودیان مراجعه نموده و در کارپوشهای که در آنجا به او اختصاص پیدا کرده است، صورتحسابها را درج کنند.
لازمه ارسال صورتحساب الکترونیکی دریافت کد حافظه مالیاتی، ثبت امضای الکترونیکی و دریافت شناسه کالا و خدمت است.
شرکتهای حقوقی پس از ثبتنام در سامانه مودیان مالیاتی چه وظایفی دارند؟
طبیعتا شرکتهای حقوقی نیز پس از تشکیل پرونده الکترونیک در سامانه مودیان باید وظایفی را به شرح زیر انجام دهند:
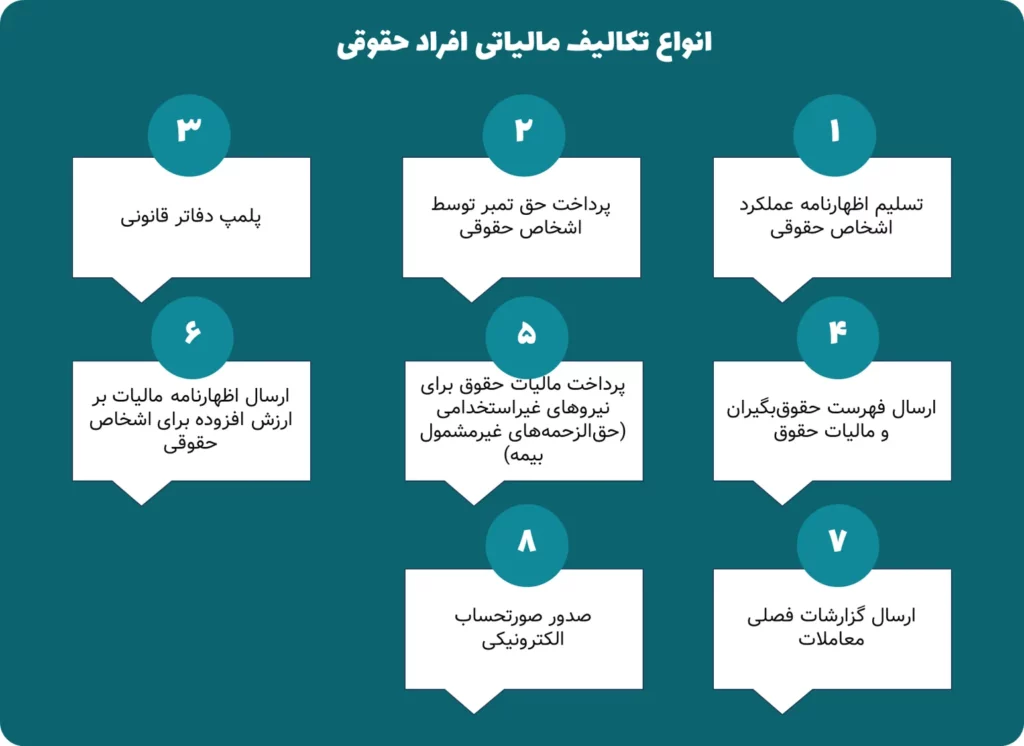
تسلیم اظهارنامه عملکرد اشخاص حقوقی
طبق ماده 110 قانون مالیاتهای مستقیم، کلیه اشخاص حقوقی موظفاند که
حداکثر تا چهار ماه پس از پایان سال مالی خود، اظهارنامه مالیاتی خود را تنظیم و مالیات مربوطه را تعیین و پرداخت کنند.
علاوه بر اظهارنامه تکمیل شده، ارسال مدارک زیر نیز به اداره مالیاتی محل فعالیت اصلی شرکت الزامی است:
- ترازنامه و حساب سود و زیان که بر اساس دفاتر و اسناد معتبر تهیه شده باشد.
- فهرست هویت شرکا و سهامداران همراه با میزان سهمالشرکه یا تعداد سهام هر کدام
- نشانی دقیق هر یک از شرکا یا سهامداران
❌❌❌نکته مهم: حتی در صورت برخورداری از معافیتهای مالیاتی، ارسال اظهارنامه مالیاتی به موقع لازم و از شروط حفظ معافیتها محسوب میشود.
حق تمبر شرکتها؛ مبلغ و مهلت پرداخت
بر اساس ماده ۴۸ قانون مالیاتهای مستقیم، سهام و سهمالشرکه شرکتهای مشمول، هنگام ثبت قانونی شرکت یا ثبت افزایش سرمایه، مشمول حق تمبر هستند.
نرخ عمومی حق تمبر موضوع این ماده، نیم در هزار ارزش اسمی سهام یا سهمالشرکه است. این مبلغ باید در مهلت قانونی، یعنی حداکثر دو ماه از تاریخ ثبت قانونی شرکت یا ثبت افزایش سرمایه، پرداخت شود.
در صورت عدم پرداخت در موعد مقرر، جریمه قانونی موضوع ماده ۵۱ قانون مالیاتهای مستقیم نیز قابل مطالبه خواهد بود.
مبنای محاسبه و نحوه پرداخت باید با توجه به نوع شرکت، مبلغ سرمایه و وضعیت ثبت آن بررسی شود.
پلمپ دفاتر قانونی
یکی از اصلیترین وظایف مالیاتی شرکتها، پلمپ دفاتر قانونی است که باید پیش از آغاز سال مالی انجام شود.
پلمب و نگهداری دفاتر قانونی شرکتها
اشخاص حقوقی باید دفاتر و اسناد مالی خود را مطابق مقررات تجاری و مالیاتی نگهداری کنند.
نوع دفاتر و نحوه ثبت رویدادهای مالی به وضعیت شرکت و مقررات قابل اجرا بستگی دارد.
طبق آیین نامه اجرایی ماده ۹۵، اشخاص حقوقی مکلف به نگهداری دفاتر روزنامه
و کل یا سایر دفاتر حسب مورد، به صورت دستی یا الکترونیکی و متکی به اسناد و مدارک هستند.
در صورت استفاده از دفاتر دستی، باید الزامات قانونی ثبت و پلمب دفاتر رعایت شود.
بنابراین، نباید یک تاریخ ثابت مانند ۲۸ اسفند را بدون توجه به سال مالی، شرایط ثبت دفاتر و مقررات جاری، موعد قطعی همه شرکتها معرفی کرد.
شرکتها باید پیش از شروع دوره مالی، وضعیت دفاتر و الزامات ثبت آنها را از طریق سامانه و مراجع قانونی مربوط بررسی کنند.
مالیات حقوق کارکنان در سال ۱۴۰۵
کارفرمایان و پرداختکنندگان حقوق، طبق مواد ۸۲، ۸۴، ۸۵ و ۸۶ قانون مالیاتهای مستقیم،
مکلفاند مالیات حقوق کارکنان مشمول را محاسبه و هنگام پرداخت یا تخصیص حقوق کسر کنند
و در موعد قانونی به سازمان امور مالیاتی بپردازند.
در سال ۱۴۰۵، معافیت سالانه مالیات حقوق موضوع ماده ۸۴، ۴۸۰ میلیون تومان تعیین شده است.
درآمد حقوق بالاتر از این میزان، با توجه به پلکانهای نرخ مالیاتی و احکام قانون بودجه سال ۱۴۰۵ مشمول مالیات خواهد بود.
نرخهای مالیات حقوق در سال ۱۴۰۵ به صورت پلکانی و شامل نرخهای ۱۰، ۱۵، ۲۰، ۲۵ و ۳۰ درصد است.
برای محاسبه دقیق مالیات، باید جدول پلکانهای همان سال و میزان درآمد مشمول مالیات بررسی شود.
کارفرمایان همچنین موظفاند فهرست حقوق بگیران و مالیات کسرشده را در مهلت قانونی ارسال و مالیات متعلق را پرداخت کنند.
صرف پرداخت حقوق یا کسر مالیات از کارکنان، بدون انجام تکالیف گزارشدهی و پرداخت، کافی نیست.
مالیات حقالزحمه و پرداخت به اشخاص غیرکارمند
برخی پرداختها به اشخاص حقیقی که رابطه استخدامی با پرداختکننده ندارند،
ممکن است مشمول مقررات مالیات تکلیفی موضوع تبصره ۱ ماده ۸۶ قانون مالیاتهای مستقیم باشند.
برای نمونه، برخی پرداختهای مربوط به حقمشاوره، حقحضور در جلسات، حقالتدریس، حقتحقیق و پژوهش، در صورت احراز شرایط قانونی، مشمول کسر مالیات با نرخ مقرر در این ماده هستند.
با این حال، نباید تمام پرداختها به اشخاص غیرکارمند را بدون بررسی ماهیت قرارداد،
نوع خدمت و مقررات مربوط، مشمول نرخ ثابت ۱۰ درصد دانست.
پرداخت کننده باید هنگام پرداخت، وضعیت مالیاتی دریافت کننده و شمول یا عدم شمول حکم قانونی را بررسی کند
و در صورت وجود تکلیف، مالیات را کسر و در موعد مقرر پرداخت کند.
ارسال اظهارنامه مالیات بر ارزش افزوده برای اشخاص حقوقی
کلیه اشخاص حقوقی که مشمول قانون مالیات بر ارزش افزوده هستند، موظفاند در سامانه مودیان مالیاتی اقدام به ارسال اظهارنامه مالیات بر ارزش افزوده اقدام نمایند.
طبق فراخوان شماره 7 ارزش افزوده مورخ 1395/7/1 و همچنین ماده 21 قانون مالیات بر ارزش افزوده، اظهارنامه باید حداکثر تا 15 روز پس از پایان هر فصل (سهماهه) به سازمان امور مالیاتی ارسال شود.
عدم ثبتنام یا عدم ارسال اظهارنامه در مهلت مقرر، منجر به اعمال جریمه و برخورد قانونی میشود.
طبق بخشنامهٔ شمارهٔ ۲۰۰/۱۴۰۵/۵۵ مورخ ۱۴۰۵/۰۷/۲۵، اگر بدهی ارزش افزودهٔ دورهٔ تابستان ۱۴۰۵ را تا پایان یکشنبه ۲۴ آبان ۱۴۰۵ از طریق سامانهٔ مؤدیان پرداخت کنید یا ترتیب پرداخت آن را بدهید، جریمهٔ تأخیر مادهٔ ۳۷ قانون مالیات بر ارزش افزوده ۱۰۰٪ بخشیده میشود.
اگر خلاصهٔ عملکرد ارزش افزودهٔ تابستان را هم تا همین تاریخ بهطور نهایی ذخیره کنید، جریمهٔ بند (ب) مادهٔ ۳۶ همان قانون هم ۱۰۰٪ بخشیده میشود.
مهلت تکمیل «جزئیات اطلاعات معاملات» (فهرست معاملات مادهٔ ۱۶۹) در کارپوشهٔ سامانهٔ مؤدیان هم برای تابستان ۱۴۰۵ تا ۲۴ آبان تمدید شده است؛ بارگذاری فایل تا ۲۳ آبان و ورود موردی اطلاعات در روز ۲۴ آبان ممکن است.
جرایم مالیاتی اشخاص حقیقی و حقوقی در سال ۱۴۰۵
عدم انجام تکالیف مالیاتی در موعد مقرر میتواند موجب تعلق جریمه شود.
میزان جریمه به نوع تخلف و ماده قانونی مربوط بستگی دارد.
| نوع تخلف | مستند قانونی یا وضعیت جریمه |
|---|---|
| عدم تسلیم اظهارنامه در موارد مشمول | ماده ۱۹۲ قانون مالیاتهای مستقیم؛ جریمه غیرقابل بخشودگی در موارد مقرر |
| عدم پرداخت مالیات در موعد قانونی | ماده ۱۹۰ قانون مالیاتهای مستقیم؛ جریمه تأخیر به ازای هر ماه |
| عدم کسر یا پرداخت مالیات حقوق در موارد مشمول | ماده ۱۹۹ قانون مالیاتهای مستقیم |
| تخلفات مربوط به صورتحساب و سامانه مؤدیان | قانون پایانههای فروشگاهی و سامانه مؤدیان و اصلاحات آن |
| عدم رعایت تکالیف مربوط به ارزش افزوده | مواد ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده، حسب نوع تخلف |
نکته مهم این است که همه جرایم مالیاتی شرایط یکسانی ندارند. برخی جرایم قابل بخشودگی هستند و برخی دیگر طبق قانون غیرقابل بخشودگیاند. بنابراین، پیش از محاسبه جریمه باید نوع تخلف، سال عملکرد، تاریخ ابلاغ و شرایط قانونی بررسی شود.
در صورت وجود شرایط بخشودگی، مؤدی میتواند مطابق ماده ۱۹۱ قانون مالیاتهای مستقیم و مقررات مربوط، درخواست بخشودگی جرایم را ارائه کند.
ارسال گزارشات فصلی معاملات
بر اساس ماده 169 قانون مالیاتهای مستقیم، یکی از مهمترین وظایف مالیاتی تمامی اشخاص حقوقی، تکمیل و ارسال فهرست معاملات فصلی است. این گزارش باید حداکثر تا 45 روز پس از پایان هر فصل به سازمان امور مالیاتی ارائه شود.
مطابق این قانون، اشخاص حقوقی موظفاند اقدامات زیر را بهطور دقیق و در مهلت مقرر انجام دهند:
- صدور صورتحساب برای تمام معاملات انجامشده
- درج اطلاعات کامل مربوط به خود و طرف معامله در تمامی صورتحسابها و قراردادها
- ارسال فهرست معاملات و قراردادها در پایان هر فصل به سازمان مالیاتی
- نگهداری دفاتر، اسناد و مدارک مرتبط با معاملات، جهت ارائه در صورت نیاز
صدور صورتحساب الکترونیکی
یکی از الزامات اساسی برای مودیان مالیاتی، صدور صورتحساب الکترونیکی مطابق با قانون پایانههای فروشگاهی و سامانه مودیان است. برای انجام این تکلیف باید به سامانه مودیان مالیاتی مراجعه کنید و وارد کارپوشه خود شوید.
لازمه ارسال صورتحساب الکترونیکی همچون صاحبان مشاغل (افراد حقیقی)، دریافت کد حافظه مالیاتی، ثبت امضای الکترونیکی و دریافت شناسه کالا و خدمت است.
مشاوره فوری تو خونه!
با سه کلیک، کارشناس بالنج بهت زنگ میزنه.